Факторинг — это финансовая услуга для бизнеса, позволяющая продавцу получить деньги за отгруженный товар сразу, не дожидаясь, пока покупатель оплатит счет по договору с отсрочкой платежа. Юридически это финансирование под уступку денежного требования, регулируемое главой 43 Гражданского кодекса РФ.
Если представить бизнес как ресторан, то вы (поставщик) накормили надежного постоянного клиента, но он обещал занести деньги только через месяц. Вам же нужно купить свежие продукты для других гостей уже сегодня. Вы идете к бармену (банку-фактору) и отдаете ему долговую расписку клиента. Бармен сразу выдает вам наличные из кассы, удержав себе небольшие чаевые за услугу. Через месяц клиент возвращает полный долг бармену. Все в выигрыше: вы купили продукты, клиент поел в долг, бармен заработал комиссию.
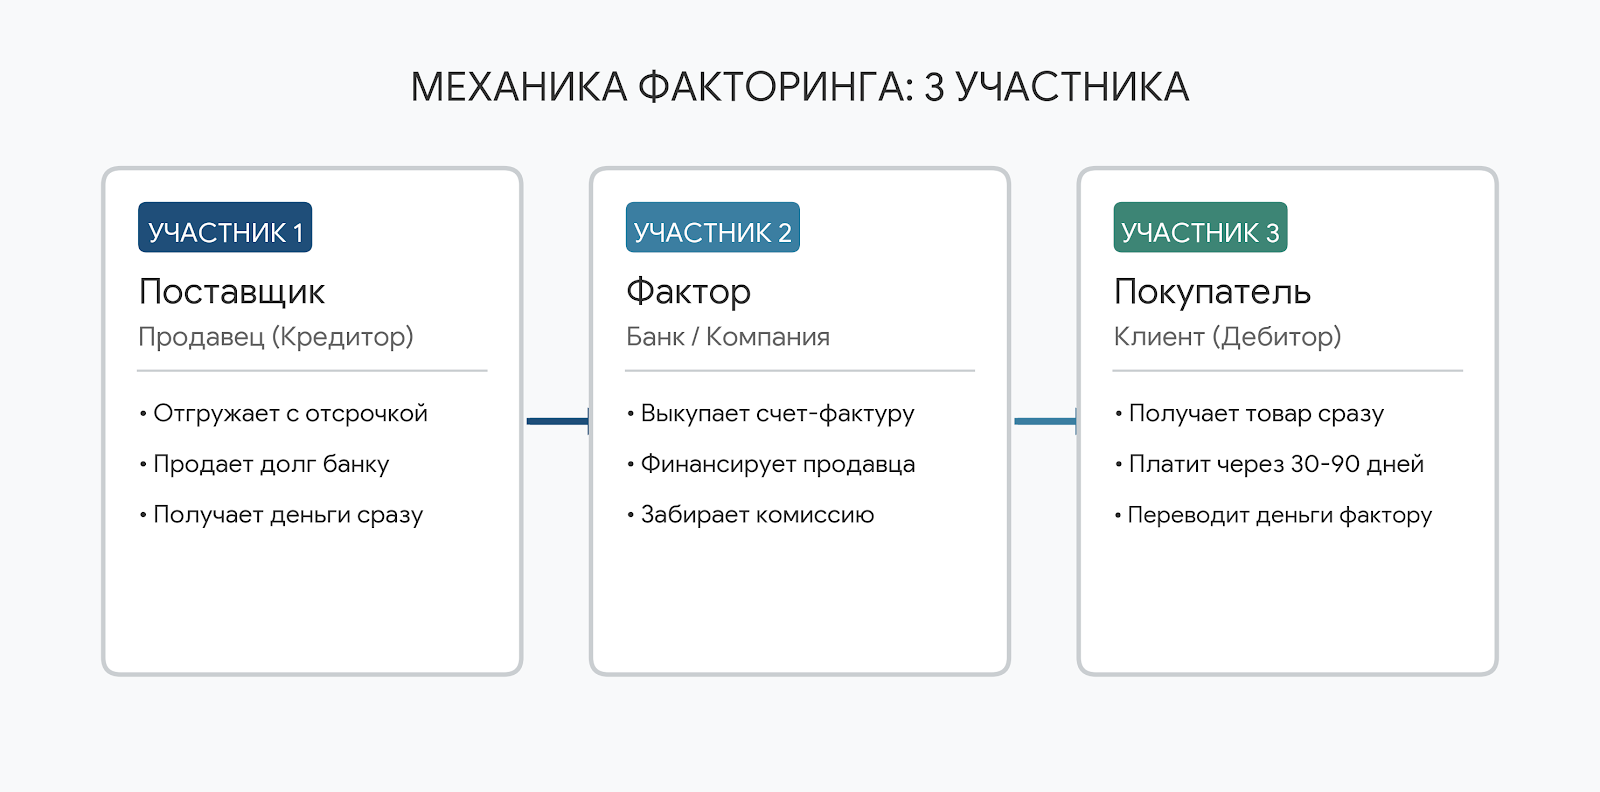
Архитектура: 3 главных участника сделки
В отличие от классического кредита, где участников двое (банк и заемщик), в факторинге всегда три стороны:
| Участник | Как это работает | Особенности |
|---|---|---|
| 1. Поставщик (Кредитор) | Продает товар или услугу с условием отсрочки платежа. Передает накладные в банк. | Нуждается в пополнении оборотных средств “здесь и сейчас”, чтобы не останавливать производство. |
| 2. Покупатель (Дебитор) | Получает товар сразу, а платит за него через 30-120 дней. | Оплату в конце срока он переводит не своему поставщику, а напрямую на счет банка. |
| 3. Фактор (Банк) | Выкупает право требовать долг. Сразу переводит поставщику 80-95% от суммы поставки. | Забирает себе комиссию за использование денег и административное обслуживание долга. |
Практический кейс: поставка одежды в супермаркет
Швейная фабрика отгрузила крупной торговой сети партию футболок на 1 000 000 рублей. По договору сеть оплатит товар только через 90 дней. Фабрике нужны деньги на закупку новой ткани сегодня.
Вариант 1 (Без факторинга — Кассовый разрыв):
- Фабрика ждет 90 дней. У нее нет денег на новые материалы.
- Производство простаивает, фабрика отказывается от новых выгодных заказов.
- Итог: потеря потенциальной прибыли и остановка развития бизнеса.
Вариант 2 (С использованием факторинга):
- Фабрика передает накладные в банк (фактор).
- Банк в этот же день переводит фабрике 900 000 рублей (90% финансирования). Фабрика закупает сырье и выпускает новую партию.
- Через 90 дней торговая сеть переводит 1 000 000 рублей банку. Банк удерживает комиссию (например, 20 000 рублей) и переводит фабрике оставшиеся 80 000 рублей.
Чистая выгода: За небольшую комиссию фабрика избежала простоя, нарастила объемы производства и удержала крупного клиента, которому важна отсрочка.
3 скрытые ловушки факторинга
Внимание: Продажа долга снимает проблему времени, но не всегда снимает проблему риска неуплаты.
- Факторинг с регрессом. Если выбран тариф «с регрессом», а покупатель допустил дефолт и не заплатил фактору в срок, банк спишет всю сумму профинансированного долга обратно с поставщика. Чтобы финансовая организация взяла риск неплатежа дебитора на себя, необходимо оформлять факторинг «без регресса».
- Скрытые комиссии. Процентная ставка за использование денежных средств часто сопоставима с кредитной, однако совокупный тариф включает плату за проверку каждого реестра документов, комиссию за входящие платежи и сбор за факторинговое обслуживание дебитора.
- Запрет в договоре покупателя. Крупные корпорации и торговые сети нередко включают в договоры условие о запрете уступки денежных требований (цессии) без их предварительного письменного согласия. Нарушение этого пункта чревато штрафами и расторжением контракта.
Чем вам может помочь понимание этих расчетов
- Работа с федеральным ритейлом: Крупные сети супермаркетов диктуют свои условия и никогда не платят по предоплате. Факторинг позволяет небольшому производителю зайти в сетевой ритейл и не обанкротиться из-за нехватки оборотных средств.
- Защита кредитной истории: В отличие от банковского кредита, факторинг не отражается в бухгалтерском балансе как заемное обязательство. Компания сохраняет свободные кредитные лимиты для долгосрочных инвестиций в оборудование или недвижимость.
- Снятие функции коллектора: При факторинге (особенно без регресса) поставщику больше не нужно тратить ресурсы на рутинный контроль дебиторской задолженности — мониторинг и взыскание проводит банк-фактор.
Вопросы и ответы
Нужен ли залог для оформления факторинга?
Нет. Обеспечением сделки выступает само уступаемое денежное требование по подтвержденным поставкам (накладным, УПД). Твердый залог в виде недвижимости или оборудования банк не требует.
Обязательно ли покупатель должен знать о факторинге?
В классическом открытом факторинге покупателя письменно уведомляют о смене платежных реквизитов. При закрытом (скрытом) факторинге дебитор продолжает платить поставщику, а тот транслирует средства фактору, однако такие программы требуют повышенного кредитного рейтинга и стоят дороже.
Кто платит комиссию банку: покупатель или продавец?
Комиссию оплачивает сторона, инициирующая факторинговое финансирование — чаще всего это поставщик, получающий средства досрочно. При агентском (закупочном) факторинге инициатором выступает покупатель, финансирующий свою сеть поставщиков.