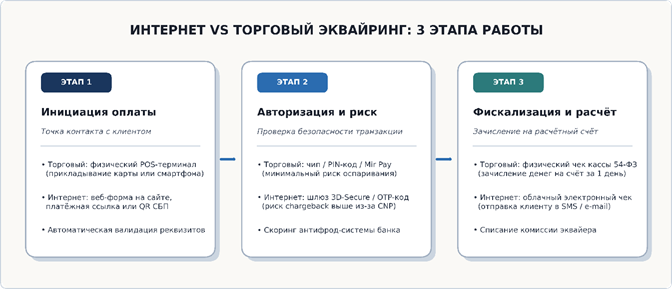
Главное отличие между интернет-эквайрингом и торговым эквайрингом заключается в способе взаимодействия с платёжным средством: торговый эквайринг требует физического присутствия карты и POS-терминала на кассе, тогда как интернет-эквайринг работает по технологии CNP (Card Not Present) через защищённый платёжный шлюз на сайте или в мобильном приложении.
Это похоже на покупку билета на поезд: при торговом эквайринге вы подходите к кассе вокзала, вставляете карту в аппарат и прикладываете палец к PIN-паду. При интернет-эквайринге вы покупаете билет сидя на диване через веб-сайт: терминала нет, а безопасность транзакции подтверждается защитным протоколом банка через SMS или приложение.
Сравнительный анализ: интернет-эквайринг vs торговый эквайринг
Ключевые технические и финансовые параметры двух типов безналичного приёма платежей:
| Параметр | Торговый эквайринг (офлайн) | Интернет-эквайринг (онлайн) |
|---|---|---|
| Оборудование | Физический POS-терминал, смарт-терминал, пин-пад на кассе. | Оборудование не требуется: платёжный шлюз (API, SDK, CMS-модуль). |
| Ставка комиссии | Ниже: от 1,2% до 2,3% (минимальный риск мошенничества). | Выше: от 1,9% до 3,2% (компенсация рисков операций без карты). |
| Фискализация (54-ФЗ) | Печать бумажного чека физической онлайн-кассой на месте. | Облачная касса и автоматическая отправка чека по email/SMS. |
| Формат подтверждения | Чип, бесконтактный модуль NFC (Mir Pay), ввод PIN-кода. | Протокол 3D-Secure (одноразовый Push/SMS-код) или биометрия. |
Как, когда, где и при каких обстоятельствах подключать каждый эквайринг
Выбор эквайрингового решения зависит от структуры продаж и формата присутствия бизнеса на рынке:
КОГДА и при каких обстоятельствах подключать торговый эквайринг:
- Розничные офлайн-точки продаж: кафе, рестораны, супермаркеты, автосервисы, салоны красоты, где клиент физически расплачивается на месте покупки.
- Курьерская доставка с оплатой при вручении: переносные мобильные терминалы (mPOS) для курьеров с автономным аккумулятором и SIM-картой.
- Требование закона по выручке: торговые точки с выручкой свыше 20 млн ₽ в год обязаны принимать карты национальной платежной системы.
КОГДА и где подключать интернет-эквайринг:
- Интернет-магазины и витрины в соцсетях: оплата в корзине на сайте или через мобильное приложение.
- Продажа услуг и инфопродуктов: курсы, консультации, бронирование отелей и билетов.
- Дистанционные продажи по счетам: отправка платёжной ссылки или QR-кода в мессенджер (Telegram, WhatsApp) клиенту для мгновенной оплаты.
КАК оптимизировать расходы на комиссии:
Подключите приём платежей через СБП (Систему быстрых платежей). Комиссия по QR-кодам СБП составляет всего 0,4% – 0,7% как для онлайн-магазинов, так и для офлайн-касс, что в 3–4 раза выгоднее классического эквайринга.
Практический кейс: омниканальная модель для магазина одежды
Бутик одежды с розничным магазином и сайтом имеет выручку 2 000 000 ₽ в месяц: 1 200 000 ₽ проходит через розничную кассу в ТЦ, а 800 000 ₽ поступает через корзину интернет-магазина.
1. Базовый расчет расходов на эквайринг:
- Торговый эквайринг на кассе: 1 200 000 ₽ × 1,6% = 19 200 ₽.
- Интернет-эквайринг на сайте: 800 000 ₽ × 2,4% = 19 200 ₽.
- Всего: 38 400 ₽ в месяц.
2. Расчет после внедрения QR-кодов СБП:
Бутик перевёл 40% офлайн-покупателей и 50% онлайн-покупателей на оплату по QR-коду со ставкой 0,7%:
- Офлайн: (720 000 × 1,6%) + (480 000 × 0,7%) = 11 520 + 3 360 = 14 880 ₽.
- Онлайн: (400 000 × 2,4%) + (400 000 × 0,7%) = 9 600 + 2 800 = 12 400 ₽.
- Всего: 27 280 ₽ в месяц.
Результат: Ежемесячные затраты снизились с 38 400 ₽ до 27 280 ₽, чистая экономия составила 133 440 ₽ в год.
3 скрытые ловушки эквайринговых договоров
Обратите внимание: Банки часто закладывают скрытые платежи и штрафные санкции в договоры обслуживания платежей.
- Штраф за недостижение минимального оборота. В торговом эквайринге банк может предоставить терминал «бесплатно», но прописать в договоре условие: если месячный оборот по аппарату составит менее 100 000–150 000 ₽, взимается штрафная комиссия 1 500–3 000 ₽ за аренду оборудования.
- Чарджбэк (Chargeback) и мошеннический фрод в сети. В интернет-эквайринге покупатель может заявить в банк, что не совершал операцию. При несоблюдении правил 3D-Secure банк спишет сумму обратно со счёта продавца вместе с комиссией за оспаривание (от 1 000 до 2 500 ₽).
- Плата за вывод средств на счета других банков. Некоторые эквайеры удерживают дополнительный процент (0,5–1,5%), если средства от эквайринга зачисляются на расчетный счет, открытый не в банке-эквайере, а в сторонней кредитной организации.
Чек-лист: как выбрать подходящий вид эквайринга
- Определите ключевой канал продаж: физическая касса, интернет-сайт или курьерская доставка.
- Проверьте совместимость оборудования и CMS-системы вашего сайта с платёжным модулем банка.
- Убедитесь в наличии автоматической фискализации по 54-ФЗ (облачная касса для сайта или встроенный фискальный накопитель для терминала).
- Выбирайте банк с действующей лицензией ЦБ РФ и защитой средств субъектов МСП в системе АСВ.
Вопросы и ответы
Можно ли использовать интернет-эквайринг для офлайн-магазина?
Да, технически это возможно через генерацию статических или динамических QR-кодов и платёжных ссылок на экране смартфона или планшета продавца. Однако комиссия за интернет-эквайринг обычно выше, поэтому для постоянной розницы выгоднее установить стандартный POS-терминал торгового эквайринга.
Через какое время деньги от покупателей поступают на расчетный счет?
При расчётах внутри одного банка деньги зачисляются на расчётный счёт предпринимателя в течение нескольких часов или на следующий календарный день (включая выходные). При перечислении в сторонний банк межбанковский расчёт занимает от 1 до 3 рабочих дней.
Нужна ли онлайн-касса, если подключен интернет-эквайринг?
Да. Согласно Федеральному закону № 54-ФЗ сам по себе эквайринг не заменяет кассовый аппарат — он лишь переводит деньги. Для соблюдения налогового законодательства интернет-магазин обязан подключить физическую или облачную онлайн-кассу, которая формирует фискальный чек и мгновенно отправляет его в ОФД и покупателю.