Льготный период, или грейс-период, — это срок, когда банк не начисляет проценты за покупки по кредитной карте, если клиент выполняет условия договора. Это не «бесплатные деньги» и не единый для всех банков стандарт: продолжительность, список операций и способ расчёта зависят от конкретной карты.
Главное правило простое: заранее найдите в приложении или договоре дату полного погашения и сумму, которую нужно внести. Минимальный платёж поддерживает договор в действии, но не всегда сохраняет нулевую ставку.
Из чего состоит грейс-период
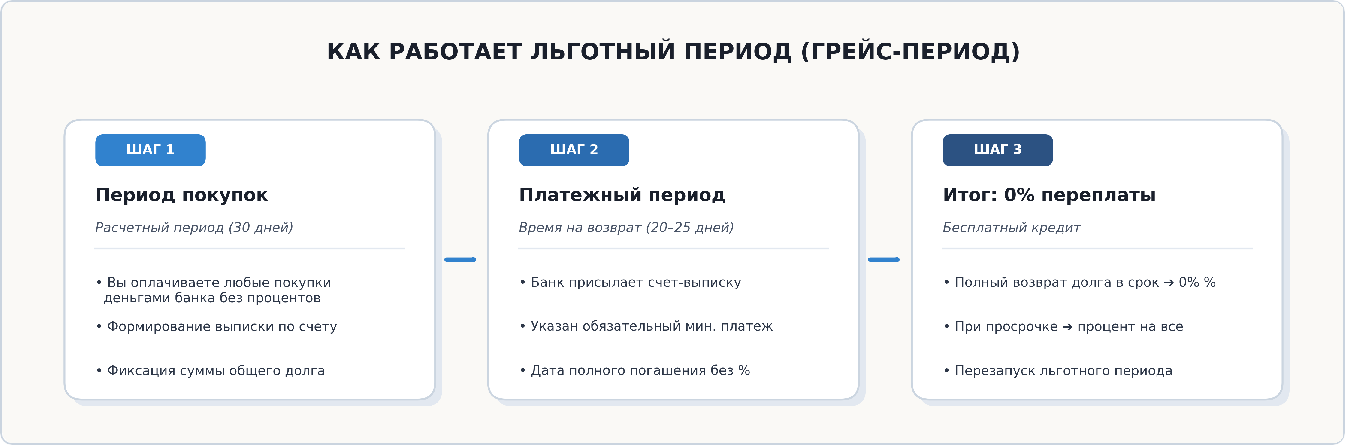
У распространённой схемы два этапа:
- Расчётный период. Банк учитывает покупки и в конце периода формирует выписку.
- Платёжный период. До указанной в выписке даты нужно погасить задолженность полностью либо внести требуемый платёж — в зависимости от условий карты.
Например, расчётный период может длиться 30 дней, а на оплату выписки банк даёт ещё 20–25 дней. Тогда покупка в начале расчётного периода получит больше «бесплатных» дней, а покупка перед датой выписки — меньше. Поэтому надпись «до 55 дней» означает максимальный срок, а не гарантированные 55 дней для каждой операции.
Некоторые банки считают льготу отдельно по каждой покупке или от даты первой операции. Такая модель может отличаться от классической схемы «месяц плюс платёжный период». Точную дату окончания всегда проверяйте в выписке.
Как получить ставку 0%
Обычно нужно одновременно выполнить два условия:
- операция должна входить в перечень льготных (чаще всего это безналичная оплата товаров и услуг);
- вся задолженность по выписке должна быть погашена до даты, установленной банком.
Если договор предусматривает обязательный минимальный платёж, его всё равно нужно внести в срок. Но внесение только минимума не означает автоматическое сохранение льготы: оставшаяся сумма может перейти на обычную ставку. Иногда банк начисляет проценты на остаток с даты операции, иногда — по другой схеме, поэтому смотрите раздел договора о начислении процентов.
Льготный период обычно возобновляется после полного погашения задолженности и продолжения безналичных покупок. Это не означает, что банк обязан дать одинаковый срок по каждой транзакции: новый расчёт начинается по правилам конкретного продукта.
Какие операции часто не входят в льготу
Банки нередко исключают из грейс-периода операции, похожие на получение наличных:
- снятие денег в банкомате или кассе;
- переводы на карты и счета, включая переводы по СБП;
- пополнение электронных кошельков и операции с брокерскими или криптовалютными сервисами.
По ним могут сразу применяться комиссия и процентная ставка. Список исключений и тарифы устанавливает банк, поэтому перед операцией откройте тарифный план. Даже небольшое снятие наличных может изменить порядок начисления процентов по другим покупкам — это зависит от договора.
Пример расчёта по датам
Допустим, банк закрывает расчётный период 30 сентября и даёт оплатить выписку до 25 октября. Покупка на 10 000 ₽ 5 сентября попадёт в сентябрьскую выписку. Если до 25 октября погасить всю сумму и по карте нет исключений, проценты за эту покупку не начислят.
Покупка на 10 000 ₽ 29 сентября попадёт в ту же выписку и будет иметь тот же крайний срок 25 октября — около 26 дней, а не 50–55. Если внести только 500 ₽ минимального платежа, результат зависит от условий карты: банк может начислить проценты на остаток или отменить льготный режим для всей выписки. Это нужно проверить в договоре и приложении.
Что проверить до оформления карты
Сравнивайте не только рекламное число дней, но и полную стоимость кредита (ПСК), комиссии и ставку после окончания льготы. Банк России разъясняет, что для карт с лимитом ПСК рассчитывается с учётом максимально возможных платежей и срока, а не только по рекламному промопериоду. Поэтому «0% в грейс» не означает, что кредитная карта в целом бесплатна.
Проверьте пять пунктов:
- С какой даты начинается расчёт и когда формируется выписка.
- Какую сумму нужно погасить для сохранения льготы: всю задолженность или отдельный транш.
- Какие операции исключены и сколько стоят снятие и переводы.
- Размер и дату минимального платежа.
- Годовое обслуживание, платные уведомления, страховку и ставку после грейс-периода.
Как пользоваться безопасно
- Ставьте автоплатёж на полную сумму выписки, а не только на минимум.
- Пополняйте карту заранее: зачисление между банками может занять время.
- Не тратьте кредитный лимит, если не сможете вернуть всю сумму в установленную дату.
- Храните выписки и проверяйте, что платёж зачислен, а не только отправлен.
- Не рассчитывайте на устное обещание сотрудника: действуют тарифы и индивидуальные условия договора.
Просрочка минимального платежа может привести к неустойке, обычным процентам и ухудшению кредитной истории. Если понимаете, что не успеваете заплатить, заранее обратитесь в банк и уточните доступные варианты — не рассчитывайте, что льготный период продлится автоматически.
Коротко
- Грейс-период — договорная льгота, а не универсальные 50 или 55 дней.
- Для ставки 0% обычно требуется погасить всю льготную задолженность в срок.
- Минимальный платёж и полное погашение — разные требования.
- Снятие наличных и переводы часто облагаются комиссией и не участвуют в грейсе.
- Окончательные правила ищите в тарифе, выписке и индивидуальных условиях договора.
Вопросы и ответы
Можно ли пользоваться льготным периодом каждый месяц?
Да, если карта предусматривает возобновляемый грейс-период и вы выполняете его условия. После полного погашения задолженности новые покупки снова могут попасть под льготу, но срок и порядок расчёта определяет банк.
Достаточно ли внести минимальный платёж?
Для отсутствия просрочки — если он внесён в срок и договор не требует большего. Для ставки 0% часто нужно погасить всю сумму выписки. Проверьте формулировку «сумма для беспроцентного периода» в приложении.
Начисляется ли кешбэк во время грейса?
Это зависит от программы лояльности. Банк может начислять кешбэк за подходящие покупки независимо от того, погашен долг сразу или позже, но отдельные категории и операции (например, снятие наличных) обычно исключаются.
Где посмотреть точную дату платежа?
В выписке, мобильном приложении, интернет-банке или договоре. Если дата выпала на выходной, ориентируйтесь на правила банка и не откладывайте платёж до последнего дня.