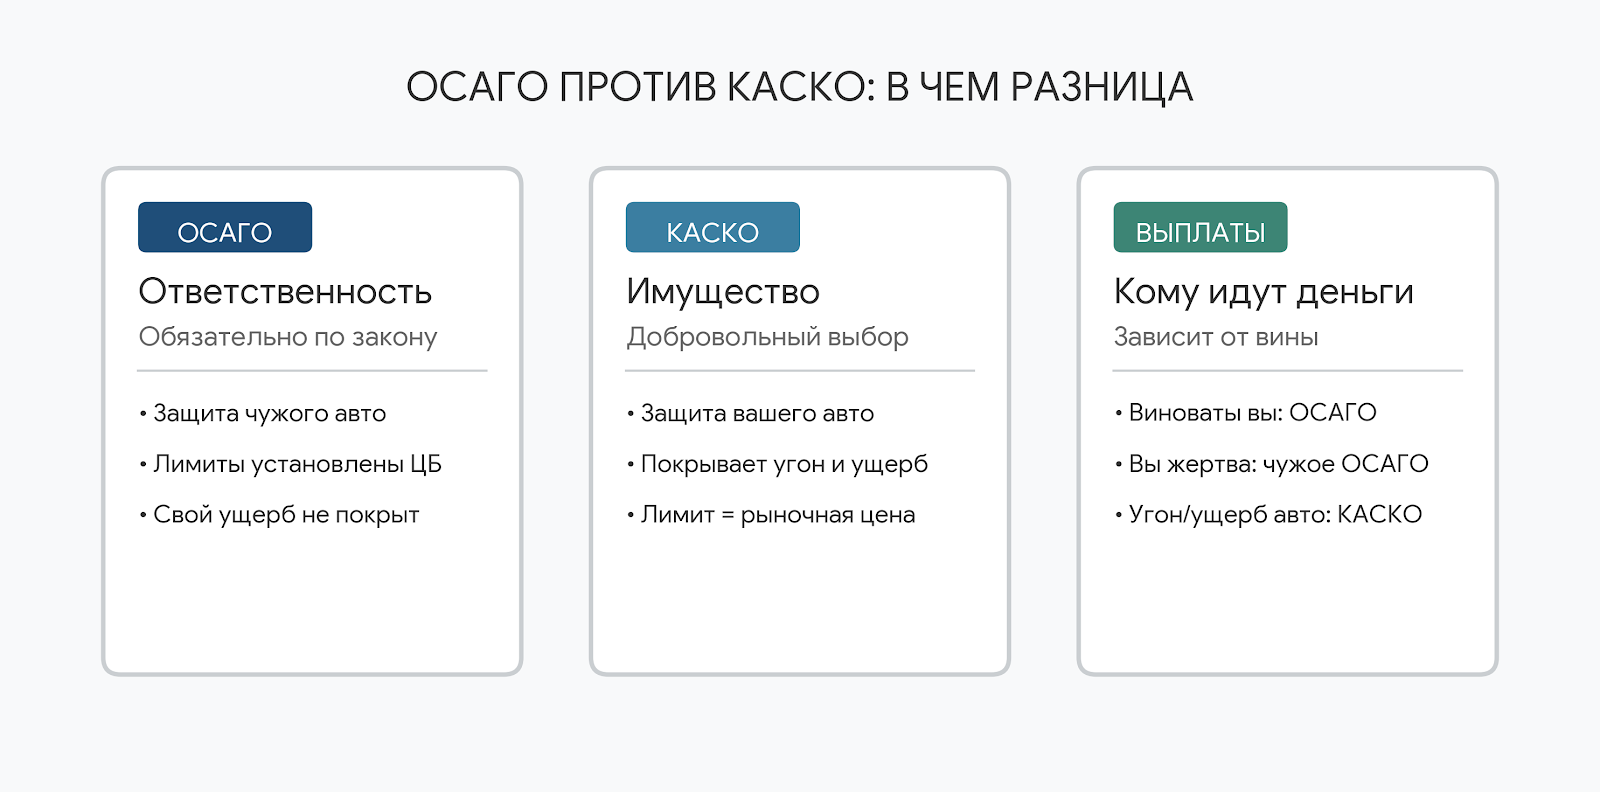
Многие водители путают эти два вида автострахования, хотя они решают принципиально разные задачи. ОСАГО (Обязательное страхование автогражданской ответственности) — это полис, который защищает ваш кошелек, если вы стали виновником ДТП. КАСКО — это добровольное страхование, которое защищает непосредственно ваш автомобиль от ущерба, хищения или гибели, независимо от того, кто виноват.
Если представить дорожное движение как рыцарский турнир, то ОСАГО — это щит, который защищает окружающих от вашего копья (и бережет вас от оплаты их лечения и ремонта). А КАСКО — это ваши личные доспехи, которые сохранят вас (ваш автомобиль) целым при любых обстоятельствах, будь то удар другого рыцаря, упавшее дерево или кража коня ночью.
Архитектура: главные отличия полисов
Ключевая разница кроется в объекте страхования и условиях выплат:
| Критерий | ОСАГО (Обязательное) | КАСКО (Добровольное) |
|---|---|---|
| Что застраховано | Ваша ответственность. Полисом оплачивается ремонт чужого авто и лечение пострадавших по вашей вине. | Ваше имущество. Полисом оплачивается ремонт вашего автомобиля или выплачивается компенсация при угоне. |
| Лимиты выплат | Жестко ограничены законом: до 400 000 ₽ по имуществу и до 500 000 ₽ по жизни и здоровью каждого потерпевшего. | Ограничены только реальной рыночной (страховой) стоимостью вашего автомобиля на момент заключения договора. |
| Цена полиса | Регулируется ЦБ РФ через базовые тарифы и коэффициенты (возраст, стаж, аварийность — КБМ). | Страховые компании устанавливают тарифы самостоятельно (зависит от марки авто, статистики угонов, стоимости запчастей). |
Как, когда и кому нужны эти страховки
- ОСАГО: Оформлять обязаны абсолютно все водители. За езду без этого полиса предусмотрен административный штраф 800 рублей (ст. 12.37 КоАП РФ). Оформляется быстро, машину предоставлять на осмотр не нужно.
- КАСКО: Оформляется исключительно по желанию владельца, за исключением случаев покупки автомобиля в кредит (банк требует КАСКО для защиты предмета залога). Требует осмотра (фотофиксации) автомобиля перед заключением договора.
Практический кейс: ДТП по вашей вине
Вы не успели затормозить на светофоре и въехали в чужой автомобиль. Вина ваша. Ущерб чужой машине — 300 000 рублей. Ущерб вашей машине — 250 000 рублей.
Вариант 1 (У вас только ОСАГО):
- Страховая компания по вашему полису ОСАГО выплатит 300 000 рублей пострадавшему (вписывается в законный лимит).
- Вы не платите пострадавшему из своего кармана.
- Но свой автомобиль вы ремонтируете полностью за свой счет (минус 250 000 рублей из вашего бюджета).
Вариант 2 (У вас ОСАГО + КАСКО):
- Страховая компания по ОСАГО выплачивает 300 000 рублей пострадавшему.
- Вы обращаетесь по своему полису КАСКО, и компания бесплатно ремонтирует вашу машину (или выплачивает 250 000 рублей).
- Итог: Ваша финансовая потеря в результате ДТП равна нулю (за исключением возможной франшизы по КАСКО и роста цены полисов на следующий год).
3 скрытые ловушки автострахования
Внимание: Незнание нюансов возмещения может оставить вас без денег на ремонт даже при наличии полиса.
- Учет износа деталей по ОСАГО. При выплате деньгами (а не ремонтом) по ОСАГО страховая обязана учитывать износ запчастей (максимальный процент износа по единой методике РСА составляет до 50%). Это значит, что выплаченной суммы часто не хватает на установку новых оригинальных деталей — разницу придется доплачивать самому. В КАСКО ремонт обычно производится без учета износа.
- Франшиза в КАСКО. Чтобы удешевить полис КАСКО, водители часто подключают «франшизу» (например, 30 000 рублей). Это значит, что при любом ущербе первые 30 000 рублей вы платите сами, а страховая оплачивает только то, что свыше. Мелкие царапины чинить по такому полису невыгодно.
- Право регресса (ОСАГО). Если вы стали виновником ДТП и скрылись с места, были пьяны или не вписаны в полис, ваша страховая всё равно выплатит деньги пострадавшему. Но после этого она имеет законное право взыскать всю эту сумму лично с вас через суд.
Чек-лист: как грамотно комбинировать полисы
- Всегда проверяйте свой коэффициент безаварийной езды (КБМ). Из-за ошибок в базах РСА он может сбиться, что приведет к переплате за ОСАГО.
- Если у вас автомобиль старше 7–10 лет, покупать полное КАСКО экономически невыгодно. Рассмотрите мини-КАСКО (защита только от угона или полного уничтожения авто).
- Внимательно читайте правила КАСКО перед подписанием: покрывает ли полис гидроудар двигателя (если въехали в глубокую лужу) и повреждение колес без повреждения кузова.
Вопросы и ответы
Покроет ли ОСАГО ущерб, если мою машину угнали?
Нет. ОСАГО не имеет отношения к вашему имуществу. Защиту от угона обеспечивает только полис КАСКО.
Можно ли не покупать ОСАГО, если я оформил самое дорогое КАСКО?
Нет. КАСКО покрывает ущерб вашему автомобилю, но не освобождает вас от обязанности возместить ущерб другим людям. ОСАГО — это строгое требование федерального закона, без него эксплуатация автомобиля запрещена.
Что делать, если ущерб чужой машине превысил лимит по ОСАГО?
Например, ущерб составил 600 000 рублей, а лимит по закону — 400 000 рублей. Страховая выплатит максимум. Оставшиеся 200 000 рублей пострадавший вправе взыскать лично с виновника ДТП через суд. Чтобы защититься от этого, можно докупить ДСАГО (Добровольное расширение ОСАГО).