Внезапная блокировка карты банком — это принудительная приостановка операций службой безопасности, финмониторингом или по требованию госорганов. Деньги при этом не пропадают: они сохраняются на вашем банковском счете и подлежат разблокировке или выдаче через кассу.
Это похоже на срабатывание пожарной сигнализации в торговом центре: автоматика временно перекрывает лифты и двери не для того, чтобы наказать посетителей, а чтобы предотвратить угрозу. Как только охрана проверяет обстановку и убеждается в безопасности, доступ ко всем помещениям восстанавливается в полном объеме.
Причины принудительной блокировки: сравнение оснований
Банки блокируют карты без согласия клиента только на строгих законодательных основаниях:
| Основание блокировки | Триггеры безопасности | Срок разблокировки | Что требует банк |
|---|---|---|---|
| Антифрод (161-ФЗ) | Крупный перевод ночью, вход с нового устройства, база дропперов ЦБ. | От 10 минут до 48 часов | Подтвердить транзакцию голосом оператору или кодом в SMS. |
| Финмониторинг (115-ФЗ) | Частые P2P-переводы, снятие сотен тысяч в кассе, бизнес на личной карте. | 2–7 рабочих дней | Предоставить справки о доходах, договоры, расписки или чеки. |
| Арест приставов (ФССП) | Исполнительное производство за долги по налогам, кредитам, штрафам ГИБДД. | 1–3 дня после погашения | Оплатить задолженность и направить постановление в банк. |
| Неверный ПИН-код (3 раза) | Ошибочный ввод пароля в банкомате или на кассе магазина. | Автоматически через 24 ч | Сбросить ПИН-код в приложении или дождаться обнуления счетчика. |
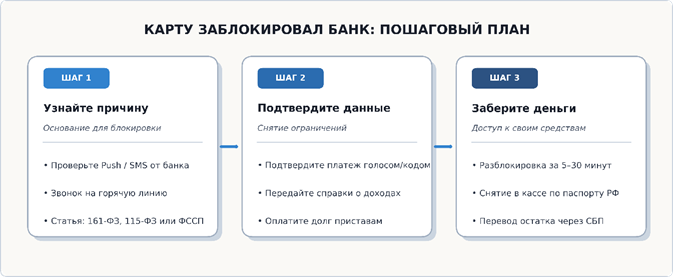
Как, когда, где и при каких обстоятельствах происходит разблокировка
Чтобы быстро восстановить доступ к своим средствам, действуйте строго по официальному протоколу:
КОГДА это происходит:
- Мгновенная блокировка (161-ФЗ): в момент проведения нетипичной операции (перевод незнакомому человеку, оплата на зарубежном сайте, смена SIM-карты). Банк приостанавливает операцию на 2 дня для защиты от мошенников.
- Блокировка по 115-ФЗ: после серии подозрительных безналичных зачислений или отсутствия обычных бытовых трат (только транзитные переводы).
- Арест счета: в день поступления электронного постановления от Федеральной службы судебных приставов (ФССП).
ГДЕ и КАК снимать ограничения:
- Дистанционно в приложении: при антифрод-блоке нажмите кнопку «Это был я» в Push-уведомлении либо ответьте на звонок автоматического сервиса безопасности банка.
- По звонку на горячую линию: назовите кодовое слово, паспортные данные и подтвердите детали последних 3 покупок по карте.
- В отделении банка: при запросе документов по 115-ФЗ обратитесь с паспортом РФ и оригиналами документов (2-НДФЛ, договор купли-продажи имущества, договор займа).
ПРИ КАКИХ ОБСТОЯТЕЛЬСТВАХ деньги выдадут сразу:
Если заблокирован только пластик (карта), расчетный счет остается открытым. Вы имеете законное право снять все деньги через кассу банка по паспорту в день обращения.
Практический кейс: блокировка за продажу личного автомобиля
Михаил продал подержанный автомобиль за 850 000 ₽. Покупатель перевел всю сумму на его дебетовую карту. Банковский алгоритм зафиксировал нетипичное крупное зачисление и заблокировал карту по 115-ФЗ.
Порядок действий Михаила:
- Михаил обратился в чат поддержки банка и получил официальный перечень запрашиваемых документов.
- В течение 2 дней Михаил загрузил скан договора купли-продажи (ДКП) автомобиля и выписку из ГИБДД о снятии машины с учета.
- Служба финмониторинга проверила документы за 24 часа, признала происхождение средств легальным и полностью сняла блокировку со счета.
Результат: Полный доступ к 850 000 ₽ восстановлен без штрафов и комиссий.
3 опасные ошибки при принудительной блокировке
Внимание: Неправильные действия могут привести к попаданию в черный список ЦБ РФ (база дропперов) или потере денег.
- Игнорирование запросов банка по 115-ФЗ. Если не предоставить документы в установленный срок (обычно 5–7 дней), банк в одностороннем порядке расторгнет договор обслуживания и передаст информацию в Росфинмониторинг.
- Доверие мошенникам, звонящим «из службы безопасности». Настоящий сотрудник банка никогда не просит назвать CVV-код, код из SMS или перевести деньги на «резервный защищенный счет».
- Попытка открыть счет в другом банке при наличии блокировки по 161-ФЗ. Если ваши реквизиты попали в базу Банка России о мошеннических операциях, ни один другой банк с лицензией ЦБ РФ не откроет вам новую карту до исключения из базы.
Чек-лист: алгоритм действий при блокировке карты банком
- Не паникуйте: деньги на вашем счете защищены Агентством по страхованию вкладов (АСВ) до 1,4 млн ₽ и не могут исчезнуть.
- Свяжитесь с банком только по официальному номеру на обороте карты или через чат мобильного банка.
- Уточните точную причину: техническая ошибка, антифрод 161-ФЗ, проверка 115-ФЗ или постановление ФССП.
- Если деньги нужны срочно — посетите отделение банка с паспортом РФ и запросите выдачу наличных через кассу.
Вопросы и ответы
Что делать, если банк отказывается разблокировать карту по 115-ФЗ?
Вы имеете право подать заявление на закрытие счета и перевод всего остатка средств в другой банк по своим реквизитам. Также можно подать жалобу в Межведомственную комиссию при Банке России (МВК), приложив доказательства законности происхождения денег.
Продолжают ли начисляться проценты на вклад, если дебетовая карта заблокирована?
Да. Блокировка карты никак не влияет на действующие вклады и накопительные счета. Банк начисляет процентный доход строго по графику договора депозита.
Как снять деньги, если карта заблокирована приставами (ФССП)?
Приставы имеют право списывать до 50% (в некоторых случаях — до 70%) от официального дохода. При этом социальные выплаты (детские пособия, алименты, выплаты по потере кормильца) защищены законом от взыскания и доступны для получения по специальному коду дохода.