115-ФЗ — это федеральный закон «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма». Он обязывает банки контролировать расчетные операции клиентов. При выявлении сомнительных признаков финансовая организация вправе приостановить дистанционное банковское обслуживание, запросить подтверждающие документы и в одностороннем порядке расторгнуть договор.
Представьте, что банк — это таможня в аэропорту, а ваши деньги — это багаж. Если вы идете по зеленому коридору с обычным чемоданом (платите налоги, перечисляете зарплату, покупаете товар у легальных поставщиков), вас никто не трогает. Но если система замечает транзит наличных или хаотичные переводы сотням неизвестных лиц, вас остановят для проверки. Финмониторинг банка запросит подтверждающие бумаги, действуя по регламентам закона и методическим рекомендациям регулятора.
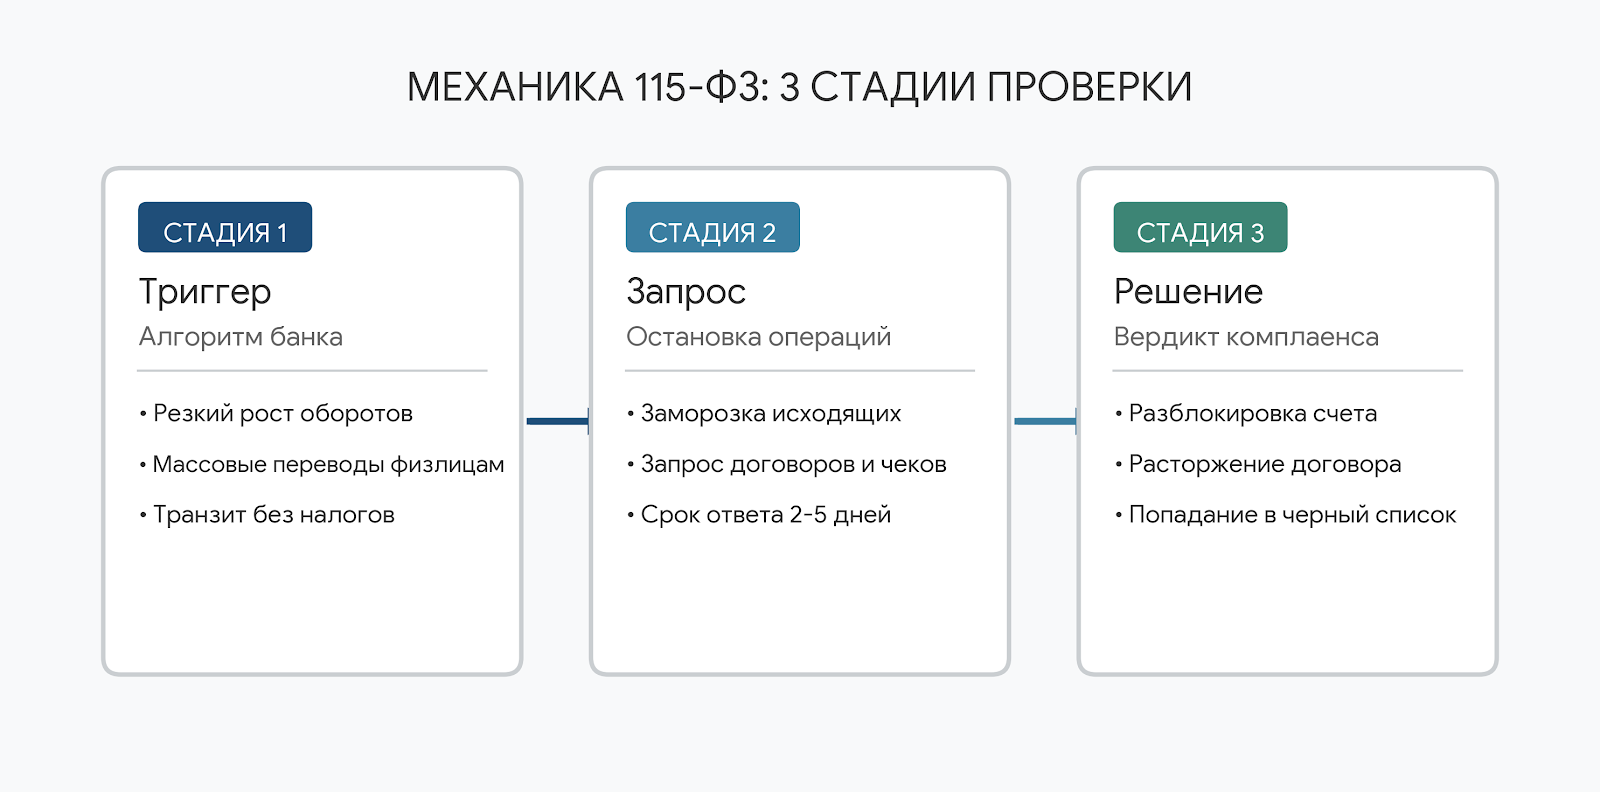
Архитектура: 3 стадии комплаенс-проверки
Ограничения по счету формируются поэтапно:
| Стадия | Как это работает | Особенности |
|---|---|---|
| 1. Срабатывание триггера | Алгоритмы комплаенса фиксируют нетипичное поведение: резкий рост оборота, транзитный характер операций, снятие крупных сумм наличными. | Главный маркер риска для бизнеса — налоговая нагрузка менее 0,9% от дебетового оборота по счету (Методические рекомендации ЦБ РФ № 18-МР). |
| 2. Приостановка и запрос | Банк замораживает исходящие платежи в интернет-банке и направляет официальный запрос на предоставление документов. | Входящие зачисления в этот период продолжают поступать, но расходные операции ограничены. |
| 3. Решение финмониторинга | Аналитики проверяют экономический смысл операций. Если деятельность легальна — ограничения снимаются. | При отказе в предоставлении документов банк инициирует закрытие счета и передает сведения в Банк России. |
Практический кейс: оплата услуг самозанятых
Индивидуальный предприниматель получил от контрагента 2 000 000 рублей и в тот же день перевел всю сумму равными частями на дебетовые карты 20 физических лиц (своим исполнителям). Алгоритм антифрод-контроля приостановил дистанционное обслуживание.
Вариант 1 (Игнорирование требований банка):
- Предприниматель отказался собирать документы, посчитав требования необоснованными.
- Банк расценил поведение как отказ от предоставления информации, заблокировал ДБО и присвоил клиенту высокий уровень риска в платформе ЦБ «Знай своего клиента» (ЗСК).
- Итог: бизнес парализован, открытие новых расчетных счетов в других банках заблокировано.
Вариант 2 (Предоставление документальной базы):
- ИП составил подробное пояснительное письмо с описанием бизнес-модели.
- К ответу прикрепил договоры с исполнителями, технические задания, акты приема-передачи услуг и фискальные чеки из приложения «Мой налог».
- Итог: финмониторинг подтвердил реальность хозяйственных операций, расчетный счет разблокирован в течение 2–3 рабочих дней.
Чистая выгода: Сохранение расчетного счета, «зеленого» статуса в реестрах регулятора и непрерывности бизнеса.
3 скрытые ловушки 115-ФЗ
Внимание: Счета часто попадают под проверки не из-за намеренных нарушений, а вследствие пренебрежения комплаенс-правилами.
- Дробление платежей (структурирование). Распространена ошибка: дробить крупные транзакции на суммы менее обязательного порога контроля (например, переводить по 50 000 рублей подряд). Скоринг-системы выявляют серию однотипных операций автоматически, квалифицируя их как умышленный уход от комплаенса.
- Токсичные контрагенты. Даже при полностью прозрачной собственной бухгалтерии входящий или исходящий перевод компании из «красной» зоны риска комплаенса автоматически транслирует подозрения на ваш расчетный счет.
- Отказ от диалога с банком. Попытка проигнорировать запрос и закрыть счет без предоставления запрашиваемых документов трактуется финансовыми организациями как подтверждение сомнительного характера операций, что влечет автоматическую передачу сведений в ЦБ РФ.
Чем вам может помочь понимание этих правил
- При контрактовании партнеров: Понимание принципа проверки цепочки расчетов мотивирует заранее анализировать контрагентов по реестрам ФНС, картотеке арбитражных дел и сервисам проверки бизнеса перед отправкой авансов.
- При операциях на P2P-площадках: Понимание алгоритмов банка помогает корректно формировать первичные документы, сохранять выписки биржевых ордеров и источники происхождения капитала.
- При администрировании расчетных счетов: Вы сможете грамотно распределять платежи, поддерживать налоговую нагрузку выше порогового уровня и оплачивать хозяйственные расходы (аренду, связь, канцелярию) с того же счета, куда поступает выручка.
Вопросы и ответы
Могут ли по 115-ФЗ заблокировать карту обычного человека?
Да. Если по карте физлица ежедневно проходят десятки входящих переводов от разных отправителей, а средства сразу снимаются наличными или переводятся дальше без оплаченных бытовых покупок, банк расценит операции как сомнительные и приостановит доступ к онлайн-банку до подтверждения источников доходов.
Можно ли забрать свои деньги, если банк расторгает договор?
Да, банк обязан выдать или перечислить остаток денежных средств клиенту. При расторжении договора деньги переводятся на другой расчетный счет клиента в ином банке. При этом Банк России и судебная практика признают незаконными завышенные заградительные комиссии (10–20%) за закрытие счета по комплаенс-основаниям, поэтому банки обязаны перечислять средства по стандартным тарифам расчетно-кассового обслуживания.
Что делать, если компания попала в «красную зону» ЗСК?
Необходимо подать заявление об обжаловании решения в обслуживающий банк. В случае отказа следующим шагом становится обращение в Межведомственную комиссию (МВК) при Банке России. При предоставлении полного пакета первичных хозяйственных документов комиссия выносит решение о пересмотре уровня риска и снятии ограничений на ведение расчетных операций.