Финансовая грамотность — это набор знаний, навыков и повседневных привычек, которые помогают человеку осознанно управлять своими деньгами. Простыми словами, это умение зарабатывать, сохранять, распределять и приумножать свой капитал так, чтобы он работал на вас, а не вы находились в вечной зависимости от него.
Если представить вашу жизнь как плавание на парусном судне, то деньги — это ветер, а финансовая грамотность — это ваше умение управлять парусами. Можно иметь сильный попутный ветер (высокую зарплату), но без знания базовой навигации легко разбиться о скалы (набрать микрозаймов и кредитов). А грамотный капитан даже при слабом бризе сможет уверенно довести корабль до нужной гавани — финансовой независимости.
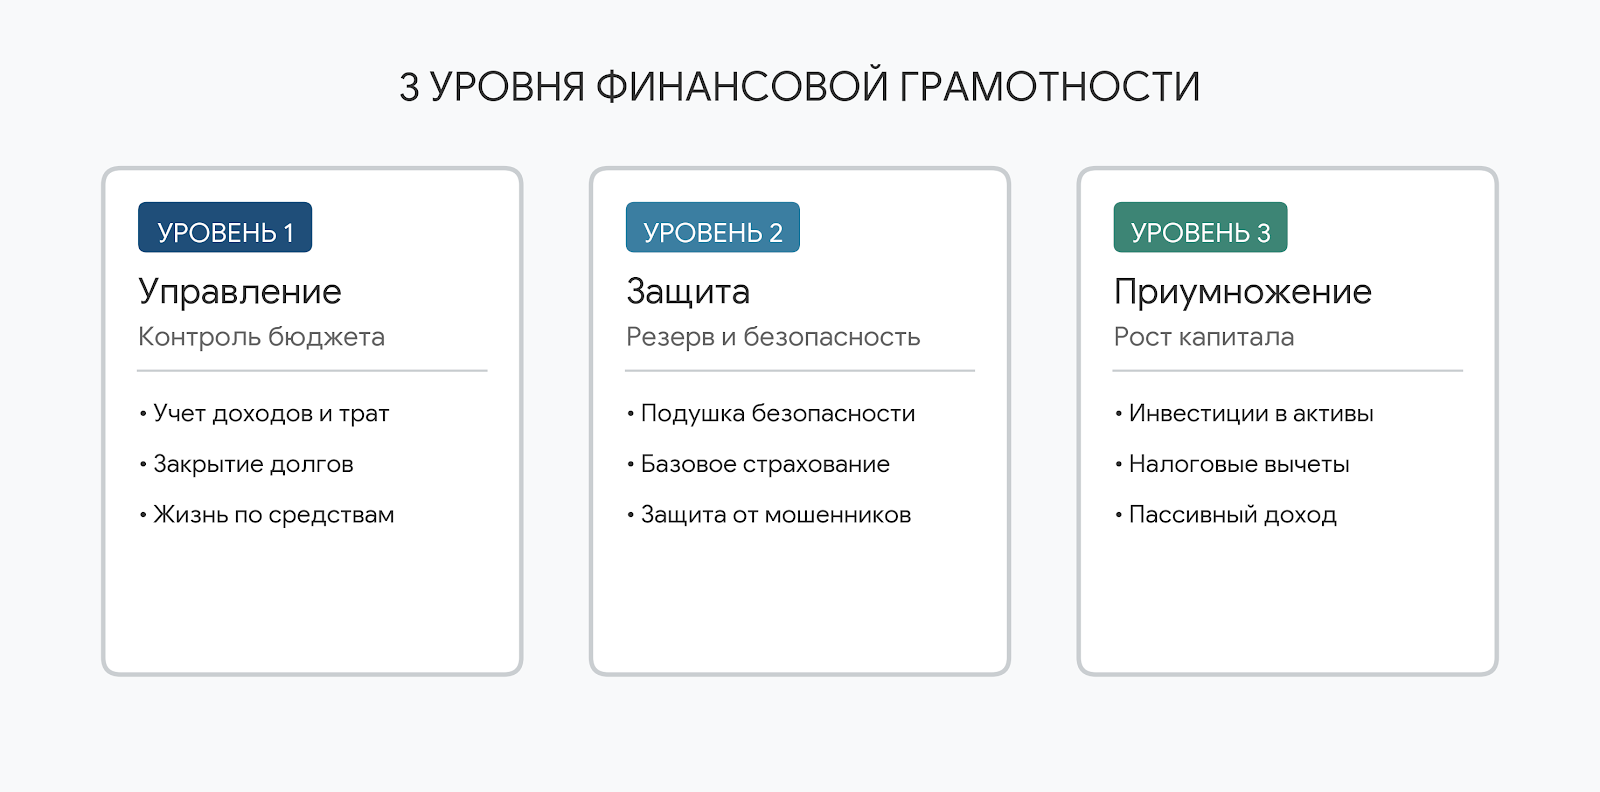
Архитектура: 3 уровня финансовой грамотности
Невозможно стать инвестором, если вы тратите больше, чем зарабатываете. Поэтому финансовая грамотность всегда выстраивается по строгой иерархии:
| Уровень | Главная задача | Особенности |
|---|---|---|
| 1. Управление (База) | Остановка утечки денег. Включает ведение личного бюджета, жизнь по средствам и агрессивное погашение потребительских долгов. | На этом этапе формируется привычка тратить меньше, чем зарабатывать, и не брать кредиты на эмоциях. |
| 2. Защита (Стабильность) | Обеспечение безопасности. Формирование финансовой подушки, покупка базовых страховок (жизнь, имущество), защита от мошенников. | Цель уровня — сделать так, чтобы увольнение или сломанный зуб не стали катастрофой для семьи. |
| 3. Приумножение (Рост) | Создание пассивного дохода. Инвестирование в ценные бумаги, недвижимость и бизнес для обгона инфляции. | К этому этапу можно переходить только после закрытия токсичных долгов и сбора подушки безопасности. |
Как, когда и зачем становиться финансово грамотным
- ЗАЧЕМ это нужно: Чтобы быть готовым к экономическим кризисам, не зависеть от работодателя, обеспечить качественное образование детям и комфортную жизнь на пенсии (не полагаясь исключительно на государственные выплаты).
- КОГДА начинать: В любом возрасте. Но чем раньше вы начнете, тем сильнее на вас будет работать магия сложного процента (когда проценты начисляются на уже заработанный процентный доход).
- КАК этому учиться: Начать с чтения базовой литературы по личным финансам, ведения учета доходов и расходов и внедрения правила «сначала заплати себе» (откладывать минимум 10% с любых поступлений).
Практический кейс: покупка нового смартфона
Человек с зарплатой 60 000 рублей хочет купить флагманский смартфон за 120 000 рублей. Накоплений нет.
Вариант 1 (Финансово неграмотное решение):
- Он идет в магазин и берет потребительский POS-кредит на 2 года под высокую ставку.
- В кредит также включают «обязательную» страховку жизни и СМС-информирование, увеличивая тело долга.
- Итог: За 2 года он выплатит банку около 160 000 рублей. Смартфон к этому времени подешевеет в два раза, а ежемесячные платежи будут вызывать постоянный стресс.
Вариант 2 (Финансово грамотное решение):
- Он решает отложить покупку и открывает пополняемый накопительный счет или депозит.
- Он переводит туда по 10 000 рублей каждый месяц в течение года, получая проценты от банка. Параллельно продает старый телефон на вторичном рынке, добавляя выручку в копилку.
- Итог: Через год он покупает смартфон за свои деньги без переплат. Оставшиеся от продажи старого гаджета средства и начисленные проценты направляются в резервный фонд.
Чистая выгода: Отсутствие кредитной переплаты и стресса при сохранении привычного уровня жизни.
3 скрытые ловушки финансовой неграмотности
Внимание: Мозг склонен к получению быстрого дофаминового удовольствия, что часто толкает на неверные денежные решения.
- Инфляция образа жизни. Ситуация, когда с ростом зарплаты пропорционально растут расходы. Человек начинает больше зарабатывать, но вместо накоплений увеличивает чек на рестораны, берет автокредит и снова остается с нулевым остатком.
- Погоня за быстрой сверхприбылью. Незнание базовых законов экономики приводит людей в финансовые пирамиды и сомнительные проекты с обещаниями сотен процентов доходности. Фундаментальное правило рынка: чем выше потенциальная доходность, тем выше риск безвозвратной потери капитала.
- Страх инвестирования. Из-за отсутствия базовых знаний люди годами хранят сбережения дома или на беспроцентных картах, позволяя инфляции ежегодно уничтожать покупательную способность накоплений.
Чек-лист: первые шаги к грамотности
- Рассчитайте свою «чистую стоимость» (Net Worth): сложите стоимость всех активов и вычтите из нее сумму долгов. Делайте этот срез раз в год для оценки финансового прогресса.
- Бесплатно проверяйте свою кредитную историю 2 раза в год через портал Госуслуг и Бюро кредитных историй (согласно закону № 218-ФЗ), чтобы вовремя выявить ошибочные или мошеннические займы.
- Изучите положенные вам налоговые вычеты: государство возвращает до 13–15% НДФЛ при оплате лечения, обучения, спорта или покупке жилья.
Вопросы и ответы
Можно ли стать финансово грамотным, если я гуманитарий и не понимаю математику?
Да. Финансовая грамотность на 80% состоит из самодисциплины, психологических установок и полезных привычек, и только на 20% — из математики. Все расчеты в бытовом бюджете ограничиваются базовыми арифметическими действиями.
Финансовая грамотность — это про то, чтобы на всем жестко экономить?
Нет. Это инструмент распределения ресурсов в пользу того, что действительно важно для вас, и отсечения навязанных трат. Бюджет помогает найти свободные деньги на значимые цели без снижения качества жизни.
Сколько денег нужно, чтобы начать инвестировать?
Чтобы сделать первый шаг, не требуются крупные суммы. Большинство брокеров позволяют начать с покупки надежных облигаций федерального займа (ОФЗ) или паев биржевых фондов, стоимость которых начинается от 100–1 000 рублей.