Финансовая подушка безопасности — это неприкосновенный запас денег, который формируется исключительно на случай непредвиденных жизненных обстоятельств. К таким обстоятельствам относятся внезапная потеря работы, тяжелая болезнь, требующая дорогостоящего лечения, или срочный капитальный ремонт жилья после аварии.
Если представить вашу жизнь как поездку на автомобиле, то финансовая подушка — это запасное колесо в багажнике. Вы надеетесь, что оно вам никогда не пригодится, и не используете его в повседневных поездках. Но если на скоростной трассе пробивает шину, наличие этого «колеса» спасает вас от необходимости вызывать дорогой эвакуатор или ночевать на обочине.
Архитектура: 3 правила формирования резерва
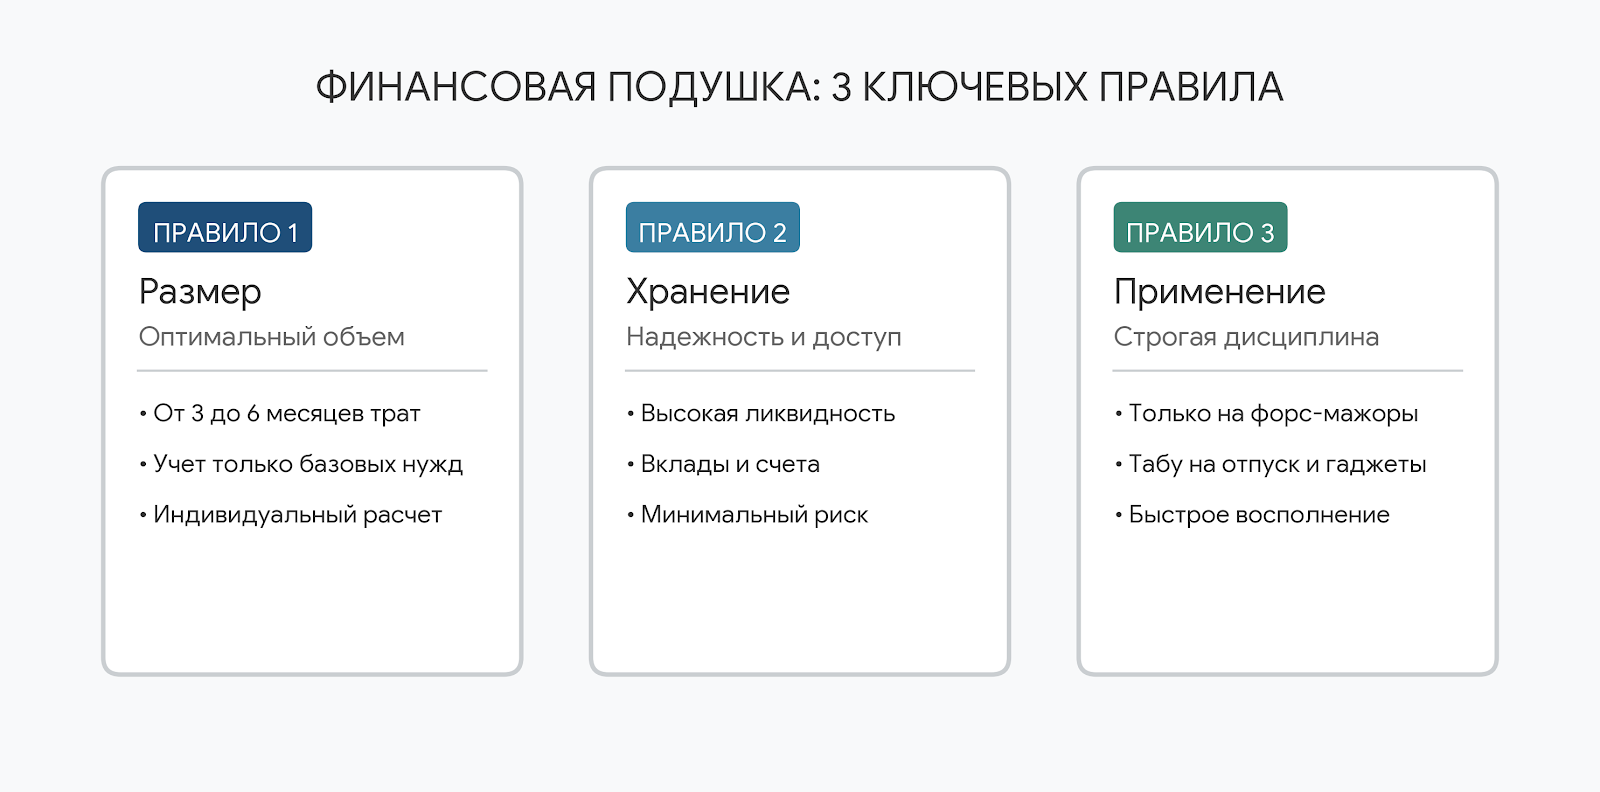
Механика финансовой подушки строго отличается от обычных накоплений на отпуск или новый телефон. Она опирается на следующие базовые принципы:
| Критерий | Как это работает | Особенности |
|---|---|---|
| Размер капитала | Сумма должна покрывать от 3 до 6 месяцев ваших базовых ежемесячных расходов (еда, жилье, кредиты). | Считаются именно обязательные траты, а не доходы. Расходы на развлечения в этот расчет не включаются. |
| Уровень риска | Средства должны лежать в консервативных и понятных инструментах с защитой капитала (например, депозиты). | Категорически не рекомендуется вкладывать эти деньги в акции, криптовалюту или бизнес-проекты. |
| Ликвидность | Доступность денег. В случае беды вы должны иметь возможность снять нужную сумму в течение 24 часов без потери процентов. | Оптимальный вариант — накопительные счета с ежедневным начислением процента или банковские карты с процентом на остаток. |
Как, когда и где собирать подушку
- КОГДА начинать: Процесс формирования начинается с первого же полученного дохода. Механика предполагает автоматический перевод комфортного процента (обычно 10–15%) от любых поступлений в резервный фонд.
- ГДЕ хранить: Идеально разделить сумму. Около 20% можно держать в наличных или на обычной карте для мгновенного доступа в выходные или ночью. Остальные 80% — на накопительных счетах или краткосрочных вкладах в системно значимых банках под защитой АСВ (лимит страхования — до 1,4 млн рублей).
- КАК использовать: Брать деньги из подушки можно только на решение форс-мажорных проблем. Покупка горящего тура со скидкой форс-мажором не является.
Практический кейс: внезапная потеря работы
Мужчина работает инженером. Его ежемесячные обязательные расходы (ипотека, ЖКХ, еда, бензин) составляют 50 000 рублей. Внезапно компания закрывается, и он одним днем теряет источник дохода. Поиск аналогичной должности обычно занимает около 4 месяцев.
Вариант 1 (Жизнь без финансовой подушки):
- Уже в следующем месяце нечем платить ипотеку и покупать продукты.
- Человек вынужден брать микрозаймы под высокий процент (до 0,8% в день по закону) или соглашаться на первую попавшуюся низкооплачиваемую работу не по профилю.
- Итог: Образование долгов, потеря квалификации, сильнейший психологический стресс.
Вариант 2 (Жизнь со сформированной подушкой безопасности):
- У инженера заранее накоплен резерв в размере 200 000 рублей (базовые расходы за 4 месяца).
- С октября по январь он спокойно оплачивает жилье и питание из этого фонда.
- Итог: Он не берет кредитов, спокойно проходит 5-6 этапов собеседований в хорошие компании и выходит на новую должность с повышением оклада.
Чистая выгода: Защита от кредитной кабалы и сохранение профессионального статуса благодаря наличию резервного времени.
3 скрытые ловушки финансовой подушки
Внимание: Неправильное хранение резервного капитала может привести к тому, что в нужный момент денег не окажется или они обесценятся.
- Хранение «под матрасом». Если хранить всю подушку просто в виде наличных дома, она будет неизбежно съедаться инфляцией. За несколько лет покупательная способность этого капитала может заметно снизиться.
- Использование длинных вкладов без права снятия. Желая получить максимальный процент, некоторые кладут подушку на депозиты сроком на 1–3 года без возможности частичного снятия. Если деньги понадобятся срочно, придется закрывать вклад досрочно, полностью теряя весь накопленный процентный доход.
- Инвестирование резерва в фондовый рынок. Вложив подушку безопасности в акции ради высокой прибыли, можно столкнуться с ситуацией, когда срочно понадобятся деньги, а рынок в этот момент будет в просадке на 30–40%. Придется фиксировать огромные убытки.
Чек-лист: как проверить свою готовность
- Рассчитайте точную сумму своих минимальных базовых расходов за 1 месяц. Не угадывайте, а возьмите выписку по карте.
- Умножьте эту сумму минимум на 3 (а лучше на 6). Это и есть ваша финансовая цель.
- Настройте автопополнение в банковском приложении: пусть в день зарплаты 10% автоматически улетает на отдельный, невидимый на главном экране накопительный счет.
Вопросы и ответы
Нужно ли сначала закрыть долги, а потом копить подушку?
Считается оптимальным комбинированный подход: сначала быстро собрать минимальный резерв (на 1 месяц базовых трат), затем направить все свободные деньги на агрессивное досрочное погашение кредитов (особенно кредитных карт), и только после избавления от долгов дособирать подушку до 3–6 месяцев.
В какой валюте лучше хранить резерв?
Основное правило — держать подушку в той валюте, в которой вы тратите деньги. Для большинства граждан РФ это рубли, так как при форс-мажоре повседневные покупки оплачиваются в рублях. Двойная конвертация (покупка и срочная продажа валюты в неудачный момент) чаще всего приносит убытки.
Достаточно ли подушки на 1 месяц?
Обычно нет. Полноценный процесс поиска новой работы, прохождения всех собеседований, проверок службы безопасности и ожидания первой зарплаты на новом месте редко укладывается в 30 дней.