Инфляция — это процесс обесценивания денег, который проявляется в виде устойчивого роста общего уровня цен на товары и услуги. Простыми словами, это ситуация, когда сегодня на 1000 рублей вы можете купить меньше продуктов в супермаркете, чем могли купить на эту же сумму год назад.
Представьте, что экономика — это большая кастрюля супа. Мясо, овощи и лапша в ней — это реальные товары и услуги, которые производят люди. А бульон (вода) — это деньги. Если вы просто дольете в кастрюлю еще воды (государство напечатает больше денег) без добавления мяса и овощей, супа станет больше, но он будет менее наваристым и сытным. Точно так же деньги теряют свою «питательную ценность» (покупательную способность), когда их становится слишком много по отношению к реальным товарам.
Архитектура: 3 вида инфляции по темпам роста
Инфляция не всегда является злом. Ее влияние на экономику сильно зависит от скорости обесценивания денег:
| Вид инфляции | Темпы роста цен | Особенности и влияние |
|---|---|---|
| Умеренная (ползучая) | До 10% в год. | Считается нормой и даже полезна. Она стимулирует людей не копить деньги под матрасом, а тратить их или инвестировать, что двигает экономику вперед. |
| Галопирующая | От 10% до 50% (иногда до 100%) в год. | Опасна для экономики. Деньги обесцениваются слишком быстро, контракты заключаются с трудом, население беднеет. |
| Гиперинфляция | Свыше 50% в месяц. | Катастрофа. Цены растут каждый день, деньги полностью теряют свою функцию, люди переходят на бартер (обмен товарами). |
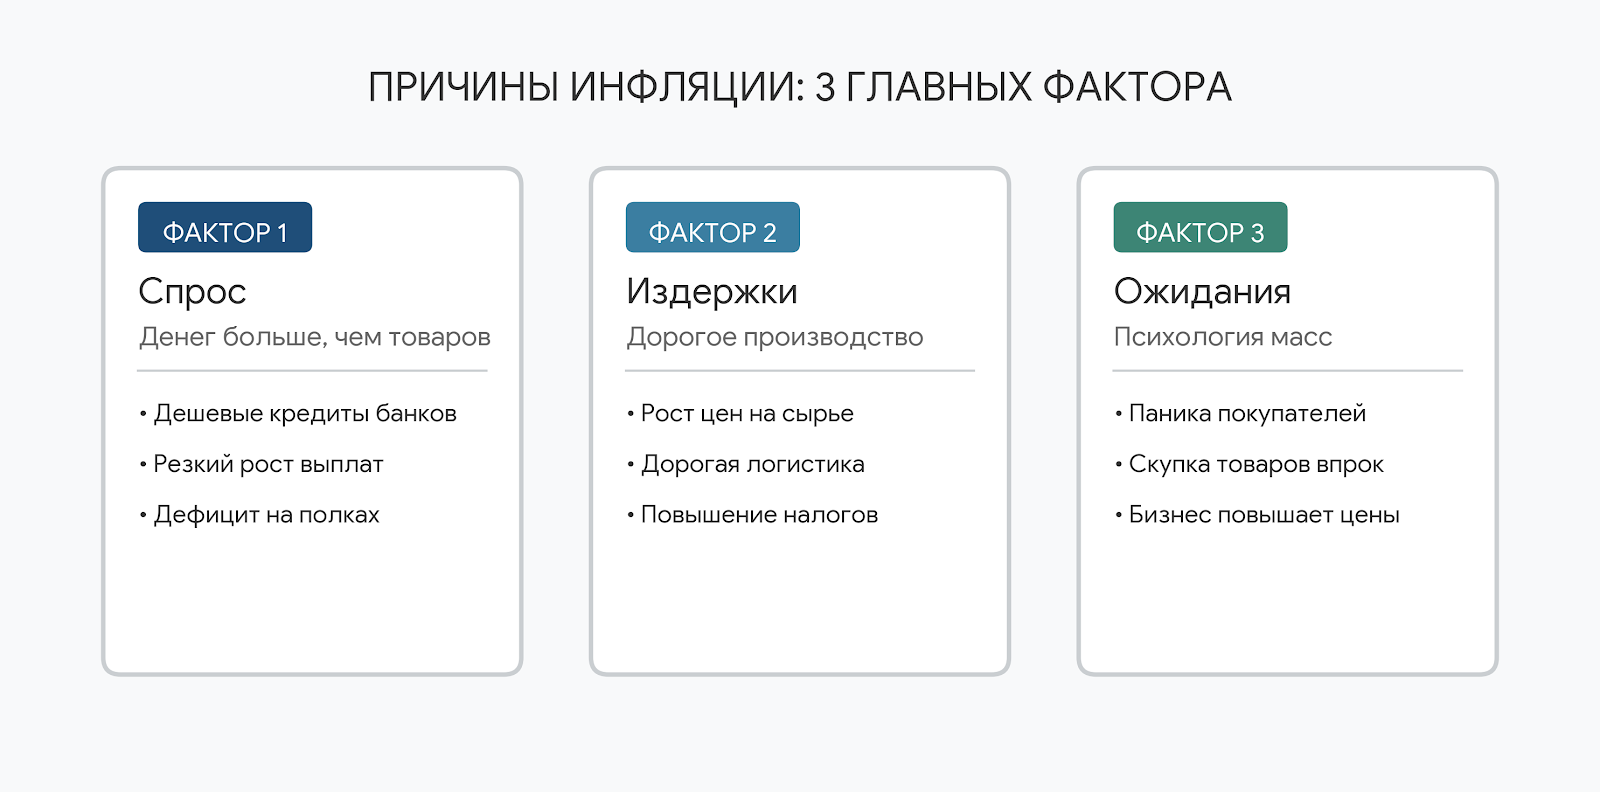
Как, когда и почему возникает инфляция
- Инфляция спроса: Если кредиты становятся слишком дешевыми или государство резко раздает много денег населению, люди начинают массово скупать товары. Производители не успевают выпускать столько продукции (возникает дефицит), и чтобы сбалансировать рынок, они просто повышают цены.
- Инфляция предложения (рост издержек): Если дорожает бензин, электричество, сырье или повышаются налоги, заводам становится дороже производить продукцию. Эту разницу в затратах они всегда перекладывают на конечного покупателя, меняя ценники в магазине.
- Инфляционные ожидания (психология): Когда в новостях говорят о грядущем кризисе, люди пугаются и бегут скупать гречку, сахар и технику «пока не подорожало». Из-за этого ажиотажа товары исчезают с полок, и магазины вынужденно задирают цены. Страх инфляции порождает саму инфляцию.
Практический кейс: сбережения против инфляции
У вас есть накопления — 100 000 рублей. Официальная инфляция за год составила 8%.
Вариант 1 (Деньги лежат наличными дома):
- Через год у вас в тумбочке лежат те же самые бумажные 100 000 рублей.
- Но из-за роста цен их реальная покупательная способность упала. Теперь на эти деньги вы можете купить товаров лишь на 92 000 рублей (в ценах прошлого года).
- Итог: Вы потеряли часть своего капитала, ничего не делая.
Вариант 2 (Деньги работают на банковском вкладе):
- Вы положили деньги на год под 10% годовых.
- Через год банк возвращает вам 110 000 рублей.
- Итог: Ваш доход (10%) перекрыл инфляцию (8%). Вы не только сохранили покупательную способность своих денег, но и приумножили их в реальном выражении.
Чистая выгода: Грамотное размещение средств защищает капитал от обесценивания, превращая инфляцию из врага в стимул для развития.
3 скрытые ловушки инфляции
Внимание: То, что вы видите в новостях, не всегда отражает реальное положение дел в вашем кошельке.
- Личная инфляция vs Официальная. Государство считает инфляцию по огромной «корзине», куда входят и картошка, и автомобили, и билеты на самолет. Но если вы не покупаете машины и не летаете в отпуск, а 70% дохода тратите на еду (которая могла подорожать на 20%), ваша личная инфляция будет в разы выше официальной.
- Иллюзия роста доходов. Если за год ваша зарплата выросла на 5%, вы можете чувствовать себя богаче. Но если инфляция за этот же год составила 10%, то математически вы стали беднее, так как ваш реальный доход снизился.
- Инфляционный налог (Скрытый налог). Инфляция очень выгодна государству, у которого есть внутренние долги в национальной валюте. Когда деньги обесцениваются, государству становится проще расплачиваться по своим старым долгам, но платит за этот «банкет» население снижением уровня жизни.
Чек-лист: как защитить свои деньги
- Никогда не храните крупные суммы в наличных рублях дома. Деньги всегда должны работать (хотя бы на обычном накопительном счете).
- Инвестируйте в твердые активы (недвижимость) или в бизнес (акции надежных компаний) — на длинной дистанции они обычно растут в цене быстрее инфляции.
- Регулярно повышайте свою квалификацию. Главная защита от роста цен — это когда ваша личная ценность на рынке труда и ваша зарплата растут быстрее, чем ценники в магазинах.
Вопросы и ответы
Почему государство просто не заморозит цены законом?
Потому что это приведет к тотальному дефициту. Если заставить фермера продавать молоко дешевле, чем ему обходится содержание коров, он просто разорится и закроет ферму. Молоко вообще исчезнет с полок магазинов.
Можно ли победить инфляцию, если просто перестать печатать деньги?
Полностью останавливать рост цен (доводить инфляцию до 0%) опасно. Если цены начнут падать (это называется дефляция), люди перестанут покупать товары сегодня в надежде, что завтра будет еще дешевле. Заводы остановятся, начнутся массовые увольнения. Небольшая инфляция (около 4%) — это смазка для шестеренок экономики.
Кому выгодна инфляция?
Заемщикам с фиксированной ставкой. Если вы взяли ипотеку на 20 лет с фиксированным платежом в 30 000 рублей, то из-за инфляции через 10 лет эта сумма превратится в сущие копейки для вашего бюджета (так как ваша зарплата тоже будет расти), и отдавать долг банку станет гораздо легче.