Кэшбэк — это возврат части стоимости покупки деньгами или бонусами по правилам программы лояльности. Банк начисляет его не за сам факт владения картой, а за подходящие операции и выполнение условий тарифа. Поэтому рекламные «до 15%» не означают, что именно столько вернётся с каждой покупки.
Как работает кэшбэк
После оплаты банк получает данные о транзакции: сумму, дату, продавца и категорию операции. Алгоритм проверяет MCC-код продавца, выбранные категории, лимиты и список исключений. Затем вознаграждение появляется в приложении — сразу, после закрытия расчётного периода или после окончания срока возврата покупки.
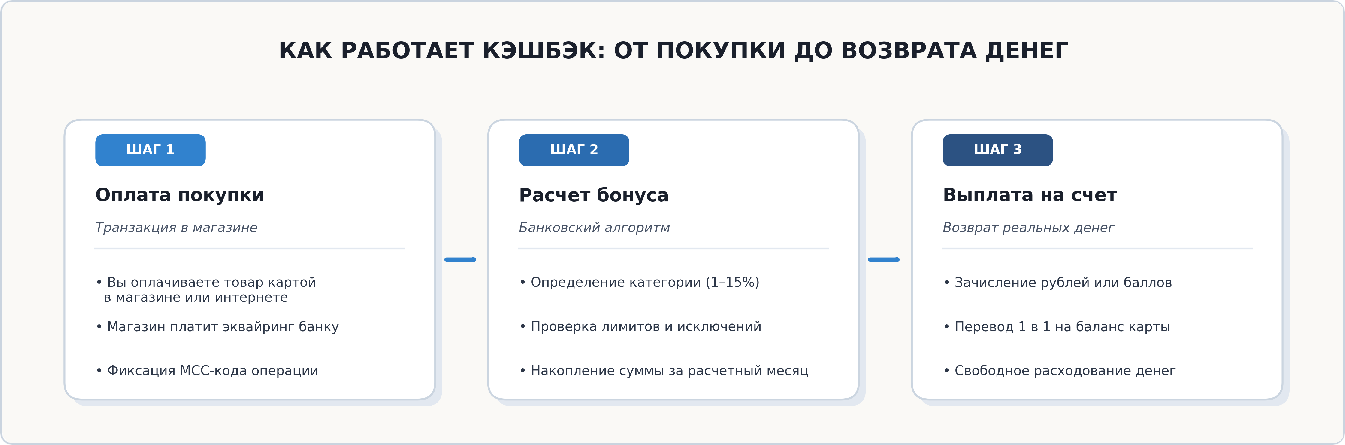
Схема финансирования обычно выглядит так: магазин платит эквайеру комиссию за приём карт, часть межбанковского вознаграждения получает банк, выпустивший карту, а банк направляет часть дохода на программу лояльности. Размер комиссии и доля, которую банк возвращает клиенту, различаются. Поэтому нельзя заранее считать любой кэшбэк «оплаченным магазином» или гарантированным доходом.
Виды программ
| Формат | Что получает клиент | На что обратить внимание |
|---|---|---|
| Рубли | Деньги на счёт или карту | Срок выплаты и возможность вывести средства |
| Баллы | Внутренние бонусы | Курс обмена, срок действия и список покупок для компенсации |
| Мили | Единицы программы путешествий | Правила обмена на билеты, отели и доплаты |
| Партнёрский бонус | Повышенное вознаграждение за конкретный магазин | Нужно активировать предложение или перейти по специальной ссылке |
Баллы и мили нельзя автоматически считать рублями: их ценность определяется правилами программы. Иногда один балл равен одному рублю, а иногда обменный курс меняется в зависимости от категории покупки.
Базовые и повышенные категории
У карты может быть базовый процент на все подходящие покупки и повышенный процент на несколько категорий месяца: супермаркеты, транспорт, аптеки или кафе. Категории выбирают в приложении до начала расчётного периода либо они назначаются автоматически — это устанавливает банк.
Категорию определяет MCC-код, который присваивается продавцу при подключении эквайринга. Например, в классификаторе Visa код 5411 относится к супермаркетам, а 5541 — к автозаправочным станциям. Если магазин работает под другим кодом, покупка может не попасть в повышенную категорию, даже если по виду это кафе или магазин.
Что уменьшает возврат
Банк России и ФАС рекомендуют раскрывать не только привлекательный процент, но и ограничения программы. На практике встречаются:
- месячный или годовой потолок вознаграждения;
- минимальная и максимальная сумма покупки;
- перечень MCC-кодов, по которым начисляется бонус;
- исключения для переводов, снятия наличных, оплаты налогов, штрафов и ЖКХ;
- требование выбрать категории, потратить определённую сумму или поддерживать остаток;
- округление суммы операции и начисление только после подтверждения покупки.
Точный список зависит от банка. Формулировка «кэшбэк на всё» обычно означает «на все операции, которые не исключены правилами».
Пример расчёта
Предположим, за месяц вы потратили 30 000 ₽: 20 000 ₽ в обычных категориях с базовым кэшбэком 1% и 10 000 ₽ в выбранной категории с повышенным кэшбэком 5%. До учёта лимита получится:
20 000 × 1% + 10 000 × 5% = 700 ₽Если лимит программы — 500 ₽ в месяц, фактическое начисление составит не больше 500 ₽. Если карта стоит 199 ₽ в месяц, чистая выгода при выполнении всех условий — до 301 ₽. Это только пример: реальные проценты, лимиты и стоимость обслуживания берите из тарифа.
Как выбрать карту
- Посмотрите расходы за последние два-три месяца и найдите самые крупные категории.
- Сравните базовый процент, повышенные категории, лимит и минимальную сумму покупки.
- Проверьте стоимость обслуживания и условия его бесплатности.
- Узнайте, когда и в какой форме начисляется вознаграждение.
- Прочитайте список исключений и правила возврата товара.
- Посчитайте чистую выгоду: ожидаемый кэшбэк минус обслуживание и обязательные расходы.
Держать несколько карт разумно только тогда, когда выгода превышает плату за обслуживание и вы успеваете следить за условиями. Не стоит покупать лишние товары ради повышенного процента: скидка теряет смысл, если трата не была нужна.
Что происходит при возврате покупки
При отмене или возврате операции банк обычно сторнирует начисленный кэшбэк. Если бонус уже потрачен, его могут удержать из будущих начислений или списать с бонусного счёта. Сроки и порядок зависят от правил конкретной программы.
Облагается ли кэшбэк НДФЛ
Обычный банковский кэшбэк по публичной программе лояльности не считается налогооблагаемым доходом. ФНС отдельно указывает исключения: вознаграждение вне публичной оферты, выплаты в рамках трудовых отношений или оплату за услуги, работы либо поставку товаров. Если программа нестандартная, проверьте её юридические условия.
Безопасное использование
- Активируйте категории в начале месяца и сохраните подтверждение выбора.
- Проверяйте MCC-код и статус операции, если повышенный бонус не начислился.
- Не храните на карте больше денег, чем нужно для повседневных расходов.
- Сверяйте начисления с выпиской и правилами программы.
- Не считайте кэшбэк гарантированной доходностью: банк может изменить тариф с уведомлением по договору.
Коротко
- Кэшбэк — возврат части цены покупки деньгами, баллами или милями при выполнении условий программы.
- Размер возврата определяют категория, MCC-код, лимиты и исключения.
- Смотрите не только процент, но и обслуживание, сроки выплаты и курс баллов.
- После возврата товара ранее начисленный бонус обычно отменяется.
- Обычный банковский кэшбэк по публичной программе не облагается НДФЛ, но есть исключения.
Вопросы и ответы
Почему кэшбэк не начислили за покупку?
Проверьте MCC-код, список исключений, минимальную сумму покупки, месячный лимит и дату активации категории. Иногда операция сначала находится в статусе ожидания и появляется после окончательного расчёта продавца.
Можно ли получить кэшбэк за оплату кредитной картой?
Иногда да. Это зависит от программы банка и типа операции. Уточните, начисляется ли бонус за покупки в кредит и не исключены ли операции из-за условий грейс-периода или тарифа.
Что выгоднее: рубли, баллы или мили?
Сравнивайте не название, а реальную стоимость использования. Рубли проще потратить, а баллы и мили могут дать больше выгоды при регулярных поездках, но обычно имеют ограничения и срок действия.