Личный бюджет — это структурированный финансовый план, который учитывает все входящие денежные потоки (доходы) и исходящие траты (расходы) человека или семьи за определенный период времени. Простыми словами, это инструмент управления собственными деньгами, позволяющий направлять их на важные цели, а не гадать, куда они исчезли к концу месяца.
Если представить ваши финансы как путешествие на автомобиле, то личный бюджет — это навигатор и датчик уровня топлива в одном устройстве. Без него можно ехать, но велик риск заблудиться или внезапно заглохнуть посреди трассы. Бюджет заранее показывает, хватит ли вам «бензина» до следующей зарплаты и где лучше притормозить, чтобы не уйти в минус.
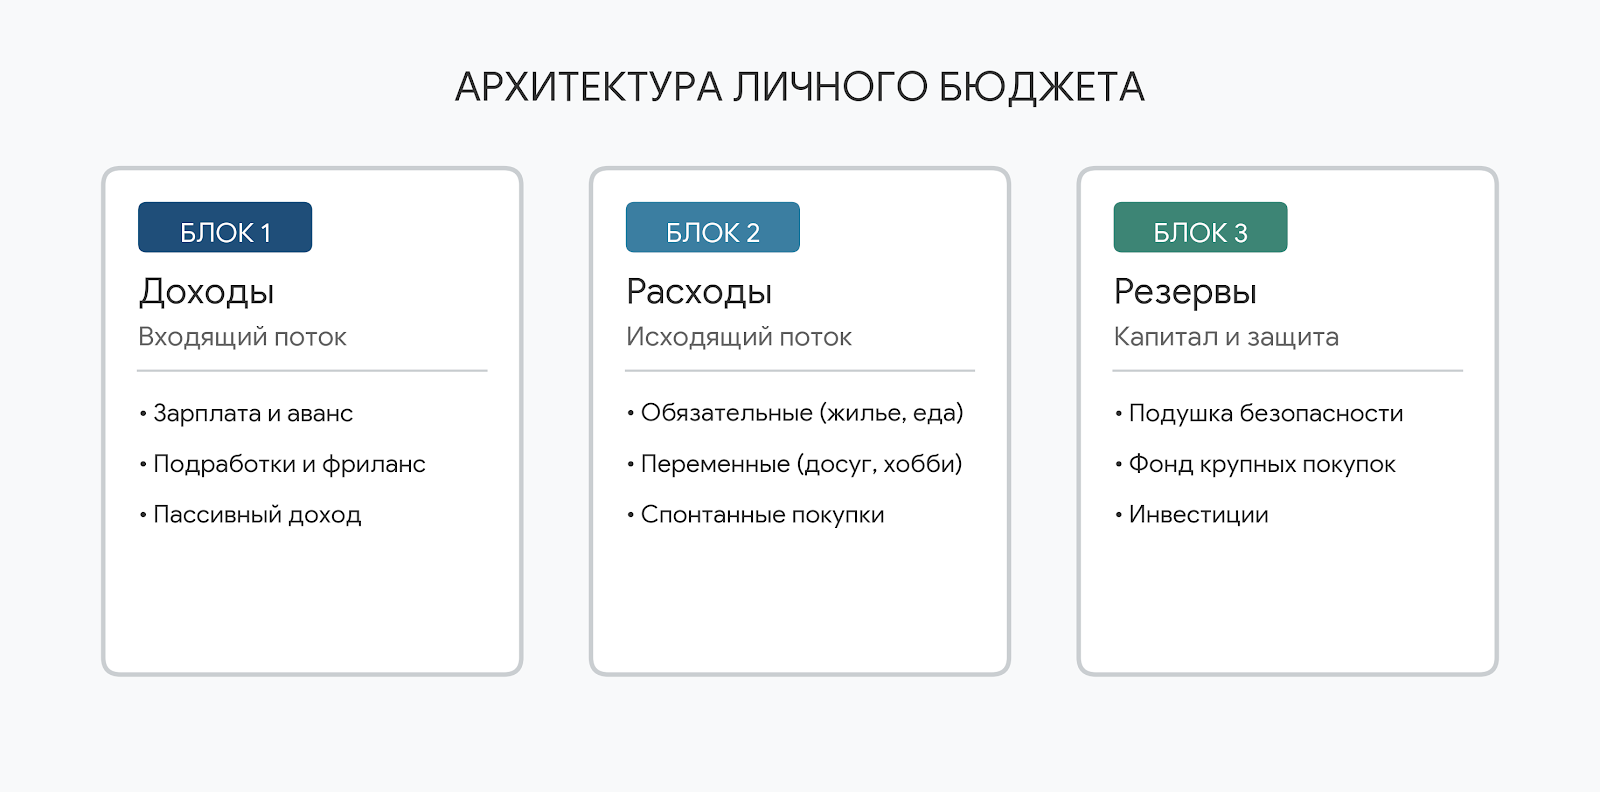
Архитектура личного бюджета: 3 базовых блока
Любой грамотный бюджет всегда строится на балансе трех составляющих:
| Элемент системы | Что это значит | Особенности |
|---|---|---|
| Доходы (Входящий поток) | Все деньги, которые вы получаете: зарплата, премии, доходы от аренды, дивиденды, проценты по вкладам. | Важно разделять регулярные доходы (база) и нерегулярные (разовые подработки, подарки). |
| Расходы (Исходящий поток) | Деньги, которые вы тратите. Делятся на обязательные (ипотека, ЖКХ, еда) и переменные (развлечения, хобби). | Спонтанные покупки — главный враг бюджета. Их нужно либо ограничивать, либо закладывать под них отдельный лимит. |
| Резервы и Инвестиции | Разница между доходами и расходами, которая направляется на формирование капитала и финансовой подушки. | Фонд непредвиденных расходов (подушка) должен храниться на доступных счетах без риска потери стоимости и обгонять официальную инфляцию через доходность вкладов. |
Как, когда и где вести личный бюджет
- КОГДА начинать: Прямо сейчас, особенно если вы постоянно сталкиваетесь с нехваткой денег за неделю до зарплаты или не можете накопить на крупную покупку.
- ГДЕ вести: Формат не имеет значения — главное, чтобы вам было удобно. Это может быть тетрадь, таблица в Excel/Google Sheets или специализированные мобильные приложения, которые умеют автоматически загружать чеки из банков.
- КАК распределять: Самый популярный метод — правило «50/30/20». 50% дохода направляется на базовые нужды (жилье, транспорт, продукты), 30% — на желания (кафе, подписки, одежда), 20% — на сбережения и досрочное погашение долгов.
Практический кейс: поломка бытовой техники
Семья зарабатывает 100 000 рублей в месяц. Внезапно ломается холодильник, ремонт или покупка нового требует 30 000 рублей.
Вариант 1 (Жизнь без бюджета):
- Все 100 000 рублей уходят «в ноль» на текущие нужды, накоплений нет.
- Семья оформляет кредитную карту или микрозайм на 30 000 рублей под процент по действующим банковским ставкам.
- В следующем месяце из доходов вычитается не только долг, но и начисленные проценты. Финансовая нагрузка растет, образуется кредитная спираль.
Вариант 2 (Жизнь с ведением бюджета):
- Семья применяет правило 50/30/20 и каждый месяц откладывает 20 000 рублей в резервный фонд.
- За полгода накоплена подушка безопасности в размере 120 000 рублей.
- Поломка оплачивается из резерва. Бюджет следующего месяца не страдает, долгов перед банком нет.
Чистая выгода: Отсутствие переплат по кредитным процентам и сохранение психологического комфорта при форс-мажорах.
3 скрытые ловушки при ведении бюджета
Внимание: Большинство людей бросают вести учет расходов в первые два месяца из-за классических ошибок.
- «Ментальная бухгалтерия». Попытка держать все цифры в голове обречена на провал. Наш мозг склонен недооценивать мелкие траты (утренний кофе, такси) и переоценивать свободный остаток средств. Учет должен быть только письменным или цифровым.
- Слишком жесткая экономия. Если вы урежете 100% расходов на развлечения и хобби ради скорейшего накопления, это приведет к «финансовому срыву». Бюджет — это не диета, а план питания. В нем обязательно должны быть легальные деньги на радости.
- Игнорирование редких платежей. Многие забывают заложить в бюджет ежегодные траты: налоги на имущество, продление страховок (ОСАГО, КАСКО), техническое обслуживание автомобиля или покупку подарков на дни рождения. Эти суммы нужно делить на 12 месяцев и откладывать заранее.
Чек-лист: как не забросить бюджет
- Заплатите сначала себе: переводите 10-20% дохода на накопительный счет в день получения зарплаты, а не в конце месяца.
- Округляйте остатки на картах на специальные копилки — это создает незаметный ручеек дополнительных сбережений.
- Выделите один день в месяц (например, 1 число) для подведения итогов и планирования лимитов на следующий месяц.
Вопросы и ответы
Нужно ли вести бюджет, если я мало зарабатываю?
Обязательно. Чем меньше доходы, тем выше цена финансовой ошибки. Бюджет поможет найти «черные дыры» в расходах и высвободить деньги на повышение квалификации или формирование минимального резерва.
Что делать, если у меня нерегулярный доход (фриланс)?
Рассчитайте свою «базовую черту» — минимальную сумму, необходимую для выживания (жилье, еда, связь). В хорошие месяцы всё, что заработано сверх этой черты, отправляйте в стабилизационный фонд. В плохие месяцы берите деньги оттуда.
Какой размер должен быть у финансовой подушки безопасности?
Классический стандарт финансового планирования — сумма, равная вашим обязательным базовым расходам за 3–6 месяцев. Эти деньги позволят спокойно искать новую работу в случае увольнения.