Расчётно-кассовое обслуживание (РКО) — это комплекс финансовых и технологических услуг банка, позволяющий индивидуальным предпринимателям и юридическим лицам открывать расчетные счета, принимать платежи от клиентов, рассчитываться с партнерами, выплачивать зарплату и управлять налогами в полном соответствии с законами РФ.
Если представить бизнес как автомобиль, то продукция или услуга — это его двигатель, а РКО — это вся топливная система. Через нее поступает оплата от покупателей (горючее), распределяются средства на закупку сырья и аренду, а излишки направляются в резервные баки (депозиты-овернайт) для стабильного хода бизнеса.
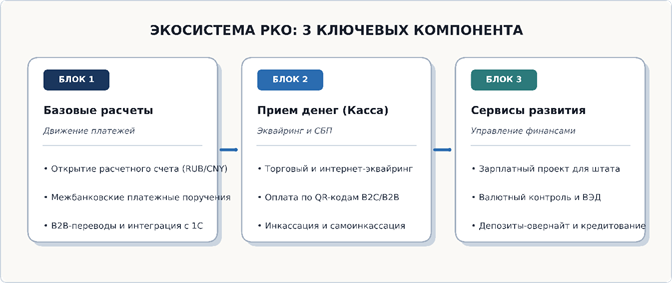
Архитектура РКО: базовые операции vs дополнительные сервисы
Современное РКО давно вышло за рамки простого счета в банке и представляет собой комплексную цифровую экосистему:
| Направление услуг | Что входит в пакет РКО | Польза для предпринимателя |
|---|---|---|
| Расчетный блок | Открытие счетов (RUB, CNY, AED), платежные поручения B2B, автоплатежи в бюджет, интеграция с 1С. | Мгновенные и бесперебойные взаиморасчеты с контрагентами и государством. |
| Кассовый блок | Торговый, интернет- и мобильный эквайринг, прием оплаты по QR через СБП, кассовое оборудование, инкассация. | Легальный прием платежей от розничных покупателей любыми способами. |
| Сервисный блок | Зарплатный проект, валютный контроль (ВЭД), овердрафт, бизнес-карты, онлайн-бухгалтерия. | Снижение нагрузки на штатную бухгалтерию и оперативный доступ к деньгам. |
Как, когда, где и при каких обстоятельствах бизнес подключает РКО
Договор РКО — это главный юридический инструмент для взаимодействия компании с безналичной финансовой системой:
КОГДА и при каких обстоятельствах подключение РКО неизбежно:
- Сразу после регистрации ИП или ООО: для оплаты первой аренды, уставного капитала (для ООО) и закупки товаров.
- При выходе в розницу или на маркетплейсы: для приема безналичной оплаты от физлиц и получения выплат от торговых площадок (Wildberries, Ozon, Яндекс Маркет).
- При заключении B2B-контрактов: расчеты между юридическими лицами наличными строго ограничены суммой 100 000 ₽ в рамках одного договора.
- При найме сотрудников: для автоматизированного перечисления зарплаты, премий и уплаты страховых взносов.
ГДЕ и как оформляется договор РКО:
- Онлайн на сайте лицензированного банка: предприниматель выбирает тарифный план, отправляет сканы документов и получает зарезервированные реквизиты счета за 5 минут.
- На выездной встрече: персональный менеджер банка с лицензией ЦБ РФ привозит договор и банковскую карту прямо в офис, кафе или на производство.
КАК минимизировать расходы на РКО:
Подбирайте тариф строго под свою бизнес-модель: если у вас мало платежек, но большой торговый оборот — выбирайте тариф с минимальным процентом по эквайрингу. Храните свободные средства на овернайт-депозитах под защитой АСВ до 1,4 млн ₽.
Практический кейс: оптимизация расходов на РКО в сфере услуг
Сценарий: сервисный автоцентр ООО (выручка 3 000 000 ₽ в месяц).
Автоцентр принимает 2 000 000 ₽ по картам через эквайринг, 1 000 000 ₽ по безналичному расчету от корпоративных клиентов и делает 40 исходящих платежей поставщикам запчастей.
Вариант 1 (Без анализа РКО — стандартный базовый тариф):
- Абонентская плата: 0 ₽.
- Исходящие платежки: 40 шт. × 120 ₽ = 4 800 ₽.
- Эквайринг (ставка 2,4%): 2 000 000 × 2,4% = 48 000 ₽.
- Итоговые расходы: 52 800 ₽/мес. (633 600 ₽ в год).
Вариант 2 (Оптимизированный пакет РКО с оплатой по СБП):
- Абонентская плата за премиальный тариф: 3 990 ₽/мес. (включает 50 бесплатных платежей).
- Перевод 50% розничных оплат на QR-код СБП (комиссия 0,7% вместо 2,0% по эквайрингу):
- 1 000 000 × 0,7% (СБП) = 7 000 ₽.
- 1 000 000 × 2,0% (Торговый эквайринг) = 20 000 ₽.
- Итоговые расходы: 30 990 ₽/мес. (371 880 ₽ в год).
Чистая экономия компании: 261 720 ₽ в год за счет грамотной настройки РКО.
3 скрытые ловушки договоров РКО
Внимание: Несоблюдение правил РКО и требований финмониторинга может привести к заморозке платежей.
- Комиссия за перевод физлицам (антиотмывочный барьер 115-ФЗ). Банки устанавливают повышенную комиссию (до 10%) на переводы с расчетного счета на карты физических лиц при превышении лимита (например, свыше 1–3 млн ₽ в месяц).
- Платное SMS-информирование по бизнес-картам. Подключение оповещений на несколько привязанных к счету карт сотрудников может незаметно обходиться компании в 500–1 500 ₽ ежемесячно.
- Штрафы за отсутствие налоговых платежей со счета. Если бизнес проводит все обороты по счету в одном банке, а налоги платит через другой, банк может снизить скоринг-рейтинг («светофор ЦБ») из-за налоговой нагрузки менее 0,9% от оборота.
Чек-лист: как выбрать надежного партнера по РКО
- Оцените скорость проведения платежей: наличие продленного платежного дня (до 20:00–21:00) или круглосуточных внутрибанковских расчетов 24/7.
- Проверьте тарифы на эквайринг и наличие бесплатного подключения кассового оборудования по 54-ФЗ.
- Убедитесь в удобстве мобильного приложения и возможности интеграции с вашей бухгалтерской программой.
- Проверьте участие банка в реестре Агентства по страхованию вкладов (АСВ) для защиты средств субъектов МСП.
Вопросы и ответы
Чем отличается расчетный счет от лицевого счета физического лица?
Лицевой (текущий) счет открывается гражданам для личных нужд (зарплата, бытовые покупки, вклады). Расчетный счет открывается ИП и юридическим лицам исключительно для коммерческой деятельности, учета предпринимательской выручки и уплаты бизнес-налогов.
Можно ли открыть несколько счетов РКО в разных банках?
Да. Законодательство РФ не ограничивает количество расчетных счетов для одного ИП или ООО. Наличие счетов в 2–3 разных банках повышает устойчивость бизнеса, позволяет распределять риски и комбинировать лучшие условия по эквайрингу и ВЭД.
Сколько времени занимает проведение платежного поручения по РКО?
Внутрибанковские переводы между клиентами одного банка проходят мгновенно в режиме 24/7. Межбанковские переводы через платежную систему Банка России осуществляются рейсами в течение дня (обычно от 15 минут до 2 часов) в рабочие часы банковского дня.