Страхование — это система защиты имущественных интересов граждан и организаций при наступлении определенных непредвиденных событий (страховых случаев) за счет денежных фондов, формируемых из уплачиваемых страховых взносов (премий). Простыми словами, это способ переложить потенциальный крупный финансовый ущерб на плечи специализированной компании в рамках Закона РФ № 4015-1 «Об организации страхового дела в Российской Федерации».
Если представить вашу финансовую жизнь как управление автомобилем на трассе, то страхование — это подушка безопасности. Вы надеетесь, что она никогда не сработает, и платите за нее определенную цену (страховую премию). Но если случается авария, подушка принимает удар на себя и спасает вас от сокрушительных финансовых последствий.
Архитектура страхования: субъекты, виды и экономика
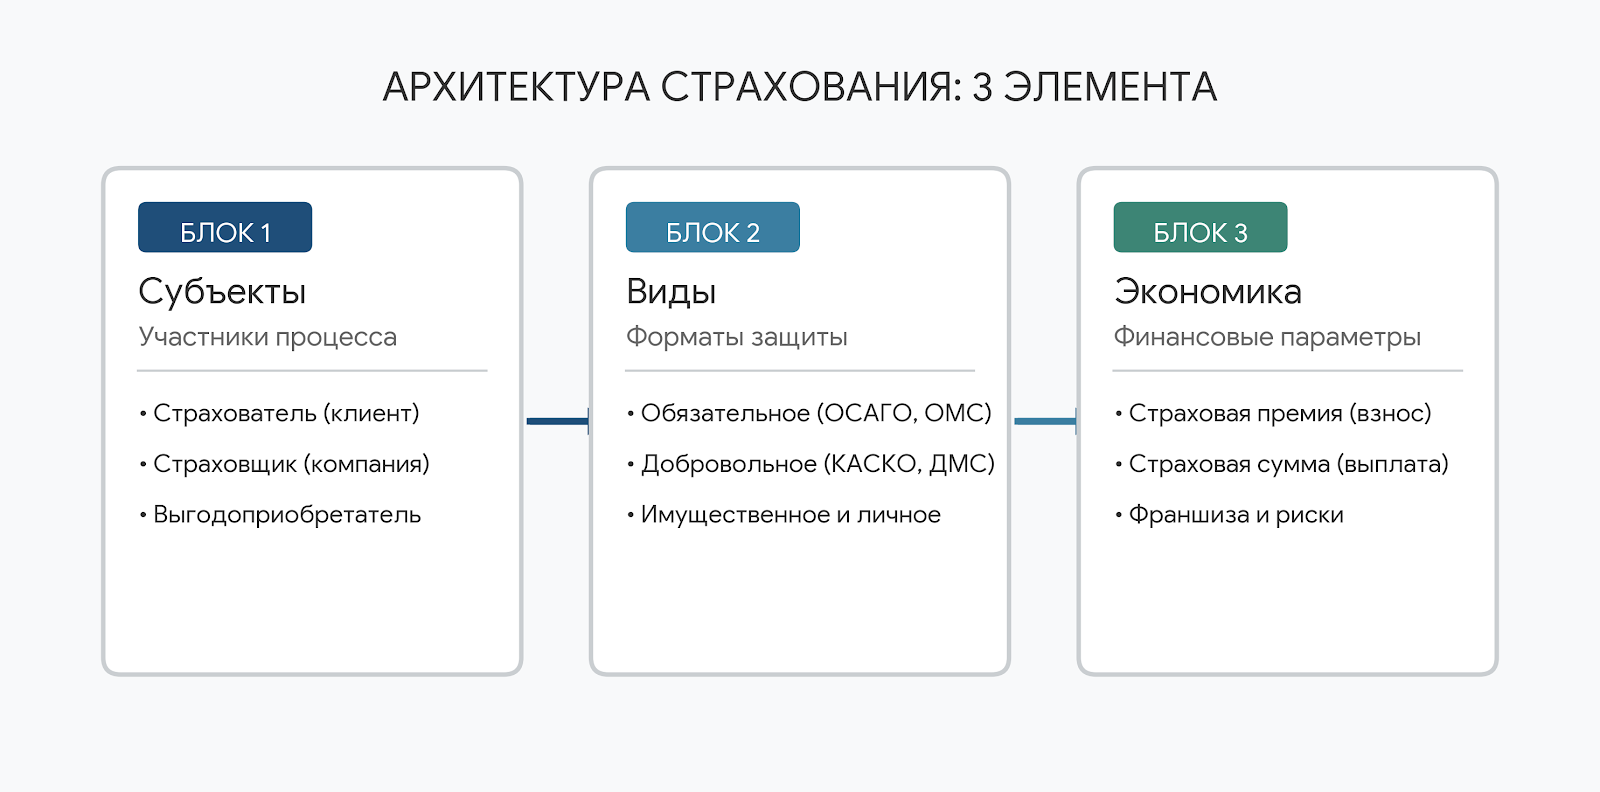
Система страховых отношений опирается на три главных компонента:
| Элемент системы | Что это значит | Особенности |
|---|---|---|
| Субъекты | Страхователь (кто покупает полис), страховщик (компания с лицензией) и выгодоприобретатель. | Компания должна иметь действующую лицензию Центрального банка РФ на осуществление страховой деятельности. |
| Виды страхования | Деление на обязательное (требуется по закону, например ОСАГО) и добровольное (по личной инициативе, например КАСКО или ДМС). | Также страхование подразделяется на имущественное, личное и страхование ответственности. |
| Экономика полиса | Страховая премия (стоимость полиса) и страховая сумма (максимальный размер выплаты при наступлении ущерба). | Может включать франшизу — сумму, которую при убытке клиент оплачивает самостоятельно. |
Как, когда и где оформляется страховка
- КОГДА заключается договор: До наступления потенциального риска. Нельзя застраховать автомобиль уже после того, как он попал в ДТП, или оформить полис путешественника, находясь за границей во время болезни.
- ГДЕ оформляется: На официальных сайтах лицензированных страховых компаний, через мобильные приложения банков, у страховых агентов или на аккредитованных маркетплейсах.
- КАК работает выплата: При наступлении события, предусмотренного договором, клиент собирает подтверждающие документы (справки из ГИБДД, медицинские выписки), передает их страховщику, после чего компания производит выплату или направляет имущество на ремонт.
Практический кейс: защита квартиры от затопления
Владелец квартиры оформляет годовой полис добровольного страхования жилья. Стоимость полиса (страховая премия) составляет 5 000 рублей, а страховая сумма (лимит ответственности компании) — 1 000 000 рублей. Через полгода происходит авария водопровода, и ремонт залитой квартиры обходится в 250 000 рублей.
Вариант 1 (Без страховки):
- Все расходы на ликвидацию последствий и ремонт соседям ложатся исключительно на плечи собственника: 250 000 рублей из личных сбережений.
Вариант 2 (С оформленным полисом):
- Затраты на покупку полиса составили 5 000 рублей.
- После оценки ущерба и предоставления документов страховая компания выплачивает всю сумму ущерба в размере 250 000 рублей (при отсутствии франшизы).
- Итог: Убыток полностью покрыт за счет страховой выплаты.
Чистая выгода: За небольшую фиксированную плату (премию) владелец защитил свои сбережения от крупных непредвиденных расходов.
3 скрытые ловушки в договорах страхования
Внимание: Внимательное чтение правил страхования до подписания договора помогает избежать отказов в выплатах.
- Исключения из страхового покрытия. В тексте полиса всегда есть перечень ситуаций, которые не признаются страховыми случаями (умышленный ущерб, естественный износ материалов, грубая неосторожность, последствия военных действий или форс-мажоров согласно ст. 964 ГК РФ).
- Правило пропорционального возмещения (недострахование). Если загородный дом стоит 10 млн рублей, а его застраховали всего на 5 млн рублей (в целях экономии на премии), то при частичном ущербе на 1 млн рублей компания выплатит не всю сумму, а пропорционально — только 500 000 рублей.
- Нарушение сроков уведомления. Если вовремя (обычно в течение нескольких дней или часов) не уведомить страховую компанию о наступлении инцидента по установленной форме, страховщик имеет законное право отказать в выплате.
Чек-лист: как выбрать надежный полис
- Проверяйте наличие у страховой компании действующей лицензии на сайте Центрального банка РФ.
- Изучайте отзывы о скорости и проценте реальных выплат конкретной страховой организации.
- Внимательно читайте разделы о франшизе, порядке урегулирования убытков и списке документов, необходимых для получения компенсации.
Вопросы и ответы
Можно ли застраховать чужое имущество?
Застраховать можно только то имущество, в сохранности которого у вас есть прямой имущественный интерес (например, арендованная квартира или автомобиль, находящийся в вашем законном пользовании), либо имущество родственников при наличии документального подтверждения.
Сгорают ли деньги, если за год не произошло ни одного страхового случая?
Да. Страховая премия — это плата за услугу по принятию риска на себя. Если риск не материализовался, деньги не возвращаются (за исключением специальных накопительных программ страхования жизни с инвестиционной составляющей).
Что делать, если страховая компания занижает сумму выплаты?
Вы имеете право провести независимую экспертизу ущерба, направить в страховую компанию официальную досудебную претензию, а в случае отказа обратиться с жалобой к финансовому уполномоченному (финансовому омбудсмену) или в суд.