Страхование жизни — это финансовый инструмент, предназначенный для защиты благополучия семьи в случае смерти кормильца, потери им трудоспособности или инвалидности. Кроме того, некоторые виды такого страхования позволяют копить деньги на крупные цели или инвестировать их (глава 48 Гражданского кодекса РФ и закон РФ № 4015-1 «Об организации страхового дела в РФ»).
Если представить семейный бюджет как самолет, то кормилец — это его единственный двигатель. Если двигатель внезапно отказывает (болезнь, несчастный случай, уход из жизни), самолет начинает падать. Страхование жизни — это запасной парашют, который плавно опустит семью на землю, обеспечив ее деньгами на то время, пока она не адаптируется к новой реальности и не найдет новые источники дохода.
Архитектура: 3 главных направления
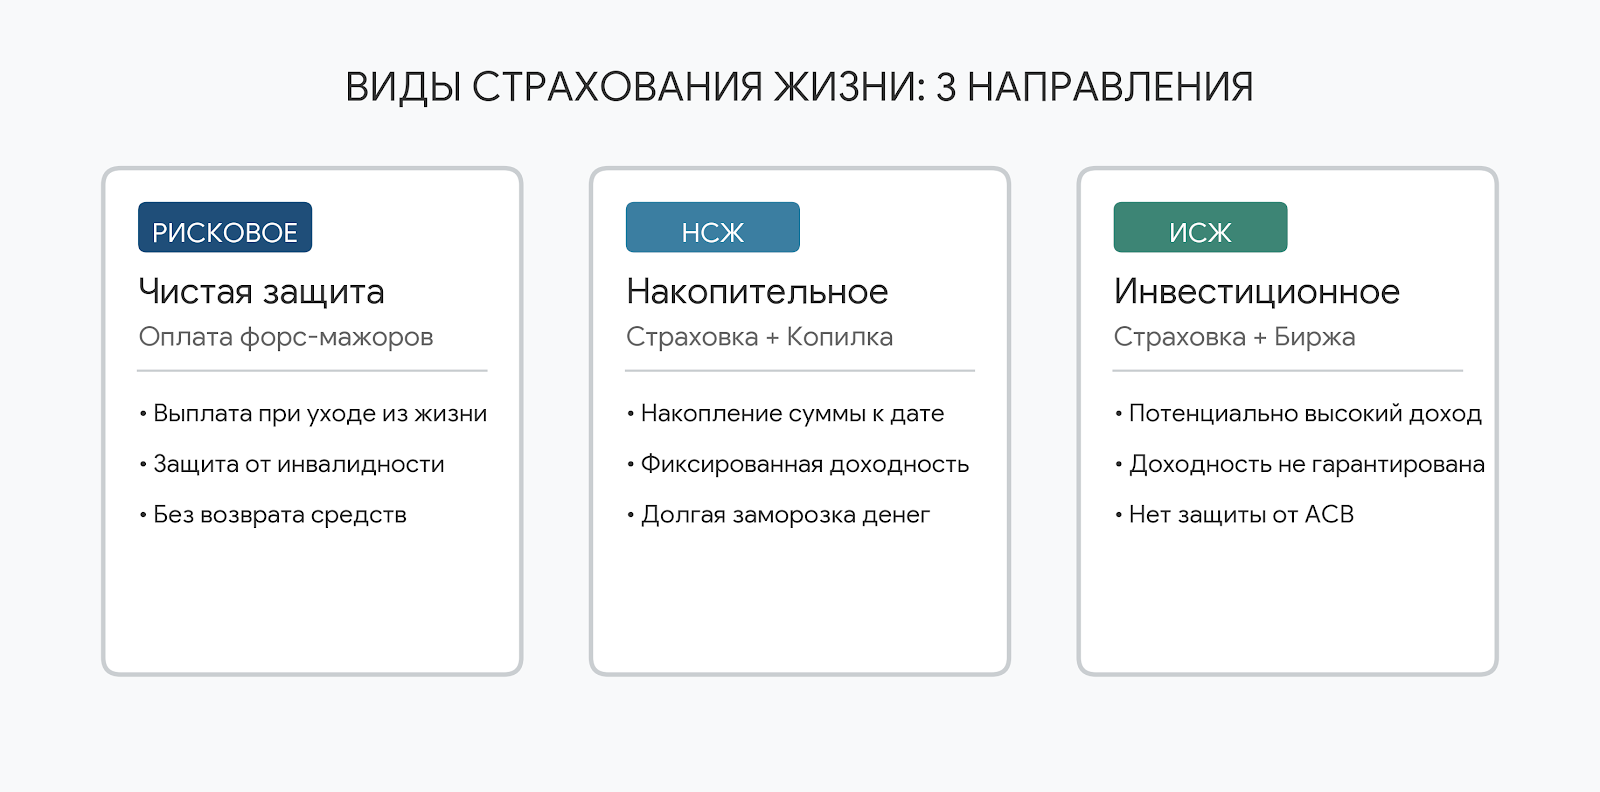
Страхование жизни бывает разным и решает разные финансовые задачи:
| Вид страхования | Как это работает | Особенности |
|---|---|---|
| Рисковое страхование | Классический полис. Вы платите небольшие взносы, и если наступает страховой случай (смерть или инвалидность), семья получает крупную выплату. Если случай не наступил — деньги сгорают. | Самая дешевая страховка с самым большим покрытием. Идеально для тех, у кого есть ипотека или дети. |
| НСЖ (Накопительное) | Симбиоз страховки и копилки. Вы регулярно вносите платежи годами. Если доживаете до конца срока — забираете всю сумму + небольшой процент. Если происходит беда — семья получает всю целевую сумму сразу. | Помогает дисциплинированно накопить на образование ребенку или пенсию, имея параллельную защиту. |
| ИСЖ (Инвестиционное) | Симбиоз страховки и брокерского счета. Часть ваших денег вкладывается в надежные активы, а часть — в рискованные акции или опционы. | Может принести доход выше инфляции, но может и не принести ничего (гарантирован только возврат вложенного). |
Как, когда и где оформляется страховка
- КОГДА оформляется: В любой момент, но чаще всего потребность возникает при рождении детей, взятии крупных кредитов (ипотеки) или когда в семье появляется человек, полностью зависящий от дохода одного из супругов.
- КАК оформляется: В отличие от автострахования, здесь оценивается здоровье. Клиент заполняет декларацию о заболеваниях, а при высоких страховых суммах компания может попросить пройти медицинское обследование.
- КТО получает деньги: В полисе указывается конкретный «выгодоприобретатель». Это может быть любой человек, не обязательно законный наследник (например, гражданская жена или друг). Деньги выплачиваются быстрее, чем происходит вступление в наследство (через полгода).
Практический кейс: защита ипотечного заемщика
Мужчина берет ипотеку на 5 000 000 рублей. В семье работает только он, жена в декрете с ребенком. Через 2 года заемщик трагически погибает. Остаток долга перед банком — 4 800 000 рублей.
Вариант 1 (Без страхования жизни):
- Долг переходит к наследникам (жене и ребенку).
- Банк требует регулярных платежей. Поскольку жена в декрете не может их вносить, банк имеет право изъять и продать квартиру. Семья остается без жилья.
Вариант 2 (Оформлено рисковое страхование жизни для ипотеки):
- Мужчина оплачивал полис (порядка 15 000 — 25 000 рублей в год).
- При наступлении смерти страховая компания переводит банку 4 800 000 рублей.
- Итог: Ипотека полностью закрыта. Вдова и ребенок остаются жить в своей квартире без долгов.
Чистая выгода: Защита семьи от выселения на улицу и финансового банкротства в случае потери единственного источника дохода.
3 скрытые ловушки страхования жизни
Внимание: Нарушение правил оформления или непонимание продукта могут лишить семью выплат.
- Сокрытие диагнозов при оформлении. Если при покупке полиса человек скрыл, что у него уже есть серьезное заболевание (онкология, сахарный диабет, сердечно-сосудистые патологии), и позже умирает, страховая компания поднимет медицинские карты. Узнав о недостоверных сведениях, она на основании ст. 944 ГК РФ признает договор недействительным через суд и откажет в выплате.
- Исключения из страхового покрытия. Полис обычно не работает, если смерть или травма наступили в результате алкогольного/наркотического опьянения, при совершении преступления, занятиях экстремальным спортом (если это не включено отдельно) или при самоубийстве в первые 2 года действия договора (ст. 963 ГК РФ).
- Мисселинг (подмена понятий) при продаже ИСЖ. Часто в банках менеджеры предлагают ИСЖ (инвестиционное страхование) под видом «вклада с повышенной ставкой». Важно знать: ИСЖ не застраховано государством через Агентство по страхованию вкладов (АСВ), а доходность по нему не гарантирована.
Чек-лист: как грамотно купить страховку жизни
- Оцените, какая сумма нужна семье, чтобы прожить 2–3 года без вашего дохода. Именно на эту сумму стоит страховать жизнь.
- Честно заполняйте медицинскую анкету, даже если из-за хронических болезней полис станет немного дороже.
- При покупке программ НСЖ сроком от 5 лет помните, что вы имеете право получать социальный налоговый вычет в размере 13% от уплаченных взносов (в рамках общего годового лимита 150 000 рублей).
Вопросы и ответы
Можно ли застраховать жизнь пожилого родителя?
Да, но есть возрастные ограничения. Большинство компаний страхуют людей только до 65–70 лет на момент окончания действия полиса. Чем старше человек, тем дороже будет стоить страховка из-за высоких рисков.
Делятся ли деньги по накопительной страховке (НСЖ) при разводе?
Как правило, нет. В отличие от банковских вкладов, средства, внесенные по договору страхования жизни, по закону не считаются совместно нажитым имуществом супругов и не подлежат разделу при разводе.
Защищены ли деньги в ИСЖ/НСЖ от судебных приставов?
Да. Деньги, внесенные на счет страховой компании в рамках полиса жизни, не подлежат аресту, конфискации или взысканию со стороны приставов при судебных тяжбах или банкротстве, так как юридически они принадлежат страховой компании до момента выплаты.