Валютный контроль — это предусмотренная Федеральным законом № 173-ФЗ система государственного надзора за законностью валютных операций, проводимых резидентами и нерезидентами РФ. Основная функция возложена на уполномоченные банки, которые проверяют экономическую обоснованность сделок, документы и сроки исполнения внешнеторговых контрактов.
Это похоже на прохождение таможенного и паспортного контроля в международном аэропорту: вы не можете просто перейти границу с чемоданом — офицеры проверяют паспорт, визу и законность перевозимого багажа. В банковской сфере валютный контроль гарантирует, что за каждый отправленный за рубеж рубль или юань в страну поступит реальный товар, а за отгруженную продукцию вернется оплата.
Пороги валютного контроля по внешнеторговым контрактам
Процедура контроля зависит от суммы договора в рублевом эквиваленте по курсу ЦБ РФ:
| Сумма контракта | Требования валютного контроля | Необходимые документы |
|---|---|---|
| До 600 000 ₽ (малые сделки) | Упрощённый режим: контракт и подтверждающие документы в банк не предоставляются. | Только распоряжение на перевод с указанием кода вида валютной операции. |
| От 600 000 ₽ до порогов постановки | Стандартный контроль: банк проверяет основание платежа, но договор на учет не ставится. | Внешнеторговый договор, инвойс (счёт-фактура), акты выполненных работ. |
| Импорт: от 3 млн ₽ Экспорт: от 10 млн ₽ |
Обязательная постановка на учёт: присвоение уникального номера контракта (УНК). | Контракт, справка о подтверждающих документах (СПД), таможенные декларации (ДТ). |
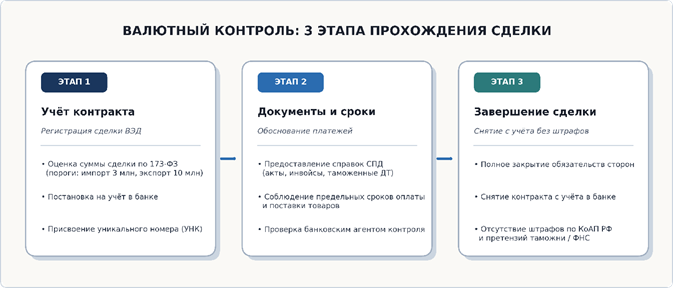
Как, когда, где и при каких обстоятельствах проходят валютный контроль
Взаимодействие с отделом валютного контроля обслуживающего банка регламентировано строгими инструкциями Банка России (в частности, Инструкцией № 181-И):
КОГДА и при каких обстоятельствах бизнес сталкивается с контролем:
- Импорт товаров и оборудования: при оплате иностранному поставщику аванса или постоплаты в иностранной валюте или рублях.
- Экспорт продукции и услуг: при зачислении валютной выручки от иностранного клиента на транзитный счет в банке РФ.
- Оплата зарубежных цифровых сервисов: покупка лицензий ПО, рекламных кабинетов и услуг иностранных подрядчиков.
- Договоры займа: предоставление или привлечение займов от нерезидентов на сумму от 3 млн ₽.
ГДЕ и как оформляется учет сделки:
- В личном кабинете банка с лицензией ЦБ РФ: предприниматель загружает контракт в электронном виде через раздел ВЭД. Банк ставит контракт на учет не позднее следующего рабочего дня с присвоением УНК.
- Подача справок СПД: при пересечении товаром границы экспортер или импортер подает справку о подтверждающих документах в течение 15 рабочих дней после месяца выпуска таможенной декларации.
КАК избежать претензий контролирующих органов:
Согласовывайте с иностранными партнерами реалистичные даты поставки и оплаты: при задержках заранее подписывайте дополнительное соглашение и регистрируйте его в банке до истечения старого срока.
Практический кейс: предотвращение штрафа при задержке импорта
Сценарий: поставка производственных станков из Китая на 500 000 CNY.
Российская компания перевела 100% аванс китайскому заводу. По условиям договора срок поставки оборудования на таможню РФ составлял 60 дней. Из-за задержек на морском терминале груз задерживался на 25 дней сверх срока контракта.
- Риск бизнеса: По статье 15.25 КоАП РФ срыв срока нерепатриации аванса грозит штрафом от 3% до 10% от суммы невозвращенных средств (до 600 000 ₽ при пересчете в рубли).
- Грамотные действия импортера: За 10 дней до окончания контрольного срока компания подписала с поставщиком дополнительное соглашение о продлении срока поставки на 45 дней. Документ был загружен в банк, и валютный контролер обновил график ожидаемых сроков в ведомости банковского контроля (ВБК).
Результат: Компания избежала претензий ФТС и штрафов по КоАП, оборудование успешно прошло таможню.
3 скрытые ловушки валютного законодательства
Внимание: Ошибки в оформлении документов ВЭД автоматически фиксируются Федеральной таможенной службой и налоговыми органами.
- Опоздание с подачей документов на 1 день. Нарушение срока подачи подтверждающих документов (актов, инвойсов, СПД) наказывается штрафом по ст. 15.25 КоАП РФ: для должностных лиц — до 5 000 ₽, для юридических лиц — до 50 000 ₽ за каждый документ.
- Несовпадение формулировок в инвойсе и контракте. Если наименование товара в акте приема-передачи или инвойсе отличается от формулировки в основном договоре (например, на английском или китайском языке), банк отклонит операцию до исправления перевода.
- Расчеты в рублях не освобождают от контроля. Распространенное заблуждение: если контракт заключен в российских рублях, но контрагент является нерезидентом РФ — сделка подлежит валютному контролю на общих основаниях по правилам 173-ФЗ.
Чек-лист: как без проблем пройти валютный контроль
- Включайте в международный контракт точные сроки возврата аванса при непоставке товара контрагентом.
- Проверяйте сумму контракта: при превышении эквивалента 3 млн ₽ (импорт) или 10 млн ₽ (экспорт) сразу ставьте договор на учет с присвоением УНК.
- Следите за датами в ведомости банковского контроля (ВБК) в интернет-банке не реже одного раза в неделю.
- Выбирайте уполномоченный банк с выделенным экспертным сервисом ВЭД и автоматическим напоминанием о сроках подачи СПД.
Вопросы и ответы
Сколько времени банк проверяет документы по валютному контролю?
По закону стандартный срок проверки документов уполномоченным банком составляет не более 1–2 рабочих дней с момента их предоставления. При постановке контракта на учет банк присваивает уникальный номер (УНК) в течение следующего рабочего дня.
Что делать, если иностранный партнер не вернул аванс за непоставленный товар?
Необходимо до истечения контрольного срока направить иностранному контрагенту официальную досудебную претензию, инициировать судебное разбирательство в арбитраже или международном суде и предоставить эти доказательства в банк. Это освобождает компанию от административных штрафов за невозврат валюты.
Берут ли банки комиссию за валютный контроль?
Да, большинство банков включают услугу валютного контроля в пакет расчетно-кассового обслуживания (РКО) либо взимают отдельную комиссию в виде процента от суммы платежа (обычно от 0,1% до 0,15%, минимум 500–1 500 ₽ за операцию) плюс сбор за постановку контракта на учет.