Виртуальная (цифровая) карта — это полноценный банковский платежный инструмент без физического пластикового носителя. Она выпускается мгновенно в мобильном приложении, обладает собственным 16-значным номером, сроком действия и CVC/CVV-кодом, обеспечивая максимальную безопасность безналичных платежей.
Это похоже на временный цифровой пропуск на закрытую территорию: вместо тяжелого металлического ключа (пластиковой карты) вы генерируете одноразовый QR-код в телефоне. Он дает доступ ровно к нужной двери и на определенную сумму, исключая риск того, что кто-то украдет ваш основной ключ от дома.
Виртуальная vs пластиковая карта: детальное сравнение
Цифровой аналог выполняет те же платежные функции, но имеет принципиальные различия в выпуске и безопасности:
| Параметр | Виртуальная (цифровая) карта | Классическая пластиковая карта |
|---|---|---|
| Скорость выпуска | Мгновенно (30–60 секунд) в мобильном банке. | От 1 до 5 дней (доставка курьером или визит в офис). |
| Стоимость обслуживания | В 99% случаев бесплатно без скрытых комиссий. | Бесплатно или 99–199 ₽/мес. при невыполнении условий. |
| Риск физической кражи | 0%: нельзя потерять, забыть в банкомате или украсть. | Высокий: риск скимминга и утери физического пластика. |
| Оплата в терминалах | Через NFC (Mir Pay, Tinkoff Pay, СберPay) и QR-коды СБП. | Контактно через чип, магнитной полосой и бесконтактно. |
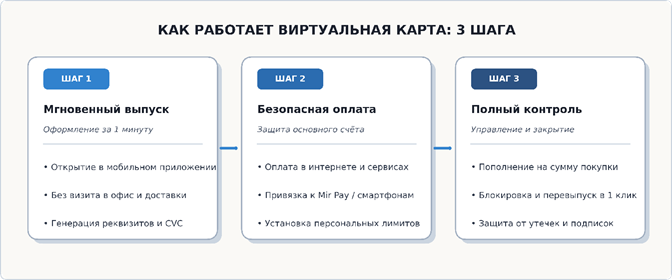
Как, когда, где и при каких обстоятельствах ее надо использовать
Виртуальная карта разработана как главный барьер между вашими основными сбережениями и внешним интернетом. Вот четкий регламент ее применения:
КОГДА и при каких обстоятельствах:
- Покупки в новых и непроверенных интернет-магазинах: чтобы не «светить» зарплатную или кредитную карту на сомнительных сайтах.
- Оформление пробных подписок (Trial-периоды): онлайн-кинотеатры, курсы, нейросети, где требуется привязка карты для списания 1 рубля, а затем включается автопродление за полную стоимость.
- Бронирование отелей и билетов на агрегаторах: для защиты от технических двойных списаний и скрытых сборов.
- Повседневные офлайн-покупки с телефона: чтобы не носить с собой кошелек с ценными пластиковыми картами.
ГДЕ и как настроить:
- Выпуск в приложении: зайдите в онлайн-банк с лицензией ЦБ РФ ➔ «Открыть новый продукт» ➔ «Виртуальная / Цифровая карта». Реквизиты доступны мгновенно.
- Установка лимитов: задайте дневной или месячный лимит расходов (например, ровно на сумму планируемой покупки).
- Привязка к платежным сервисам: добавьте карту в Mir Pay или сервисы быстрой оплаты смартфона для расчетов на кассах магазинов.
КАК правильно финансировать виртуальную карту:
Держите на виртуальной карте нулевой баланс. Основные деньги храните на накопительном счете или во вкладе под защитой АСВ, а на цифровую карту переводите через СБП точную сумму прямо перед нажатием кнопки «Оплатить».
Практический кейс: защита от нежелательных автосписаний
Сценарий: оформление подписки на зарубежный сервис.
Елена оформляет 7-дневный бесплатный доступ к образовательной платформе. Для активации требуется ввести реквизиты карты, а стоимость месячной подписки со 2-й недели составляет 4 500 ₽.
Стратегия финансовой безопасности:
- Елена за 1 минуту выпускает отдельную виртуальную дебетовую карту в мобильном банке.
- Переводит на нее ровно 100 ₽ для проверки платежеспособности сервисом.
- В приложении банка устанавливает месячный расходный лимит в 10 ₽.
Результат: Когда через 7 дней платформа попыталась автоматически списать 4 500 ₽, операция была отклонена банком из-за превышения лимита. Елена сохранила деньги и закрыла ненужную виртуальную карту в 1 клик.
3 скрытые ловушки при использовании виртуальных карт
Обратите внимание: Несмотря на высокую безопасность, у виртуальных карт есть свои технические и юридические особенности.
- Снятие наличных в старых банкоматах. Снять наличные с виртуальной карты можно только в банкоматах, оснащенных NFC-ридером (бесконтактным модулем) или через QR-код в приложении. Банкоматы старого образца без NFC выдать средства не смогут.
- Возврат средств при закрытии карты. Если вы удалили виртуальную карту сразу после покупки, а товар пришлось вернуть, деньги все равно поступят на ваш банковский расчетный счет, но зачисление может занять до 10–14 рабочих дней.
- Комиссии за переводы сверх лимита. На виртуальные карты действуют те же правила переводов, что и на обычные: переводы физлицам через СБП бесплатны до 30 млн ₽/мес. себе и до 100 000 ₽/мес. другим людям.
Чек-лист: правила безопасности цифровой карты
- Используйте отдельные виртуальные карты под разные задачи (одна для регулярных подписок, вторая для разовых покупок).
- Никогда не храните на виртуальной карте крупные суммы — пополняйте ее только перед транзакцией.
- Никому не сообщайте 3-значный CVC/CVV-код и одноразовые пароли из SMS-сообщений.
- Убедитесь, что банк, выпустивший карту, включен в официальный реестр Агентства по страхованию вкладов (АСВ).
Вопросы и ответы
Начисляется ли кэшбэк за покупки по виртуальной карте?
Да. Виртуальная карта участвует в банковской программе лояльности на общих основаниях: за покупки начисляется стандартный и повышенный кэшбэк рублями или бонусными баллами по выбранным категориям месяца.
Сколько виртуальных карт можно выпустить в одном банке?
Большинство банков позволяют бесплатно выпустить от 3 до 5 активных виртуальных карт одновременно. Закрывать и перевыпускать новые цифровые карты можно неограниченное количество раз без комиссии.
Что делать, если реквизиты виртуальной карты попали к мошенникам?
Зайдите в мобильный банк, нажмите на виртуальную карту и выберите «Закрыть карту» или «Заблокировать». После этого мгновенно откройте новую цифровую карту с другими 16-значным номером и CVV-кодом за 30 секунд.