Расчетный счет — это финансовый фундамент любого бизнеса, необходимый для приема платежей от клиентов, расчетов с поставщиками, уплаты налогов и работы с эквайрингом. Процедура открытия счета полностью оцифрована: реквизиты резервируются за 5 минут онлайн, а представитель банка сам привозит документы в удобное место.
Это можно сравнить с подключением электросети к новому предприятию: без официального договора и узла учета (расчетного счета) ни один станок или кассовый аппарат не сможет работать легально. Подключение происходит один раз, но параметры тарифа определяют, сколько бизнес будет тратить на передачу каждого киловатта мощности (комиссии за платежи и переводы).
ИП против ООО: пакет документов и условия
Требования банков к юридическим лицам и индивидуальным предпринимателям различаются по объему проверки:
| Форма бизнеса | Необходимые документы | Срок открытия | Особенности вывода |
|---|---|---|---|
| Индивидуальный предприниматель (ИП) | Паспорт гражданина РФ, ИНН, лист записи ЕГРИП (банк скачивает сам). | От 20 минут до 1 рабочего дня | Свободный вывод чистой прибыли на личную карту физлица. |
| Общество с огр. ответственностью (ООО) | Устав компании, решение/протокол о назначении директора, паспорт руководителя, договор аренды офиса. | 1–3 рабочих дня (проверка юристов) | Вывод через официальные дивиденды (с уплатой НДФЛ) или зарплатный проект. |
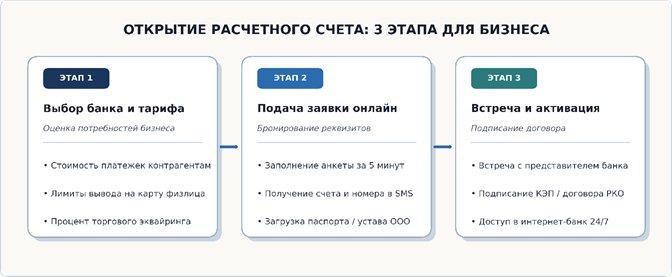
Как, когда, где и при каких обстоятельствах открывать и использовать счет
Чтобы избежать блокировок со стороны регулятора и оптимизировать расходы, следуйте точному регламенту открытия расчетно-кассового обслуживания (РКО):
КОГДА и при каких обстоятельствах обязательно открывать расчетный счет:
- Расчеты по договорам свыше 100 000 ₽: по закону РФ расчеты наличными между юридическими лицами и ИП в рамках одной сделки ограничены лимитом 100 000 ₽.
- Подключение торгового и интернет-эквайринга: прием оплаты картами и через СБП на сайте или в розничной точке возможен только на расчетный счет.
- Участие в госзакупках и тендерах: требует открытия спецсчета для обеспечения заявок по 44-ФЗ и 223-ФЗ.
- Сотрудничество с маркетплейсами: Wildberries, Ozon и Яндекс Маркет выплачивают заработанные средства селлеров исключительно на расчетные счета бизнеса.
ГДЕ и как выбрать оптимальный банк:
- Выбор финансового партнера: ориентируйтесь на банки с действующей лицензией ЦБ РФ и участием в системе АСВ (счета ИП и малого бизнеса застрахованы до 1,4 млн ₽).
- Подача онлайн-заявки: на официальном сайте банка выберите тариф ➔ введите ИНН и номер телефона ➔ мгновенно получите зарезервированные реквизиты счета (их можно сразу вносить в договоры с клиентами).
КАК использовать счет без переплат и рисков:
Храните свободные оборотные средства на овернайте или бизнес-депозите с ежедневной выплатой процентов, чтобы деньги работали даже в выходные дни.
Практический кейс: экономия на правильном тарифе РКО
Сценарий: выбор тарифа для розничного магазина ИП.
Выручка магазина составляет 1 500 000 ₽ в месяц. Предприниматель делает 25 платежей поставщикам и выводит 300 000 ₽ себе на дебетовую карту.
Тариф А («Стартовый» — 0 ₽/мес. за обслуживание):
- Платежи поставщикам: 25 шт. × 100 ₽ = 2 500 ₽.
- Комиссия за вывод на карту (1,5% свыше 150 тыс. ₽): 150 000 × 1,5% = 2 250 ₽.
- Торговый эквайринг (2,3%): 1 500 000 × 2,3% = 34 500 ₽.
- Итоговые расходы в месяц: 39 250 ₽ (471 000 ₽ в год).
Тариф Б («Профессиональный» — 2 490 ₽/мес. за обслуживание):
- Платежи поставщикам: 50 шт. включено бесплатно (0 ₽).
- Вывод на карту: до 500 000 ₽ в месяц без комиссии (0 ₽).
- Торговый эквайринг по сниженной ставке (2,0%): 1 500 000 × 2,0% = 30 000 ₽.
- Итоговые расходы в месяц: 32 490 ₽ (389 880 ₽ в год).
Чистая экономия предпринимателя: 81 120 ₽ в год благодаря выбору платного тарифа с выгодным эквайрингом.
3 скрытые ловушки банковских тарифов для бизнеса
Осторожно: Бесплатное открытие счета часто компенсируется высокими комиссиями за базовые расчетные операции.
- Прогрессивная шкала комиссии за вывод денег (115-ФЗ). Перевод со счета ИП на личную карту до 150–300 тыс. ₽ обычно бесплатен, но при выводе свыше 1–2 млн ₽ комиссия может резко взлетать до 5–10% от суммы перевода.
- Платные входящие B2B-переводы. На дешевых тарифах некоторые банки берут процент (0,5–1%) за каждое входящее поступление средств от юридических лиц.
- Плата за неактивный счет. Если по счету не совершаются операции в течение 3–6 месяцев, банк может начать списывать комиссию за «ведение неактивного счета» (от 1 000 до 5 000 ₽ в месяц) вплоть до полного обнуления остатка.
Чек-лист: пошаговый алгоритм открытия счета
- Заранее подготовьте сканы паспорта (все страницы) и учредительных документов для ООО.
- Сравните комиссии банков по трем ключевым позициям: стоимость межбанковского платежного поручения, лимит бесплатного вывода на карту и ставка эквайринга.
- Забронируйте реквизиты онлайн и согласуйте встречу с выездным менеджером в вашем офисе или кафе.
- Убедитесь, что банк предоставляет бесплатную электронную подпись (КЭП) для сдачи отчетности в ФНС.
Вопросы и ответы
Нужно ли самостоятельно уведомлять налоговую службу об открытии расчетного счета?
Нет. Обязанность уведомлять Федеральную налоговую службу (ФНС) и Социальный фонд России (СФР) полностью возложена на банковские организации. Банк передает сведения об открытии счета в электронном виде в течение 3 рабочих дней.
Может ли ИП использовать свою личную карту вместо расчетного счета?
Прямого законодательного запрета нет, но согласно Инструкции Банка России № 204-И текущие счета физических лиц не предназначены для ведения предпринимательской деятельности. Контрагенты-юрлица откажутся переводить оплату на личную карту, а банк заблокирует ее по 115-ФЗ.
Застрахованы ли деньги бизнеса на расчетных счетах государством?
Да. Средства индивидуальных предпринимателей (ИП), а также малых и микропредприятий (включенных в Единый реестр субъектов МСП) подлежат обязательному страхованию АСВ на сумму до 1,4 млн рублей в каждом банке.