Планирование крупной покупки — это процесс перевода абстрактной мечты в четкую математическую формулу, позволяющий приобрести дорогостоящую вещь (машину, технику, отпуск) за счет собственных накоплений без использования дорогих потребительских кредитов.
Если представить достижение финансовой цели как восхождение на гору, то крупная покупка без плана — это попытка забежать на вершину в шлепанцах и без запасов (импульсивная покупка в кредит). Планирование — это прокладка маршрута, сбор теплой одежды и провизии (накоплений). Вы идете медленнее, но гарантированно добираетесь до цели без срывов и долгов.
Архитектура: 3 этапа финансовой цели
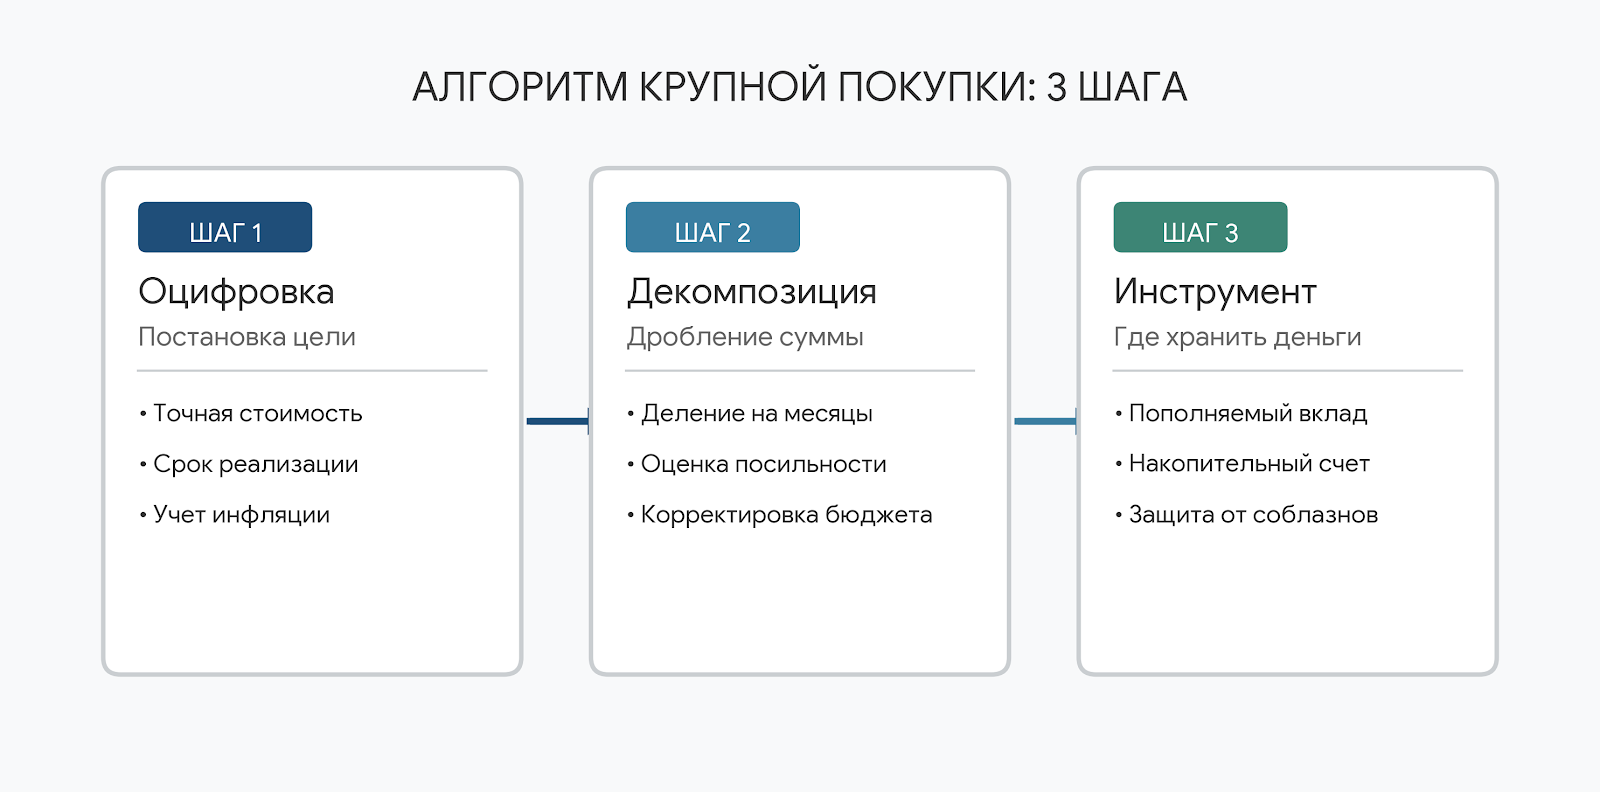
Любая крупная покупка строится на трех последовательных шагах, которые исключают эмоции из процесса накопления:
| Этап планирования | Как это работает | Особенности |
|---|---|---|
| 1. Оцифровка (Цель) | Абстрактное «хочу машину» превращается в «мне нужно 1 200 000 рублей через 12 месяцев». | Обязательно нужно заложить процент на инфляцию, так как через год вещь будет стоить дороже. |
| 2. Декомпозиция (Дробление) | Итоговая сумма делится на количество месяцев. 1 200 000 руб. / 12 мес. = 100 000 рублей в месяц. | Если сумма ежемесячного взноса превышает 20–30% от вашего дохода, цель необходимо растянуть во времени. |
| 3. Инструмент (Хранение) | Выбор финансового инструмента, где будут храниться деньги, чтобы их не съела инфляция. | Используются пополняемые банковские вклады или накопительные счета с ежедневным начислением процентов. |
Практический кейс: покупка ноутбука для работы
Фрилансеру нужен мощный ноутбук стоимостью 150 000 рублей. Свободных денег сейчас нет. Он может купить его в кредит сейчас или накопить за 6 месяцев.
Вариант 1 (Импульсивный — Покупка в кредит):
- Оформление потребительского POS-кредита на 6 месяцев под 25% годовых.
- Ежемесячный платеж составит около 26 800 рублей.
- Общая сумма выплат: 161 000 рублей (переплата банку 11 000 рублей).
Вариант 2 (Грамотный — Декомпозиция и Вклад):
- Фрилансер открывает накопительный счет с капитализацией под 12% годовых.
- Он откладывает по 24 500 рублей каждый месяц.
- За счет начисленных банком процентов (около 3 000 рублей за полгода) он собирает нужную сумму, вкладывая меньше собственных средств.
Чистая выгода: Экономия 11 000 рублей на процентах по кредиту плюс доход 3 000 рублей от банка. Итого 14 000 рублей чистой финансовой выгоды за счет грамотного планирования.
3 скрытые ловушки при планировании покупок
Внимание: Игнорирование базовых правил накопления приводит к срыву целей или потере средств.
- Игнорирование инфляции. Если вы копите 2 миллиона на машину в течение трех лет, то к моменту покупки эта машина будет стоить дороже из-за роста цен. Сумму цели нужно изначально корректировать на прогноз инфляции (прибавлять 7–10% сверху на каждый год планирования).
- Смешивание с текущими деньгами. Самая частая ошибка — хранить накопления на той же зарплатной карте, с которой вы оплачиваете продукты. Деньги на крупную покупку должны лежать на отдельном счете, который изолирован от повседневных трат.
- Слишком агрессивные инвестиции. Если деньги понадобятся вам через год, их нельзя вкладывать в акции. Рынок может уйти в коррекцию на 20% ровно в тот момент, когда наступит дата покупки. Для горизонтов до 1–2 лет подходят только консервативные инструменты: банковские депозиты или облигации федерального займа (ОФЗ).
Чем вам может помочь понимание этих расчетов
- При ремонте квартиры: Планирование убережет от ситуации, когда бюджет заканчивается на этапе черновой отделки. Вы декомпозируете траты и размещаете средства под следующие этапы на краткосрочных депозитах, защищая их от инфляции.
- При подготовке к отпуску: За 6 месяцев до поездки открывается целевой счет «Отпуск», куда без ущерба для текущего бюджета отчисляется по 10–15% дохода ежемесячно вместо влезания в долги по кредитным картам.
- При обновлении гаджетов: Зная средний срок службы техники (3–4 года), покупку следующей модели можно запланировать заранее, откладывая по 2 000–3 000 рублей в месяц на пополняемый накопительный счет.
Вопросы и ответы
Что делать, если при декомпозиции сумма ежемесячного платежа получается неподъемной?
Есть три рабочих пути: увеличить срок накопления (копить 2 года вместо одного), пересмотреть параметры цели (выбрать модель попроще или рынок б/у) либо найти дополнительный источник дохода исключительно под реализацию этого плана.
Имеет ли смысл копить, если инфляция превышает ставку по вкладу?
Да. Банковский вклад существенно амортизирует рост цен, сокращая отставание накоплений от инфляции. Альтернативой остается потребительский кредит, процентные ставки по которому превышают инфляцию в 2–3 раза.
Можно ли брать деньги из финансовой подушки безопасности на крупную покупку?
Категорически нет. Резервный фонд и целевые накопления решают разные задачи. Потратив подушку безопасности на первоначальный взнос или покупку техники, вы останетесь без финансовой защиты в случае внезапного форс-мажора или потери работы.