Финансовое мошенничество — это умышленные действия, направленные на хищение чужих денег путем обмана или злоупотребления доверием. Формы мошенничества постоянно эволюционируют: от классических финансовых пирамид до социальной инженерии по телефону и создания фейковых инвестиционных приложений.
Если представить ваши сбережения как рыбу в озере, то мошенничество — это рыбацкая наживка. Внешне она выглядит как легкая добыча (вкусный червяк), но внутри всегда спрятан крючок. Главное правило финансовой безопасности гласит: если кто-то предлагает вам деньги или выгоду, для получения которой не нужно прилагать усилий, значит, добычей в этой схеме являетесь вы сами.
Архитектура: 3 главных признака обмана
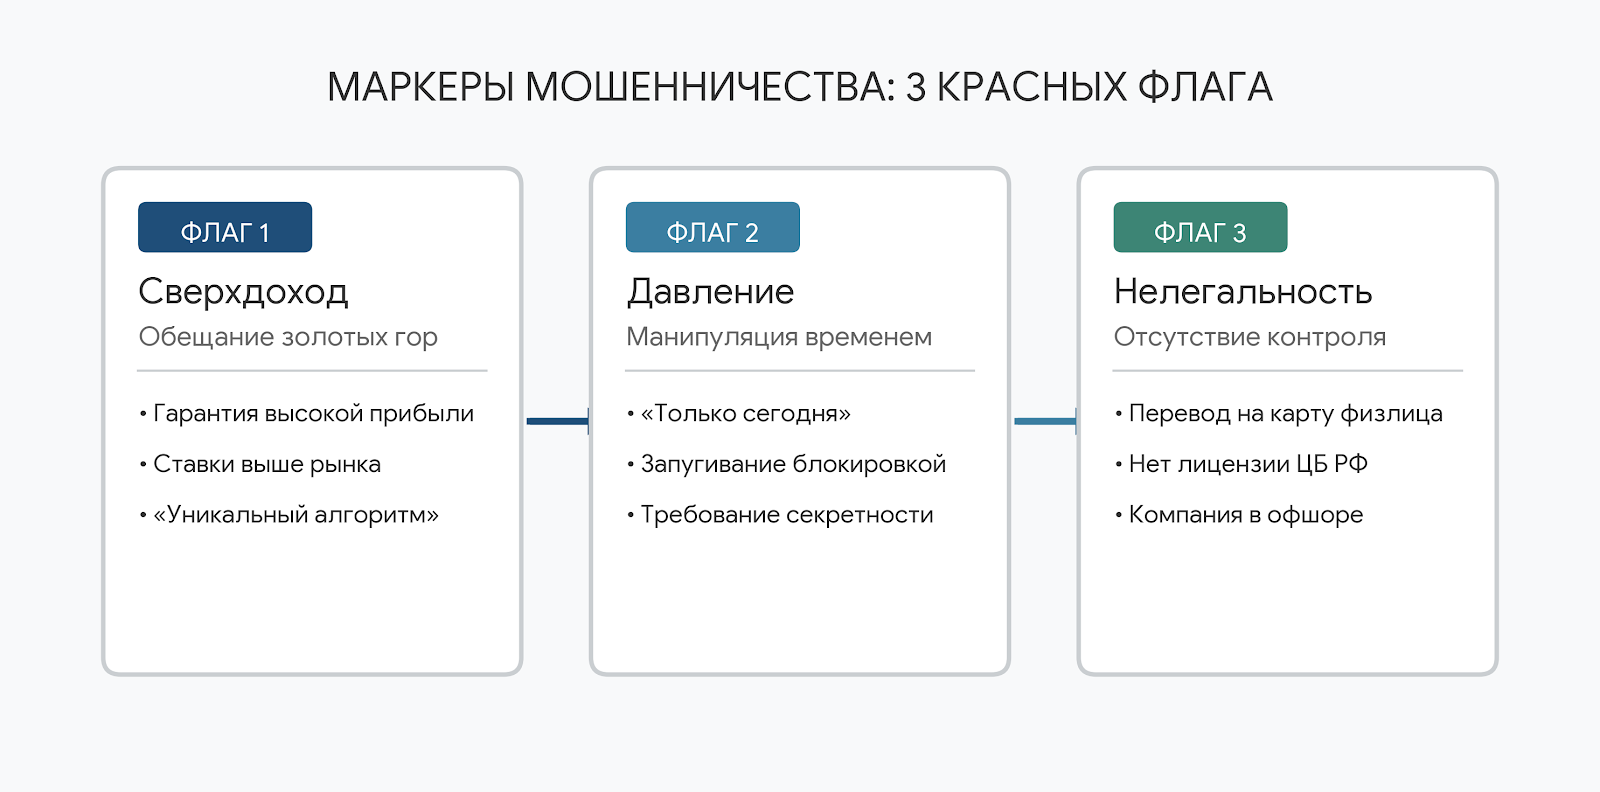
Любая мошенническая схема, какой бы сложной она ни казалась, всегда базируется на трех фундаментальных красных флагах:
| Маркер | Как это проявляется | Особенности |
|---|---|---|
| 1. Сверхдоход и гарантии | Вам обещают доходность в 50–100% годовых и выше, уверяя, что рисков нет. | В РФ закон прямо запрещает профучастникам гарантировать доходность на бирже. |
| 2. Давление и спешка | Вас торопят принять решение: «акция сгорит через час», «ваш счет заблокируют через 5 минут». | Искусственная спешка отключает логику и заставляет принимать решения на эмоциях. |
| 3. Теневые переводы | Вас просят перевести инвестиции или «штраф» на личную карту физического лица по номеру телефона. | Легальные финансовые компании принимают деньги исключительно на расчетные счета юрлица. |
Практический кейс: инвестиции в Telegram-канале
Человек находит канал, где «успешный трейдер» предлагает увеличить капитал в 3 раза за неделю благодаря специальному крипто-боту. Минимальный взнос — 50 000 рублей.
Вариант 1 (Финансово неграмотное решение — жертва):
- Человек переводит 50 000 рублей на указанную карту физлица.
- Через неделю ему показывают скриншот, что он заработал 150 000 рублей.
- Чтобы вывести прибыль, трейдер требует оплатить «комиссию биржи» в размере 20 000 рублей. Человек платит.
- Трейдер блокирует контакт. Итог: потеряны 70 000 рублей.
Вариант 2 (Грамотное решение — проверка):
- Человек видит обещание +200% прибыли и сразу распознает маркер мошенничества.
- Он проверяет название «компании» в предупредительном списке Банка России (список компаний с выявленными признаками нелегальной деятельности) и находит ее там.
- Итог: Человек блокирует канал и сохраняет средства на легальном банковском депозите.
Чистая выгода: Сохранение 100% своего капитала и нервной системы благодаря базовой проверке контрагента.
3 скрытые ловушки мошенников
Внимание: Мошенники используют уязвимости человеческой психологии, а не сложные технические взломы.
- Звонки из «Службы безопасности» или «Полиции». Вам звонят, называют по имени-отчеству и сообщают, что на вас пытаются оформить кредит. Спасение якобы одно — перевести деньги на «безопасный счет». Помните: «безопасных счетов ЦБ» не существует. Сотрудники банков и правоохранительных органов никогда не требуют переводить деньги по телефону.
- Ловушка «комиссии за вывод». Классическая уловка лже-брокеров: вам рисуют фиктивную прибыль на экране личного кабинета, но чтобы ее получить, требуют внести «налог», комиссию или оплатить «страховку» реальными деньгами. Легальные брокеры удерживают налоги автоматически из начисленной прибыли при выводе, а не требуют доплат.
- Фишинговые ссылки и подмена адресов. Злоумышленники присылают ссылки на сайты-клоны банков или портала Госуслуг, которые отличаются от оригиналов всего одним символом в домене. Авторизация на таком сайте передает логин и пароль злоумышленникам.
Чем вам может помочь понимание этих правил
- Для защиты пожилых родственников: Пенсионеры чаще всего становятся мишенью телефонной социальной инженерии. Помогите им настроить лимиты на переводы и договоритесь о простом правиле: при любых подозрительных звонках о деньгах сразу вешать трубку.
- При фильтрации рекламы: Навык критической оценки позволяет за секунды отсеивать агрессивную рекламу «курсов быстрого обогащения» и сомнительных закрытых клубов.
- При покупках в интернете: Проверка протоколов и доменных имен защищает от ввода данных карт на фишинговых страницах, маскирующихся под маркетплейсы.
Вопросы и ответы
Что делать, если я уже перевел деньги мошенникам?
Немедленно позвоните в свой банк, требуйте заблокировать карту и остановить транзакцию (если операция находится в статусе обработки). После этого обратитесь в ближайшее отделение полиции с заявлением о преступлении по ст. 159 УК РФ (мошенничество).
Если звонящий знает мои паспортные данные и адрес, значит, он из органов?
Нет. Персональные данные регулярно утекают из взломанных баз интернет-магазинов, сервисов доставки и сторонних сервисов. Осведомленность звонящего не подтверждает его официальный статус.
Может ли реальный банк предлагать доходность вкладов в 2–3 раза выше рынка?
Нет. Доходность вкладов в лицензированных банках жестко привязана к ключевой ставке Банка России. Если финансовая организация обещает гарантированный доход, многократно превосходящий ключевую ставку, это явный признак финансовой пирамиды.