Расчетный счет (р/с) — это специальный банковский счет юридического лица или индивидуального предпринимателя, предназначенный для проведения безналичных расчетов, связанных с коммерческой деятельностью: приема выручки, оплаты контрагентам, уплаты налогов и перечисления зарплаты.
Если представить бизнес как поездку по платной скоростной магистрали, то расчетный счет — это ваш транспондер. Сама коробочка на стекле может достаться вам бесплатно (тариф с 0 рублей абонплаты), но за каждый пройденный километр, каждый съезд с трассы (платеж партнеру) и въезд на заправку (снятие наличных) с вас будут списывать отдельную комиссию. Реальная стоимость счета — это не цифра за обслуживание в рекламе, а сумма всех сопутствующих комиссий за месяц.
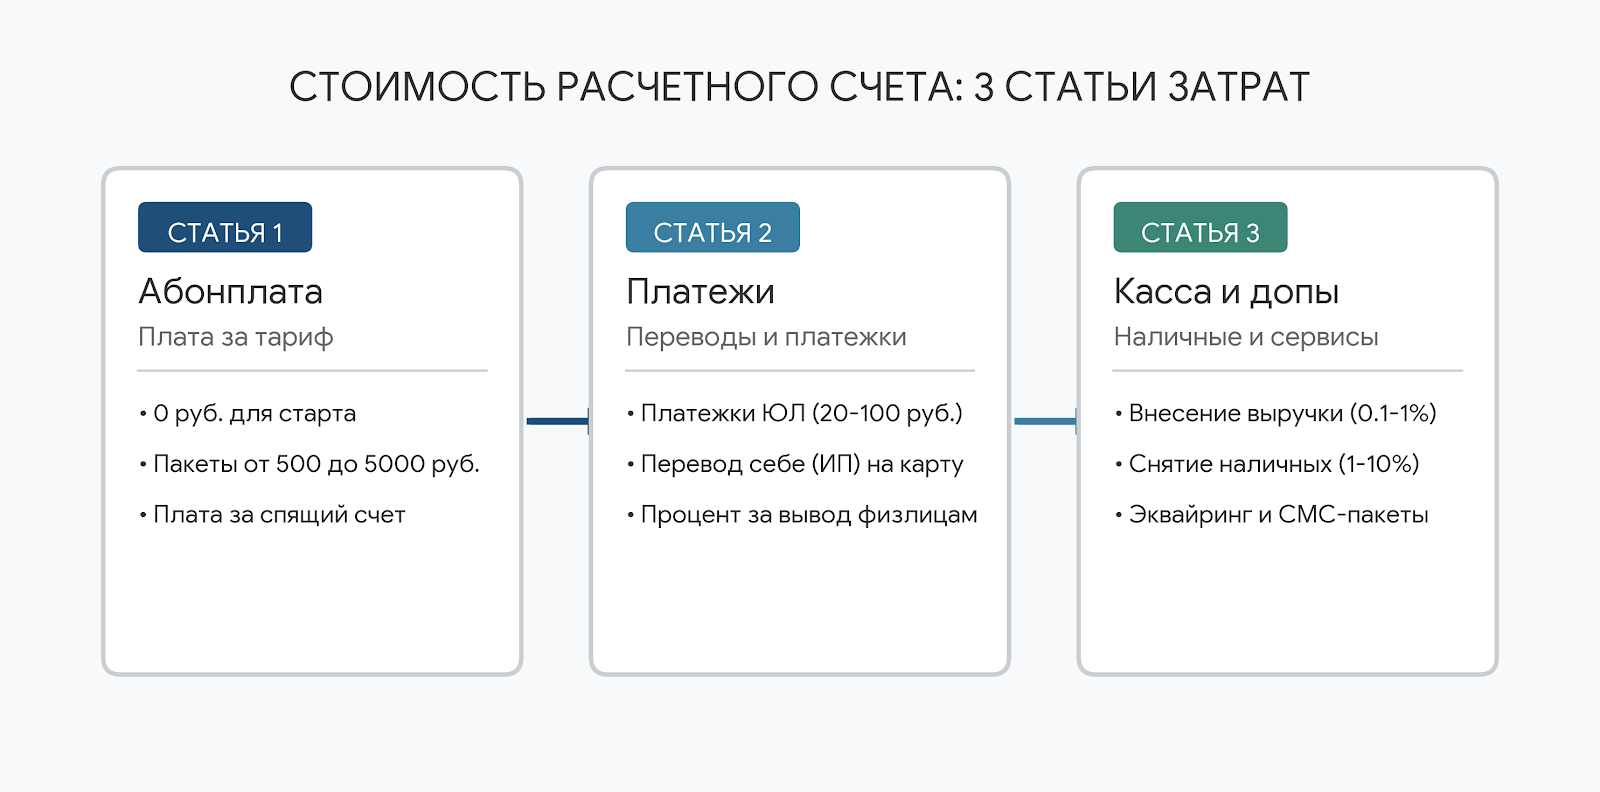
Архитектура: 3 главных элемента расходов на расчетный счет
Финальная стоимость обслуживания счета всегда складывается из трех независимых статей затрат:
| Статья затрат | Как это работает | Особенности |
|---|---|---|
| 1. Абонентская плата (Тариф) | Фиксированная сумма в месяц (от 0 до 5 000+ рублей) за сам факт наличия рабочего счета в банке. | На «бесплатных» тарифах банк закладывает свою прибыль в завышенные комиссии за каждую отдельную операцию. |
| 2. Транзакционные комиссии | Плата за отправку каждого платежного поручения юрлицам (20–100 руб.) и процент за переводы физлицам. | Переводы на личные карты физических лиц облагаются прогрессивной комиссией: чем больше сумма, тем выше процент. |
| 3. Касса, наличные и допуслуги | Процент за внесение выручки через банкомат (0,1–1%), процент за снятие наличных (от 1% до 10%), СМС-пакеты и эквайринг. | Снятие наличных с расчетного счета — самая дорогая операция в любом банке из-за требований регулятора. |
Практический кейс: выбор тарифа для начинающего ИП
Предприниматель (ИП на УСН «Доходы») зарабатывает 300 000 рублей в месяц. Ежемесячно он отправляет 5 платежек поставщикам, вносит 100 000 рублей наличной выручки и переводит себе на личную карту 200 000 рублей чистой прибыли.
Вариант 1 (Тариф «Стартовый / Бесплатный»):
- Абонентская плата: 0 рублей в месяц.
- Платежки юрлицам: 5 шт. × 100 рублей = 500 рублей.
- Внесение наличных: 100 000 рублей × 0,5% = 500 рублей.
- Вывод прибыли на свою карту: до 150 000 руб. — без комиссии; с оставшихся 50 000 руб. комиссия 1,5% = 750 рублей.
- СМС-уведомления: 299 рублей.
- Итого за месяц: 2 049 рублей фактических расходов при заявленных «0 рублей».
Вариант 2 (Тариф «Оптимальный / Платный»):
- Абонентская плата: 990 рублей в месяц.
- Платежки юрлицам: включен пакет из 10 бесплатных платежек (0 рублей).
- Внесение наличных: включен бесплатный лимит до 100 000 рублей (0 рублей).
- Вывод прибыли на свою карту: лимит бесплатного вывода расширен до 300 000 рублей (0 рублей).
- СМС-уведомления: включены в пакет.
- Итого за месяц: ровно 990 рублей.
Чистая выгода: Выбрав платный пакетный тариф вместо условно-бесплатного, предприниматель экономит более 1 000 рублей ежемесячно (более 12 000 рублей в год) за счет отсутствия скрытых поборов за регулярные операции.
3 скрытые ловушки банковских тарифов
Внимание: Банки зарабатывают не на абонентской плате, а на невнимательности клиентов к мелким строчкам в тарифной сетке.
- Заградительные комиссии за переводы физлицам (115-ФЗ). Чтобы ограничить обналичивание средств, банки вводят прогрессивные тарифы на переводы физическим лицам. Переводы до 150 000 рублей в месяц часто бесплатны, в диапазоне от 150 до 300 тысяч комиссия составляет 1–2%, а при объемах свыше 1 миллиона рублей может достигать 10–15%. Неосторожный вывод средств может повлечь крупные финансовые потери.
- Плата за «спящий» счет. Если по расчетному счету отсутствуют операции в течение 3–6 месяцев, банк присваивает ему статус неактивного и начинает удерживать фиксированную комиссию за обслуживание (от 1 000 до 5 000 рублей в месяц) вплоть до полного исчерпания остатка.
- Условия «мнимой бесплатности». Банк может декларировать бесплатное обслуживание, сопровождая его скрытыми условиями: например, обязательным оборотом по бизнес-карте от 30 000 рублей в месяц или поддержанием неснижаемого остатка. При несоблюдении критериев банк списывает стандартную абонплату в полном объеме.
Чем вам может помочь понимание этих расчетов
- При открытии бизнеса: Вы сможете заранее составить профиль регулярных операций (количество платежных поручений, объемы внесения выручки и вывода прибыли) и выбрать тариф с наименьшей совокупной стоимостью обслуживания.
- При аудите ежемесячных расходов компании: Регулярный анализ выписки по статье банковских комиссий позволяет вовремя заметить рост объемов и перейти на старший тарифный план, снизив издержки на транзакции.
- При закрытии неиспользуемых проектов: При приостановке деятельности своевременное официальное закрытие расчетного счета защищает от неожиданного списания комиссий за неактивность и образования задолженности перед банком.
Вопросы и ответы
Может ли ИП не открывать расчетный счет и принимать оплату на личную карту?
По закону ИП вправе работать без расчетного счета при расчетах исключительно наличными деньгами (в пределах лимита 100 000 рублей в рамках одного договора между юридическими лицами или ИП). Однако использовать персональную дебетовую карту физического лица для коммерческих расчетов запрещено правилами банков — при регулярных поступлениях от клиентов карту заблокируют по нормам 115-ФЗ.
Застрахованы ли деньги на расчетном счете государством?
Да. Средства индивидуальных предпринимателей (ИП), а также микро- и малых предприятий, включенных в единый реестр МСП, застрахованы Агентством по страхованию вкладов (АСВ) на сумму до 1,4 млн рублей на случай отзыва банковской лицензии.
Сколько расчетных счетов может открыть один предприниматель или компания?
Законодательство РФ не ограничивает число расчетных счетов. Организация или ИП может открыть счета в нескольких банках: к примеру, распределив между ними розничный эквайринг, зарплатный проект и валютные расчеты, что минимизирует риски остановки операционной деятельности при технических сбоях.