Банкротство банка не означает, что вкладчик автоматически теряет все сбережения. Если банк был участником системы страхования вкладов, при отзыве лицензии или введении моратория возникает право на страховое возмещение. Выплаты организует Агентство по страхованию вкладов (АСВ), а не сам банк.
Важно различать два понятия. Отзыв лицензии — решение Банка России, после которого банк прекращает обычные банковские операции. Банкротство — судебная процедура, в рамках которой распродают имущество банка и рассчитываются с кредиторами. Для вкладчика страховой случай наступает уже при отзыве лицензии или введении моратория, поэтому ждать решения суда о банкротстве не нужно.
Какие деньги защищены
Страхование распространяется на вклады и банковские счета физических лиц, в том числе счета, к которым выпущена карта. В расчёт входят начисленные проценты на дату страхового случая и проценты, которые временная администрация начислит до этой даты.
| Продукт | Статус защиты |
|---|---|
| Срочный вклад, накопительный и текущий счёт | До 1,4 млн ₽ совокупно в одном банке |
| Зарплатный счёт и остаток на дебетовой карте | В пределах общего лимита 1,4 млн ₽ |
| Счёт эскроу по недвижимости или ДДУ | До 10 млн ₽ отдельно от обычных вкладов при соблюдении условий |
| Акции, облигации, паи ПИФов и брокерский счёт | Не являются банковским вкладом и не покрываются ССВ |
| Обезличенный металлический счёт | Не покрывается системой страхования вкладов |
| Электронный кошелёк | Не покрывается ССВ; возврат возможен в ходе ликвидации |
Лимит 1,4 млн ₽ действует на все застрахованные счета одного человека в одном банке, а не на каждый вклад отдельно. В нескольких банках лимит считается отдельно. В особых случаях закон предусматривает повышенное возмещение до 10 млн ₽ — например, после продажи жилья, получения наследства или некоторых социальных выплат. Для него нужно подтвердить происхождение денег документами; это не автоматическое увеличение лимита для любого крупного вклада.
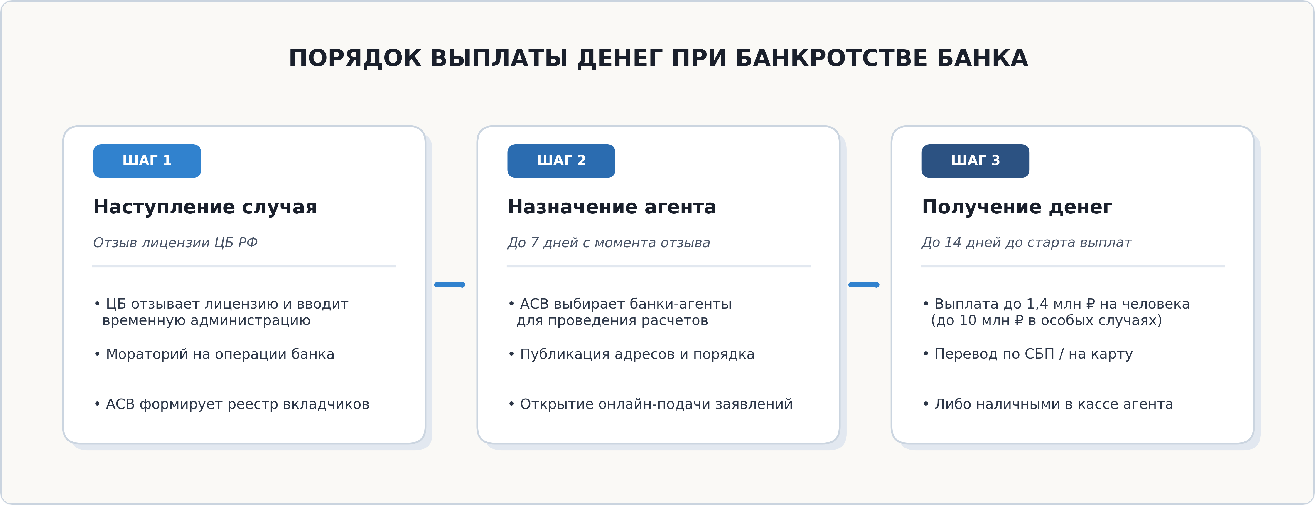
Как получить страховую выплату
- Банк России публикует решение об отзыве лицензии или введении моратория.
- АСВ получает реестр обязательств банка и сообщает дату начала выплат, список банков-агентов и порядок обращения.
- Вкладчик подаёт заявление в АСВ или банк-агент. Электронное заявление можно подать через сервисы на Госуслугах, если такая возможность указана в сообщении АСВ.
- Деньги перечисляют на счёт в другом банке либо выдают наличными — способ зависит от категории вкладчика и выбранного банка-агента.
Выплата производится в течение трёх рабочих дней после подачи заявления и документов, но не раньше 14 дней со дня наступления страхового случая. Конкретную дату старта АСВ публикует отдельно. Обратиться за возмещением можно в течение всей процедуры конкурсного производства или ликвидации; если срок пропущен по уважительной причине, его можно попросить восстановить.
Пример расчёта
У Алексея в одном банке вклад 1 200 000 ₽, текущий счёт 400 000 ₽ и начисленные проценты 50 000 ₽. Общая сумма обязательств банка — 1 650 000 ₽. АСВ выплатит 1 400 000 ₽, а 250 000 ₽ останутся требованием к банку в рамках ликвидации.
Если те же 1 650 000 ₽ разделить между двумя разными банками — по 825 000 ₽ в каждом, — при наступлении страхового случая в обоих банках сумма укладывается в лимит каждого банка и может быть возмещена полностью.
Если у вкладчика есть кредит в том же банке, размер возмещения обычно рассчитывают с учётом встречных требований банка. Например, вклад 1 000 000 ₽ и задолженность по кредиту 300 000 ₽ могут дать к выплате 700 000 ₽. После погашения задолженности право на соответствующую часть возмещения восстанавливается. Точные исключения зависят от вида договора и действующей редакции закона.
Что будет с суммой сверх лимита
Получение страховки не лишает вкладчика права требовать остаток. При подаче заявления можно одновременно указать требование на сумму, превышающую страховое возмещение. Этим требованием занимается конкурсный управляющий или ликвидатор банка.
Требования физических лиц по договорам вклада и банковского счёта относятся к первой очереди. Но выплата зависит от конкурсной массы: если имущества банка недостаточно, фактический возврат сверх страховой суммы может быть неполным или растянуться на годы.
Валютный вклад, инвестиции и эскроу
Валютное обязательство для расчёта страхового возмещения переводится в рубли по курсу Банка России на дату наступления страхового случая. Ценные бумаги и деньги на брокерском счёте не становятся вкладом: их возврат регулируется правилами брокерского обслуживания и процедурой банкротства, а не ССВ.
Счёт эскроу страхуется по отдельным правилам. Для эскроу, открытого при покупке недвижимости или участии в долевом строительстве, действует отдельный лимит до 10 млн ₽. Вклад и эскроу в одном банке считаются раздельно, но документы, подтверждающие основание для повышенного лимита, нужно сохранить.
Чего не стоит делать
- Не переводите деньги в спешке на неизвестные счета после отзыва лицензии: используйте только реквизиты, опубликованные Банком России, АСВ или банком-агентом.
- Не выбрасывайте договор, выписки, платёжные поручения и переписку с банком — они пригодятся, если сумма в реестре окажется неверной.
- Не пытайтесь заменить вклад акциями, облигациями или ОМС в надежде сохранить государственную гарантию: на инвестиционные продукты ССВ не распространяется.
- Не прекращайте платить кредит после отзыва лицензии. Новые реквизиты публикует временная администрация, конкурсный управляющий или АСВ.
Проверить участие банка в системе страхования вкладов можно до открытия вклада в реестре участников на сайте АСВ. Крупные суммы разумно распределять между разными банками с учётом процентов, будущей капитализации и условий повышенного возмещения.
Коротко
- Страховой случай — отзыв лицензии или мораторий, а не только решение суда о банкротстве.
- Обычный лимит — 1,4 млн ₽ на одного вкладчика во всех счетах одного банка вместе с процентами.
- В разных банках лимит действует отдельно; для некоторых событий и счетов эскроу возможны суммы до 10 млн ₽.
- АСВ начинает выплаты не раньше 14 дней после страхового случая и перечисляет деньги в течение трёх рабочих дней после заявления.
- Сумма сверх страховки остаётся требованием к банку и выплачивается из конкурсной массы в порядке очередности.
Вопросы и ответы
Сгорят ли проценты по вкладу?
Нет. Начисленные проценты учитываются при расчёте возмещения на дату страхового случая. Но они входят в общий лимит, поэтому из-за процентов сумма может превысить 1,4 млн ₽.
Можно ли получить страховку по нескольким счетам?
Да, если они застрахованы, но в одном банке все вклады и счета суммируются. Выплата распределяется пропорционально остаткам, а общий предел обычно составляет 1,4 млн ₽.
Нужно ли ждать объявления о банкротстве?
Нет. После отзыва лицензии следите за сообщениями Банка России и АСВ: там укажут дату начала выплат, банк-агент и документы.
Как узнать, что банк участвует в ССВ?
Проверьте банк в реестре участников на сайте АСВ и убедитесь, что в договоре есть информация о системе страхования вкладов.