Пополняемый вклад позволяет вносить новые деньги после открытия договора. Такой продукт удобен, если вы откладываете часть каждой зарплаты на отпуск, ремонт или крупную покупку. В быту его иногда сравнивают с «копилкой», но это всё равно банковский вклад: проценты, срок и правила операций определяются договором.
Термин отзывной вклад используют для продуктов, с которых разрешено снимать деньги до окончания срока. В банковских условиях чаще встречаются названия «расходный вклад», «частичное снятие» или «неснижаемый остаток». Это не единый стандарт, поэтому смотрите не на название, а на конкретные ограничения.
Три формата вкладов
| Формат | Пополнение | Снятие | Для чего подходит |
|---|---|---|---|
| Срочный | Обычно запрещено или ограничено | Обычно нет | Сумма, которая точно не понадобится до даты окончания |
| Пополняемый | Разрешено по правилам договора | Обычно нет | Постепенное накопление на конкретную цель |
| Расходно-пополняемый | Разрешено | Возможно до неснижаемого остатка | Резерв, которым иногда нужно воспользоваться |
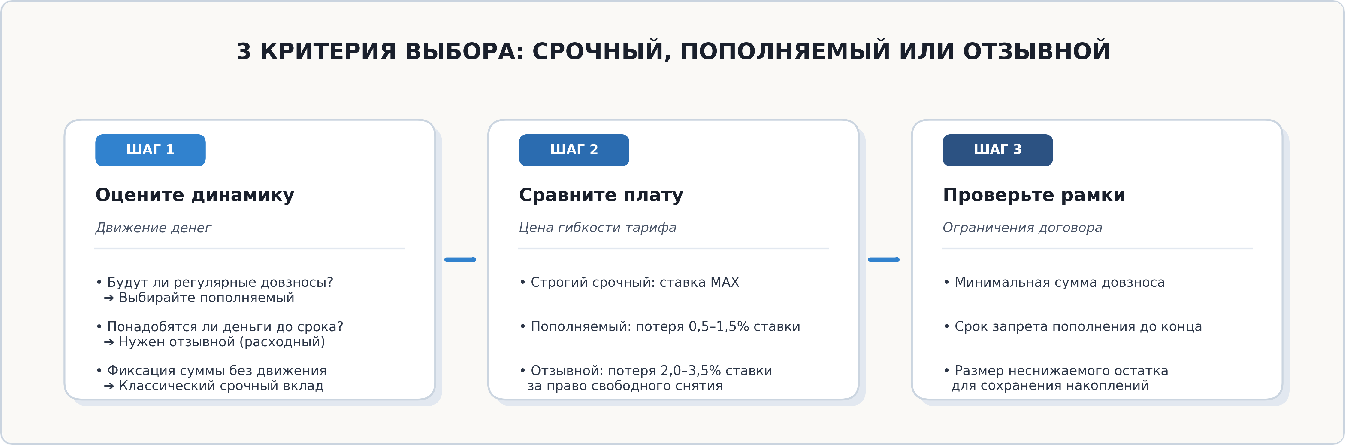
У гибких продуктов ставка может быть ниже, чем у классического срочного вклада. Это плата за возможность управлять деньгами. Точный процент и наличие операций банк устанавливает для каждого тарифа отдельно.
Как работает пополнение
Договор обычно указывает минимальную сумму одного пополнения, общую сумму дополнительных взносов, способы внесения и дату, после которой пополнение запрещено. Иногда банк закрывает пополнение за несколько дней или недель до окончания срока. Это нужно учитывать, если вы планируете внести крупную сумму в конце действия вклада.
Проценты на дополнительный взнос начисляются по правилам продукта — например, с даты, следующей за зачислением, либо с начала следующего расчётного периода. Не переносите это условие автоматически с одного банка на другой: оно должно быть прямо указано в договоре или тарифе.
Проверьте также, что произойдёт при превышении лимита пополнений. Банк может запретить дальнейшие взносы, разделить деньги на отдельный счёт или применить к части суммы другую ставку. Универсального правила нет.
Что такое неснижаемый остаток
В расходно-пополняемом вкладе банк может установить минимальную сумму, которая должна постоянно оставаться на счёте. Например, при вкладе 1 000 000 ₽ и неснижаемом остатке 200 000 ₽ можно снять до 800 000 ₽, если это разрешено договором. Оставшиеся 200 000 ₽ продолжают приносить доход.
Проверьте, что считается остатком: только первоначальная сумма или также капитализированные проценты. Если вывести деньги ниже установленного порога, банк может закрыть вклад или пересчитать доход по ставке, указанной в договоре. Фиксированной ставки «0,01%» для всех банков нет.
Пример на цифрах
Условный пример помогает увидеть разницу между продуктами. Допустим, вы начинаете с 600 000 ₽ и ежемесячно добавляете по 30 000 ₽:
- на срочном вкладе деньги не пополняются, зато ставка может быть выше;
- на пополняемом вкладе тело вклада растёт, и проценты начисляются на фактически размещённую сумму;
- на расходном вкладе можно забрать часть денег, но только в пределах разрешённого остатка.
Точный доход зависит от даты каждого пополнения, капитализации, ставки и налогов. Для сравнения используйте одинаковый срок и подставляйте реальные условия из тарифов, а не рекламные значения «до X%».
Капитализация и выплата процентов
Банк может перечислять проценты на карту, выплачивать их в конце срока или прибавлять к сумме вклада. При капитализации следующие проценты начисляются уже на увеличенный остаток. Для пополняемого вклада важно уточнить, капитализируются ли проценты и учитываются ли они при расчёте неснижаемого остатка.
Если проценты выплачиваются отдельно, пополнение самого вклада не увеличивает уже начисленный доход — оно только увеличивает базу для будущих начислений. Сравнивайте предложения по итоговой сумме за одинаковый период.
Досрочное закрытие
Для срочного вклада досрочное расторжение часто означает пересчёт процентов по ставке до востребования, но размер этой ставки и порядок расчёта устанавливает договор. В расходном продукте частичное снятие может быть разрешено без закрытия, если после операции сохраняется минимальный остаток.
Перед открытием ответьте на три вопроса:
- В какой момент деньги могут понадобиться раньше срока?
- Достаточно ли отдельной финансовой подушки, чтобы не закрывать вклад?
- Сколько процентов вы потеряете при полном или частичном снятии?
Если дата расходов неизвестна, не размещайте в жёстком срочном вкладе все свободные средства.
Автопролонгация
При включённой пролонгации вклад обычно продлевается по ставке и условиям, которые действуют в день окончания. Акционная ставка может больше не применяться. За несколько дней до даты окончания проверьте в приложении новый процент, возможность отключить продление и счёт, на который банк перечислит деньги при отказе от пролонгации.
Страхование вкладов
Пополняемый и расходный вклад защищены системой страхования вкладов на тех же основаниях, что и другие застрахованные вклады. Для одного человека в одном банке общий лимит обычно составляет 1,4 млн ₽ с учётом начисленных процентов. В разных банках лимит считается отдельно. Для отдельных жизненных обстоятельств и счетов эскроу закон предусматривает повышенное возмещение до 10 млн ₽ при подтверждении документов.
Если пополнение переводится из другого банка через СБП, онлайн-перевод между своими счетами до 30 млн ₽ в месяц проводится без комиссии. Перед операцией проверьте, что перевод идёт между счетами одного владельца и выполняется дистанционно: для других типов переводов действуют отдельные тарифы.
Налог на проценты
НДФЛ рассчитывают с процентного дохода, а не с суммы внесённых денег. Проценты по всем вкладам и счетам в российских банках суммируются. Необлагаемый минимум считают по формуле: 1 млн ₽ умножить на максимальную ключевую ставку Банка России, действовавшую на первое число каждого месяца соответствующего года. Проценты по эскроу и рублёвым счетам со ставкой не более 1% годовых не учитываются.
Для доходов резидентов, полученных с 2025 года, действует отдельная шкала 13% до 2,4 млн ₽ процентного дохода за год и 15% с превышения. Конкретный расчёт ФНС делает по сведениям банков, поэтому правила и сроки платежа проверяйте для нужного налогового года.
Чек-лист перед открытием
- Проверьте лицензию банка и участие в системе страхования вкладов.
- Запишите дату окончания, ставку и порядок пролонгации.
- Уточните минимальную сумму и последний день пополнения.
- Проверьте лимит дополнительных взносов и правила капитализации.
- Найдите неснижаемый остаток и последствия его нарушения.
- Сравните условия полного и частичного досрочного снятия.
- Рассчитайте сумму вместе с процентами, чтобы не превысить лимит АСВ.
Коротко
- Пополняемый вклад подходит для регулярных взносов, но условия пополнения всегда зависят от договора.
- Отзывной, или расходный, вклад позволяет снимать деньги до неснижаемого остатка, если тариф это разрешает.
- Ставка, срок запрета пополнения и последствия досрочного снятия не являются универсальными.
- Общий лимит страхования обычных счетов в одном банке — до 1,4 млн ₽ вместе с процентами.
- При выборе сравнивайте итоговый доход и доступность денег, а не только рекламный процент.
Вопросы и ответы
Можно ли пополнять вклад переводом из другого банка?
Да, если договор допускает пополнение безналичным переводом. Между своими счетами в разных банках через СБП можно переводить до 30 млн ₽ в месяц без комиссии, но банк может установить собственные технические ограничения по времени зачисления.
Можно ли снять часть денег и сохранить вклад?
Только если тариф разрешает частичное снятие и после операции остаётся необходимый неснижаемый остаток. Иначе договор может быть закрыт, а проценты пересчитаны.
Что выбрать для финансовой подушки?
Обычно выбирают накопительный счёт или расходно-пополняемый вклад с удобным доступом к деньгам. Срочный вклад подходит для части сбережений, которую вы точно не планируете использовать до определённой даты.
Учитываются ли пополняемые вклады при расчёте налога?
Да. Налоговая база формируется из процентного дохода по всем подходящим вкладам и счетам за год, независимо от того, пополнялись они или нет.