Главное: не паниковать и проверить информацию
Отзыв лицензии означает, что банк больше не может проводить банковские операции по этой лицензии. Банк России публикует сообщение о своём решении в день его принятия. С этой даты не стоит пытаться отправлять деньги на старые реквизиты или верить звонкам «помощников», которые обещают ускорить возврат за комиссию.
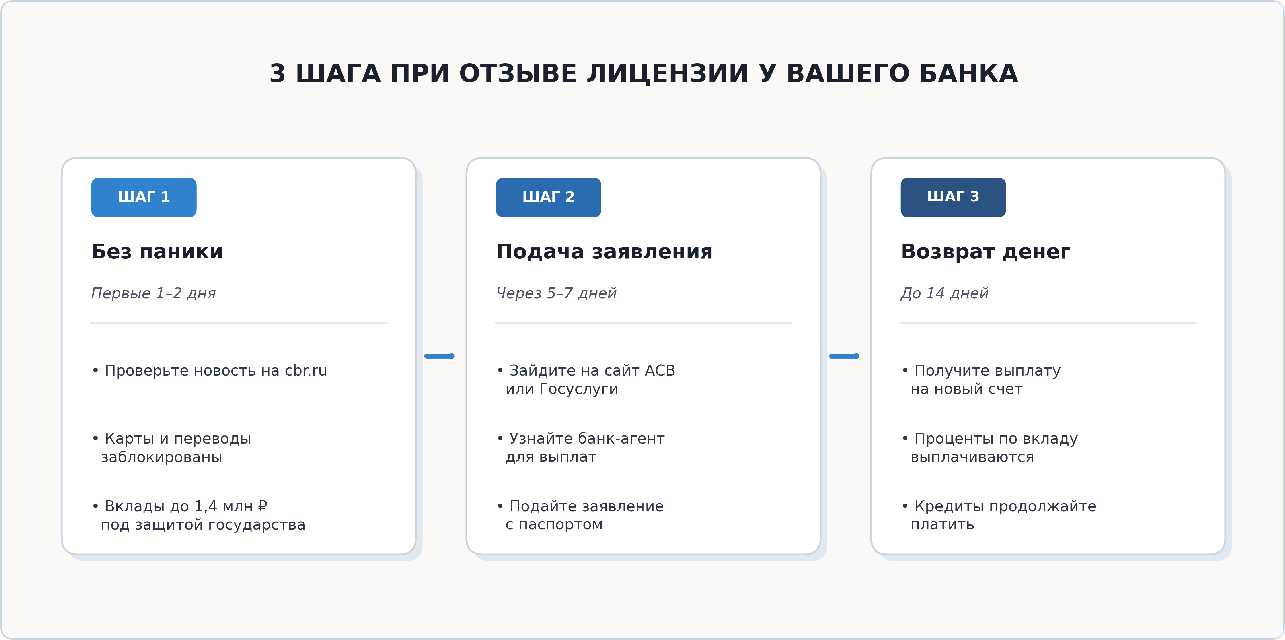
Сначала проверьте информацию на сайте Банка России и на сайте Агентства по страхованию вкладов (АСВ). Там появятся сведения о временной администрации, дате начала выплат, банке-агенте и необходимых документах.
Что происходит с банком
После отзыва лицензии Банк России назначает временную администрацию — специальный орган управления. Она должна быть назначена не позднее дня, следующего за отзывом лицензии, и отвечает за сохранность имущества и документов банка, а также за первичное обследование его финансового состояния.
АСВ в этой ситуации выполняет конкретную функцию: организует выплаты застрахованным вкладчикам и может выступать конкурсным управляющим или ликвидатором, если это поручено законом и решением суда. Поэтому фраза «АСВ отвечает за все долги банка» неверна: кредиты, незастрахованные деньги и требования сверх страхового возмещения проходят отдельную процедуру.
Какие деньги вернут
По обычным застрахованным вкладам и банковским счетам АСВ выплачивает 100% суммы, но не более 1,4 млн рублей на одного человека в одном банке. В лимит входят остатки на всех обычных счетах и вкладах этого человека в данном банке, а также начисленные к дате страхового случая проценты.
| Ситуация | Какой порядок действует |
|---|---|
| Обычные вклады и счета | До 1,4 млн рублей в совокупности на одного вкладчика в одном банке |
| Вклады в разных банках | Лимит считают отдельно по каждому банку |
| Деньги от продажи жилья, наследство, социальные выплаты и другие особые обстоятельства | До 10 млн рублей при соблюдении условий, сроков и подтверждении происхождения денег; это не безусловная прибавка к лимиту |
| Эскроу по договору участия в долевом строительстве | До 10 млн рублей по правилам специального счёта, отдельно от обычного возмещения |
| Рублёвый безотзывный сберегательный сертификат более чем на 3 года | До 2,8 млн рублей по специальному правилу, отдельно от обычных вкладов |
Для особых обстоятельств важны детали: например, деньги от продажи жилого помещения должны поступить на счёт в установленный законом период, а наследство, пособие или компенсацию нужно подтвердить документами. Подробно о видах защиты и исключениях рассказано в статье «Что такое система страхования вкладов (АСВ)».
Пример расчёта
Представим, что на вкладе было 1 300 000 рублей, на текущем счёте — 200 000 рублей, а проценты по вкладу к дате отзыва лицензии составили 50 000 рублей. Общая сумма требований — 1 550 000 рублей.
АСВ выплатит 1 400 000 рублей. Оставшиеся 150 000 рублей не исчезают: их можно заявить как требование к банку. Требования физических лиц по договорам банковского вклада и банковского счёта удовлетворяются в первую очередь, но итоговая выплата сверх страховки зависит от конкурсной массы банка.
Как получить страховое возмещение
- Дождитесь официального сообщения АСВ о дате начала выплат и банке-агенте. Не ориентируйтесь на сообщения из чатов и звонки неизвестных людей.
- Проверьте сумму в реестре обязательств банка. Если вы не согласны с расчётом, подготовьте договор, выписки и другие документы, подтверждающие остаток.
- Подайте заявление в АСВ или банк-агент и предъявите документ, удостоверяющий личность. Для наследника или представителя понадобятся дополнительные документы.
- Заявление можно подать лично, направить по почте или воспользоваться электронным сервисом АСВ на Госуслугах, если он доступен для конкретного страхового случая.
По общему правилу АСВ выплачивает возмещение в течение трёх рабочих дней после получения заявления и документов, но не ранее 14 дней со дня страхового случая. Правление АСВ может определить более раннюю дату. Выплату можно получить наличными или переводом на счёт в другом банке — способ указывается в заявлении.
По валютному вкладу компенсацию перечисляют в рублях по официальному курсу Банка России на день наступления страхового случая.
Что делать с суммой сверх 1,4 млн рублей
Получая страховое возмещение, заполните раздел заявления о требовании на сумму, которая превышает страховую выплату. Тогда требование будет передано конкурсному управляющему или ликвидатору банка. Если вы уже получили страховку, это не лишает вас права требовать остаток.
Не рассчитывайте на мгновенный возврат сверхлимитной суммы: она выплачивается в ходе ликвидации за счёт конкурсной массы и в установленной очередности. Размер и сроки зависят от того, какое имущество удастся вернуть и продать.
Если в этом же банке был кредит
Отзыв лицензии не отменяет кредитный договор. Заёмщик обязан продолжать платить по графику, но реквизиты могут измениться. Проверяйте их на сайте Банка России, на сайте банка, у временной администрации или у ликвидатора. Не переводите деньги по реквизитам из случайного SMS.
Иногда банк одновременно является вашим должником и кредитором. Для обычного вклада размер страхового возмещения определяют с учётом встречного требования банка, возникшего до страхового случая. Например, при вкладе 500 000 рублей и задолженности по кредиту 200 000 рублей расчётная сумма обычного возмещения составит 300 000 рублей. Для отдельных счетов эскроу закон устанавливает исключения, поэтому их считают по специальным правилам.
Частые ошибки
- Ждать автоматического зачисления на любую карту. Автоматическая выплата предусмотрена не для всех случаев: обычно нужно подать заявление и документы.
- Платить посреднику за «ускорение». Выплата через АСВ и банк-агент не требует комиссии.
- Считать лимит по каждому счёту отдельно. Для обычных вкладов лимит общий по одному банку, а не по договору.
- Перестать платить кредит. Лицензия банка отозвана, но обязательство заёмщика сохраняется.
- Удалять документы. Договоры, выписки и платёжные поручения пригодятся, если данные в реестре окажутся неполными.
Коротко о главном
- Проверяйте отзыв лицензии только по официальным сообщениям Банка России и АСВ.
- Обычный лимит — 1,4 млн рублей на человека в одном банке вместе с процентами.
- Заявление можно подать в АСВ, банке-агенте, по почте или через Госуслуги, если сервис доступен.
- Сумма сверх лимита заявляется как требование к банку и возвращается в ходе ликвидации при наличии средств.
- Кредит после отзыва лицензии нужно продолжать платить по новым официальным реквизитам.
Вопросы и ответы
Карта перестала работать — это значит, что деньги пропали?
Нет. Недоступность карты или приложения не определяет размер требований к банку. Сохраните документы и дождитесь реестра АСВ, а сумму возмещения проверяйте по официальному сообщению о выплатах.
Нужно ли идти именно в закрывшееся отделение?
Нет. Выплаты проходят через АСВ и назначенный банк-агент. Адреса и способы обращения публикуются в сообщении о начале выплат; заявление также можно направить по почте или через Госуслуги, если электронный сервис доступен.
Можно ли получить деньги, если вклады были в двух банках?
Да. Если страховой случай наступил в обоих банках, возмещение рассчитывается отдельно по каждому из них в пределах установленного лимита.
Что будет с деньгами на электронном кошельке?
По действующим правилам средства, являющиеся электронными деньгами, не относятся к обычному застрахованному вкладу. Их возврат рассматривается в рамках ликвидации банка, поэтому не смешивайте электронный кошелёк с банковским счётом.
Источники
- Банк России: что делать после отзыва лицензии — временная администрация, заявления, выплаты, кредиты и требования сверх страховки.
- Федеральный закон № 177-ФЗ на сайте Банка России — страховые случаи, лимиты, встречные требования и порядок выплаты.
- Федеральный закон № 347-ФЗ на портале Правительства России — отдельный лимит для долгосрочных безотзывных сберегательных сертификатов.