Валютный вклад — это банковский депозит, открываемый в иностранной валюте (китайских юанях, дирхамах ОАЭ, долларах США или евро) с начислением процентов в той же валюте. Его главная цель — хеджирование (страхование) сбережений от девальвации рубля и сохранение международной покупательной способности капитала.
Это похоже на хранение части продуктовых запасов в сухом консервированном виде: даже если скоропортящиеся продукты на полке (рубли при всплеске инфляции) быстро теряют свежесть, стратегический запас в герметичных банках сохраняет питательную ценность годами вне зависимости от погоды за окном.
Сравнение валют для открытия депозита
Экономическая среда кардинально изменила линейку валютных вкладов в российских банках:
| Валюта вклада | Средняя ставка | Способ выплаты | Особенности и статус |
|---|---|---|---|
| Китайский юань (CNY) | 3,5% – 6,5% годовых | Безналично или наличными юанями в кассе. | Главная валюта: максимальная ликвидность, торгуется на бирже без ограничений. |
| Дирхам ОАЭ (AED) | 1,5% – 3,0% годовых | Безналично (или рубли по курсу ЦБ). | Жёсткая привязка к доллару США (3,67 AED = 1 USD), квазидолларовый инструмент. |
| Доллар США / Евро (USD/EUR) | 0,01% – 0,1% годовых | Строго в рублях (указание Банка России). | Токсичные активы для банков: заградительные тарифы, комиссии за хранение на счетах. |
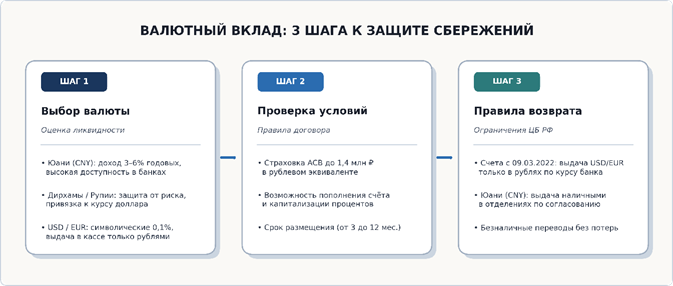
Как, когда, где и при каких обстоятельствах открывать валютный вклад
Чтобы валютный вклад принес реальную прибыль, а не превратился в замороженный актив, соблюдайте практический регламент:
КОГДА и при каких обстоятельствах стоит открывать валютный вклад:
- Диверсификация крупного портфеля: если ваш общий капитал превышает 2–3 млн ₽, разумно держать 20–30% в валютных активах для балансировки рублевых рисков.
- Периоды укрепления рубля: валюту выгодно покупать и размещать во вклад, когда российская валюта локально дорожает (курс доллара и юаня находится на минимальных отметках года).
- Планы на зарубежные расходы: подготовка к обучению за границей, крупным зарубежным контрактам или переезду.
ГДЕ открывать счет:
- В банках первой десятки: выбирайте только системно значимые кредитные организации с лицензией ЦБ РФ и прямым доступом к расчетам с банками Китая и Азии.
- Оформление онлайн: покупка юаней через биржевого брокера с последующим мгновенным переводом на депозит в мобильном банке экономит до 2–3% на спреде.
КАК защищены ваши деньги:
Валютные вклады застрахованы государственной системой АСВ на сумму до 1,4 млн рублей в рублевом эквиваленте. При наступлении страхового случая компенсация выплачивается в рублях по курсу ЦБ РФ на день отзыва лицензии.
Практический кейс: рублевый вклад под 16% против юаневого под 5%
Размещение 1 000 000 ₽ на 1 год при ослаблении рубля на 15%.
-
Вариант А (Рублевый срочный вклад под 16% годовых):
- Вкладчик вносит 1 000 000 ₽ на 12 месяцев.
- Чистый доход: 1 000 000 × 16% = 160 000 ₽.
- Итоговый капитал: 1 160 000 ₽.
-
Вариант Б (Вклад в юанях под 5% годовых при стартовом курсе 12,50 ₽ за CNY):
- Покупка юаней: 1 000 000 ₽ / 12,50 ₽ = 80 000 CNY.
- Начисленные проценты по вкладу: 80 000 × 5% = 4 000 CNY (итого 84 000 CNY).
- За год курс юаня вырос на 15% (до 14,37 ₽ за CNY).
- Конвертация в рубли в конце срока: 84 000 CNY × 14,37 ₽ = 1 207 080 ₽.
Итог: Валютный вклад принес 207 080 ₽ прибыли (+47 080 ₽ по сравнению с классическим рублевым вкладом) за счет валютной переоценки.
3 скрытые ловушки валютных договоров
Внимание: Регуляторные ограничения ЦБ РФ существенно влияют на порядок возврата валютных средств.
- Выдача наличных только в рублях для счетов с 09.03.2022. Если вы внесли доллары или евро на вклад после 9 марта 2022 года, банк по закону не имеет права выдать вам наличную валюту — возврат осуществляется только в рублях по курсу банка на день выдачи.
- Риск курсовых потерь при укреплении рубля. Если рубль укрепится (например, юань подешевеет с 13 до 11 рублей), рублевая стоимость вашего депозита упадет, перекрыв весь доход от начисленных процентов.
- Ограничения по переводам за рубеж. Действуют регуляторные лимиты ЦБ РФ на вывод средств на свои зарубежные счета (до 1 млн $ в месяц) и повышенные комиссии банков за валютные SWIFT-переводы (от 1% до 3%).
Чек-лист: правила открытия валютного депозита
- Не открывайте вклады в «недружественных» валютах (USD, EUR) из-за околонулевой доходности (0,01%) и комиссий.
- Ориентируйтесь на китайский юань (CNY) со сроком от 6 до 12 месяцев.
- Приобретайте валюту на бирже в часы основных торгов (пн–пт с 10:00 до 18:00 по МСК) с минимальным спредом.
- Проверяйте, чтобы сумма всех ваших вкладов в одном банке не превышала 1,4 млн ₽ в эквиваленте для полной защиты системы АСВ.
Вопросы и ответы
Как рассчитывается налог на доход по валютным вкладам?
Процентный доход по валютному вкладу пересчитывается в рубли по официальному курсу ЦБ РФ на дату каждой выплаты процентов. Этот доход суммируется с доходами по всем рублевым счетам и облагается НДФЛ 13% (или 15%) по общему правилу за вычетом необлагаемой базы. Сама валютная переоценка тела вклада налогом на доходы не облагается.
Можно ли забрать вклад в юанях наличными банкнотами?
Да, ограничения Банка России на выдачу наличной валюты касаются долларов США и евро. Наличные юани банки выдают без законодательных запретов, однако крупную сумму необходимо заказывать в отделении за 2–3 рабочих дня.
Что происходит с валютным вкладом при досрочном расторжении?
При досрочном закрытии договора банк пересчитывает проценты по ставке «До востребования» (обычно 0,001% или 0,01% годовых). При этом тело вклада возвращается в полном объеме в той же валюте (или в рублях по курсу, если вклад открыт в USD/EUR после марта 2022 года).