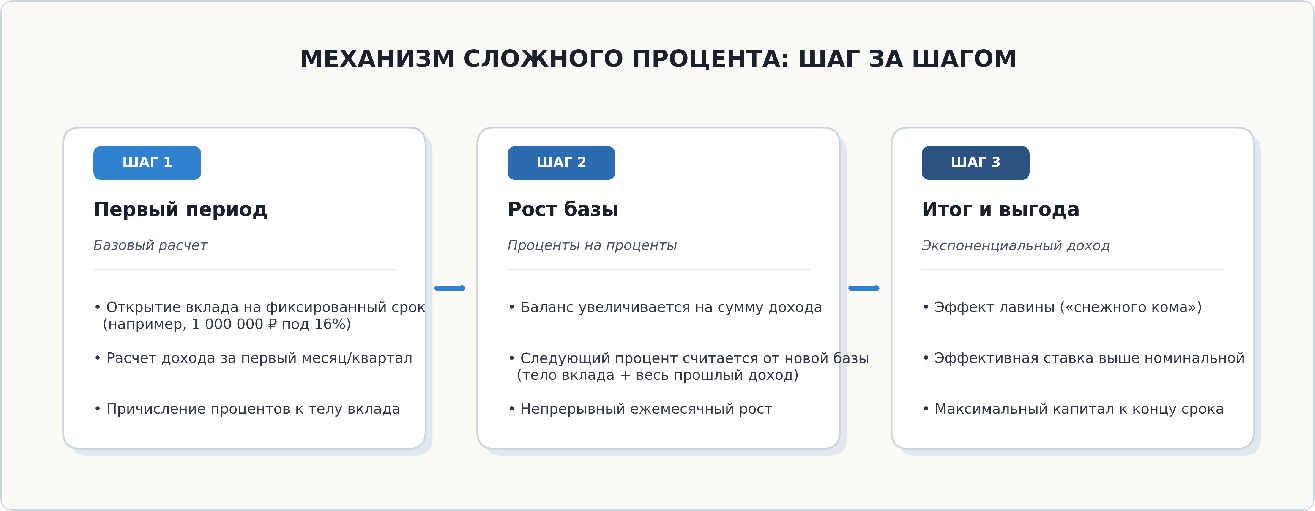
Капитализация процентов — это присоединение начисленного дохода к сумме вклада. В следующем расчётном периоде банк начисляет процент уже на увеличенный остаток. Поэтому капитализацию часто называют «процентами на проценты», а сам эффект напоминает снежный ком.
Два способа получить проценты
| Модель | Что происходит с доходом | Когда удобна |
|---|---|---|
| Выплата на карту или отдельный счёт | Проценты перечисляют вкладчику, тело вклада не увеличивается | Нужен регулярный доход для текущих расходов |
| Капитализация | Проценты прибавляют к вкладу, следующая выплата считается с большей суммы | Деньги не понадобятся до окончания срока |
Частота капитализации бывает ежемесячной, ежеквартальной или другой — это определяется договором. Ежедневное начисление встречается у некоторых накопительных счетов, но само по себе не означает более высокую доходность: важны ставка, база расчёта и ограничения продукта.
Формула сложного процента
Для учебного расчёта без пополнений и снятий используют формулу:
S = P × (1 + r / n)^(n × t)
Где:
S— сумма на счёте в конце срока;P— первоначальный вклад;r— годовая ставка в виде дроби (16% = 0,16);n— число начислений в год (12 при ежемесячной капитализации);t— срок в годах.
Формула предполагает, что ставка не меняется, проценты полностью капитализируются, а договор не предусматривает дополнительных условий. Банк может считать доход по фактическому числу дней, поэтому итог в приложении иногда немного отличается от округлённого примера.
Пример: 1 000 000 ₽ под 16% годовых
Это условный расчёт, а не предложение банка.
Без капитализации. При выплате процентов на карту доход за год составит 1 000 000 × 16% = 160 000 ₽. На самом вкладе останется 1 000 000 ₽.
С ежемесячной капитализацией. По формуле получается около 1 172 271 ₽. Прибыль — примерно 172 271 ₽, то есть на 12 271 ₽ больше, чем при ежемесячной выплате процентов на отдельный счёт при той же номинальной ставке.
Разница появляется потому, что каждый следующий месяц процент начисляется и на ранее добавленный доход. Чем дольше срок и чаще капитализация, тем заметнее эффект, но он не отменяет другие условия продукта.
Когда капитализация действительно выгоднее
Сравнивайте не только одинаковую ставку, но и полный сценарий:
- Ставка по варианту с капитализацией. Банк может установить для него другой процент. Вклад с 14,8% и капитализацией не обязательно выгоднее вклада с 16% и выплатой на карту.
- Периодичность и способ начисления. Уточните дату причисления процентов и считается ли доход по фактическому числу дней.
- Пополнение. Если оно разрешено, каждый взнос увеличивает базу только с даты, указанной в договоре.
- Досрочное расторжение. При закрытии раньше срока банк часто пересчитывает доход по ставке для вклада «до востребования», но точное правило и сохранение уже капитализированных процентов зависят от договора.
- Налоги. В расчёте НДФЛ учитывается процентный доход по всем подходящим вкладам и счетам, а не сумма самого вклада. Необлагаемый минимум и ставки зависят от налогового года; налоговая получает сведения от банков и направляет уведомление.
Капитализация и страхование АСВ
Обычный вклад в банке — участнике системы страхования вкладов защищён в пределах стандартного возмещения: до 1,4 млн ₽ на одного человека в одном банке с учётом начисленных процентов. Суммы на нескольких счетах и вкладах в этой кредитной организации складываются.
Если внести ровно 1,4 млн ₽, будущие проценты могут вывести общий остаток за страховой лимит. Фиксированной «безопасной стартовой суммы» закон не устанавливает: размер запаса зависит от ставки, срока и ожидаемого дохода. Для крупной суммы проверьте специальные основания повышенного возмещения или распределите деньги между разными банками — участниками ССВ.
Чек-лист перед открытием
- Посчитайте итоговую сумму по формуле и сравните её с вариантом выплаты на карту.
- Проверьте, не ниже ли ставка с капитализацией и не зависит ли надбавка от покупок, подписки или новой суммы.
- Уточните дату капитализации, минимальный остаток, пополнение, частичное снятие и досрочное расторжение.
- Посмотрите порядок автоматического продления: после окончания срока ставка может измениться.
- Проверьте банк в реестре Банка России и список участников ССВ.
- Сохраните договор, тариф и расчёт доходности.
Вопросы и ответы
Можно ли снимать капитализированные проценты?
Только если условия позволяют частичное снятие. При обычной капитализации проценты становятся частью вклада и доступны вместе с основной суммой при выплате или закрытии. Если нужен ежемесячный доход, выбирайте выплату на отдельный счёт.
Что выгоднее: ежемесячная или ежеквартальная капитализация?
При одинаковой номинальной ставке и прочих равных ежемесячная капитализация обычно даёт немного больше: доход раньше присоединяется к базе. Но более редкая капитализация с более высокой ставкой может оказаться выгоднее — сравнивайте итоговую сумму за один срок.
Теряется ли сложный процент при досрочном закрытии?
Не обязательно весь. Банк пересчитывает доход по правилам договора: иногда меняется ставка только с последней даты капитализации, иногда пересчитывается весь период. Прочитайте этот пункт до открытия вклада, а не после подачи заявки на закрытие.
Нужно ли платить НДФЛ с капитализированных процентов?
Проценты по вкладам и счетам учитываются при расчёте налоговой базы по правилам статьи 214.2 НК РФ. Налог зависит от совокупного дохода, необлагаемого минимума и года получения дохода. Актуальные пороги проверяйте на сайте ФНС.