Что такое система страхования вкладов
Система страхования вкладов (ССВ) — государственный механизм, который защищает деньги вкладчиков, если банк лишился лицензии или в нём ввели мораторий на удовлетворение требований кредиторов. Выплаты организует Агентство по страхованию вкладов (АСВ), а деньги для них заранее накапливаются в специальном фонде.
Участие банков в системе обязательно. Банк перечисляет страховые взносы сам, поэтому вкладчику не нужно покупать отдельный полис, подписывать договор с АСВ или платить комиссию за защиту.
Как работает система
Механизм можно разделить на три шага:
- Банк платит взносы. Все банки — участники системы перечисляют взносы в фонд обязательного страхования вкладов. Расчётным периодом является календарный квартал.
- Наступает страховой случай. Это отзыв (аннулирование) лицензии Банка России либо введение моратория на удовлетворение требований кредиторов банка.
- АСВ организует выплату. Агентство получает реестр обязательств банка, публикует дату и порядок выплат, а принять заявление и перечислить деньги может банк-агент, действующий от имени АСВ.
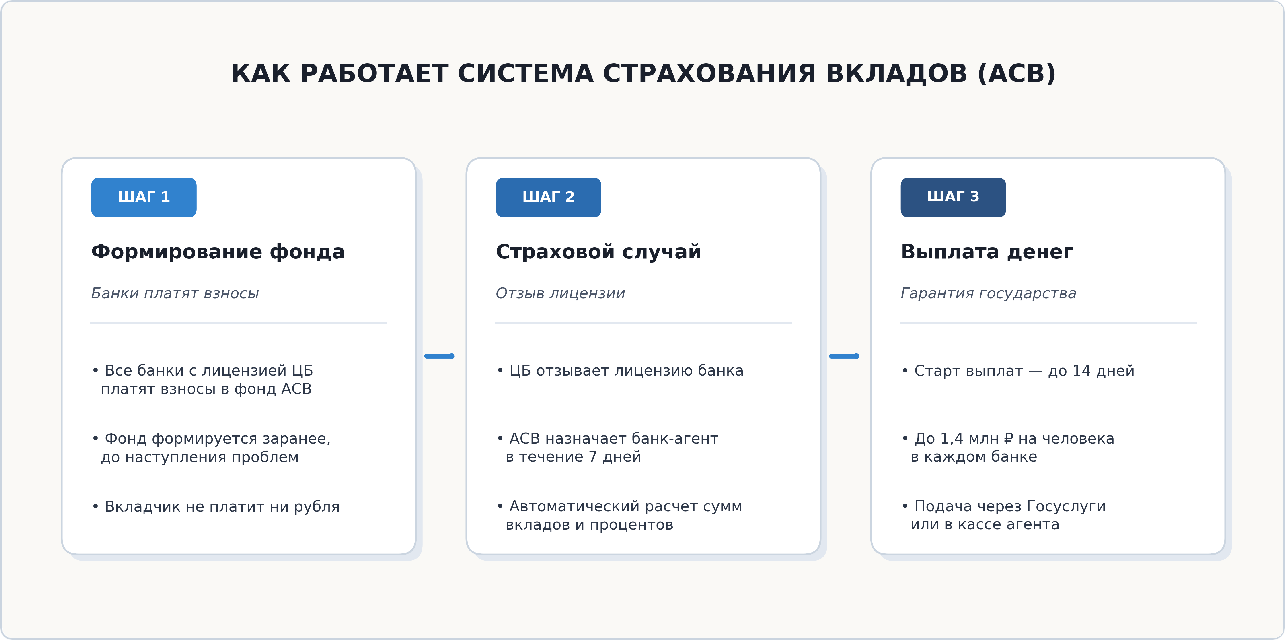
Фонд формируется заранее, поэтому выплата не зависит от того, успеет ли банк вернуть деньги заёмщиков после отзыва лицензии. После выплаты АСВ получает право требовать соответствующую сумму у банка в ходе его ликвидации.
Какие деньги защищены
По общему правилу страхуются деньги на банковских вкладах и счетах физических лиц. Это могут быть срочные вклады, счета до востребования, текущие и накопительные счета; если к счёту выпущена дебетовая карта, защищается остаток на самом счёте. Начисленные к дате страхового случая проценты также входят в обязательства банка перед вкладчиком.
Закон предусматривает отдельные правила для денег индивидуальных предпринимателей, малых предприятий и некоторых других юридических лиц. Для них важны статус вкладчика и условия, перечисленные в законе, поэтому один только факт регистрации бизнеса не означает автоматическую защиту любого счёта.
Отдельно застрахованы некоторые счета эскроу. Например, по эскроу для расчётов по договору участия в долевом строительстве возмещение составляет 100% суммы, но не более 10 млн рублей. Такой лимит считается отдельно от обычных вкладов и действует только в установленный законом период до ввода объекта и регистрации права собственности.
Что ССВ не покрывает
К страхованию не относятся:
| Деньги или инструмент | Почему защиты ССВ нет |
|---|---|
| Электронные деньги в кошельке | Это не банковский вклад или застрахованный банковский счёт |
| Акции, облигации, паи фондов и брокерский счёт | Это инвестиционные инструменты, а не вклад в банке |
| Обезличенный металлический счёт | На нём учитывается металл, а не застрахованный денежный вклад |
| Деньги, переданные банку в доверительное управление | Ими управляют по отдельному договору, это не банковский вклад |
| Вклад в филиале российского банка за пределами России | Закон прямо исключает такие вклады |
| Счёт для профессиональной деятельности адвоката или нотариуса | Для таких счетов действует исключение, установленное законом |
Перед открытием продукта важно посмотреть именно на договор: название «счёт» само по себе ещё не гарантирует участие в ССВ.
Какой лимит выплат
Для обычных вкладов и счетов АСВ возмещает 100% суммы, но не более 1,4 млн рублей на одного вкладчика в одном банке. Лимит общий: если в одном банке есть вклад, накопительный и текущий счёт, их остатки и проценты складываются.
Например, на вкладе 1 000 000 рублей и накопительном счёте 600 000 рублей в одном банке всего 1 600 000 рублей. При страховом случае стандартная выплата составит 1 400 000 рублей, а 200 000 рублей останутся требованием к банку в рамках ликвидации.
Если деньги распределены по разным банкам, лимит применяется к каждому банку отдельно. Вклады по 800 000 рублей в двух банках полностью укладываются в защиту: при страховом случае в обоих банках выплата составит 1 600 000 рублей.
С 30 октября 2025 года действует отдельное правило для рублёвых вкладов, удостоверенных безотзывными сберегательными сертификатами на срок более трёх лет: по ним можно получить до 2,8 млн рублей в одном банке. Эта сумма считается отдельно от обычного лимита 1,4 млн рублей. Сертификат нельзя досрочно погасить по требованию владельца, поэтому условия нужно изучить до покупки.
Для некоторых специальных обстоятельств, например продажи жилья или получения наследства, закон также предусматривает повышенное возмещение. Оно зависит от происхождения денег и подтверждающих документов; автоматически повышенный лимит для любого крупного поступления не возникает.
Как получить возмещение
- Проверьте сообщение АСВ о банке, дате начала выплат и выбранном банке-агенте. Агентство размещает эту информацию после получения реестра вкладчиков.
- Подайте заявление и необходимые документы в АСВ или банк-агент. Право на возмещение возникает со дня наступления страхового случая, а обратиться можно в пределах срока, установленного законом.
- После представления документов выплата обычно производится в течение трёх рабочих дней, но не ранее 14 дней со дня страхового случая, если правление АСВ не установило более ранний срок.
По валютному вкладу деньги выплачивают в рублях. Для расчёта берут официальный курс Банка России на день наступления страхового случая, а не курс на дату открытия вклада или обращения за выплатой.
Если тот же банк был вашим кредитором, возмещение рассчитывают за вычетом встречных требований, возникших до страхового случая. Например, при вкладе 500 000 рублей и задолженности по кредиту 200 000 рублей расчётная сумма возмещения составит 300 000 рублей. Это не означает, что сначала выплатят весь вклад, а кредит можно будет погасить позже.
Как снизить риск
- Проверьте банк в реестре участников ССВ на сайте АСВ до открытия вклада.
- Не складывайте все обычные вклады и счета в одном банке выше 1,4 млн рублей с учётом процентов.
- Не путайте банковский вклад с брокерским счётом, электронным кошельком или металлическим счётом.
- Сохраните договор и документы по специальным счетам: для повышенного возмещения может потребоваться подтвердить источник денег.
Коротко о главном
- ССВ защищает застрахованные банковские вклады и счета при отзыве лицензии или моратории.
- Обычный лимит — 1,4 млн рублей на человека в одном банке вместе с начисленными процентами.
- Вклады в разных банках считаются отдельно.
- Безотзывные рублёвые сертификаты сроком более трёх лет имеют отдельный лимит до 2,8 млн рублей.
- Акции, облигации, электронные деньги и обезличенный металл ССВ не покрывает.
- По кредиту в том же банке возмещение считают за вычетом встречного долга.
Вопросы и ответы
Нужно ли платить за страховку вклада?
Нет. Страхование действует в силу закона, а взносы в фонд платит банк.
Лимит 1,4 млн рублей действует на каждый вклад?
Нет. Все обычные вклады и счета одного человека в одном банке суммируются вместе с процентами. Лимит относится к банку, а не к отдельному договору.
Защищены ли деньги на дебетовой карте?
Карта — это способ доступа к счёту. Если деньги лежат на обычном банковском счёте участника ССВ, остаток учитывается в общем лимите.
Что делать с суммой сверх лимита?
Сверхлимитная сумма не пропадает автоматически, но АСВ её не гарантирует. За ней можно заявить требование к банку в ходе ликвидации, и результат зависит от имущества и очередности требований.
Что будет, если у меня есть вклад и кредит в одном банке?
Банк учитывает встречное требование по кредиту при расчёте возмещения. Поэтому выплатят не всю сумму вклада, а разницу, рассчитанную по правилам закона.
Источники
- Федеральный закон № 177-ФЗ на сайте Банка России — участники ССВ, страховые случаи, исключения, лимиты и порядок выплат.
- Федеральный закон № 347-ФЗ на портале Правительства России — отдельный лимит для долгосрочных безотзывных сберегательных сертификатов с 30 октября 2025 года.
- Материалы АСВ о системе страхования вкладов — назначение системы и категории защищённых вкладчиков.