Вклад и накопительный счёт — не взаимозаменяемые продукты. Оба позволяют хранить деньги в банке и получать процентный доход, но вклад обычно рассчитан на заранее известный срок, а накопительный счёт — на свободное пополнение и снятие. Поэтому выбирать стоит не по рекламной ставке, а по тому, когда вам могут понадобиться деньги.
Главное различие
| Параметр | Срочный вклад | Накопительный счёт |
|---|---|---|
| Срок | Установлен договором | Обычно не ограничен, пока счёт не закрыт |
| Ставка | Часто фиксируется на срок, если договором не предусмотрено иное | Может изменяться по правилам договора |
| Пополнение | Разрешено только если это указано в условиях | Обычно доступно, но могут быть лимиты или условия для ставки |
| Снятие | Возможно не всегда; при досрочном возврате доход часто пересчитывают | Обычно можно снять деньги, но итоговый процент зависит от метода расчёта остатка |
| Страхование | До стандартного лимита АСВ | Также до стандартного лимита АСВ, если это застрахованный банковский счёт |
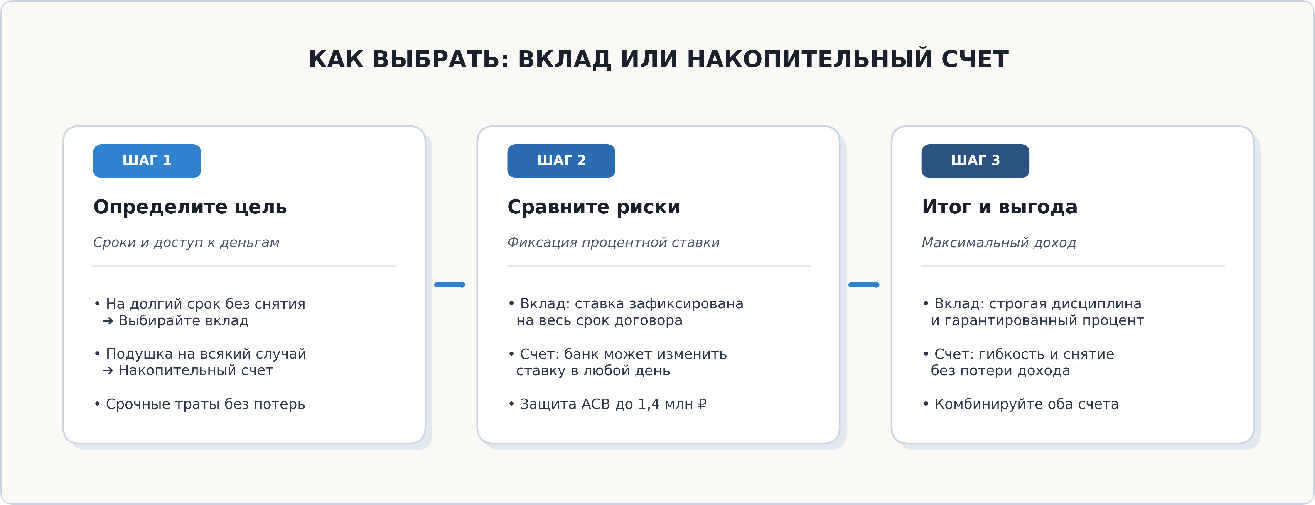
Когда подходит вклад
Срочный вклад удобен для суммы, которая точно не понадобится до конкретной даты: например, для первоначального взноса через год или поездки через шесть месяцев. Фиксация ставки помогает заранее оценить доход и не тратить деньги из-за случайного импульса.
Но проверьте договор до внесения средств. В нём указаны срок, возможность пополнения, капитализация, автопролонгация и порядок досрочного расторжения. При досрочном закрытии банк часто пересчитывает проценты по ставке «до востребования», но конкретный размер устанавливается условиями продукта. Универсальной ставки 0,01% для всех вкладов нет.
Когда удобнее накопительный счёт
Накопительный счёт подходит для финансовой подушки и денег, которые могут понадобиться в любой момент. Пополнять его обычно можно регулярно, а часть суммы — снимать без закрытия продукта. При этом свободный доступ не означает гарантированную максимальную доходность.
Проверьте четыре пункта:
- База начисления. Процент может считаться на ежедневный, средний или минимальный остаток за расчётный период. Снятие денег в середине месяца при расчёте по минимальному остатку способно уменьшить доход за весь месяц.
- Промо-ставка. Повышенный процент может действовать только первые месяцы, на ограниченную сумму или для новых клиентов.
- Условия надбавки. Для максимальной ставки банк может потребовать оборот по карте, подписку или зачисление зарплаты. Сравнивайте прибавку с расходами на эти услуги.
- Порядок изменения. Банк должен раскрыть, от чего зависит ставка и как уведомляет об изменениях. Не ориентируйтесь только на формулировку «до X%».
Пример на цифрах
Предположим, 1 000 000 ₽ лежат шесть месяцев. Это учебный расчёт, а не предложение банка:
| Вариант | Условная ставка | Доход за 6 месяцев до налога |
|---|---|---|
| Вклад с фиксированной ставкой | 14% годовых | 70 000 ₽ |
| Накопительный счёт | 11% годовых | 55 000 ₽ |
Вклад даёт на 15 000 ₽ больше при неизменной ставке и отсутствии досрочного снятия. Если деньги понадобятся через два месяца, пересчёт процентов может сделать накопительный счёт выгоднее, даже при более низкой ставке. Перед сравнением используйте одинаковый срок, сумму, способ начисления и все платные условия.
Страхование и распределение денег
Обычные вклады и деньги на застрахованных банковских счетах физического лица входят в систему страхования вкладов. Стандартное возмещение АСВ — 100% суммы, но не более 1,4 млн ₽ на одного человека в одном банке с учётом начисленных процентов. Вклад и накопительный счёт в одной кредитной организации суммируются; разные бренды одной банковской группы не всегда означают разные банки.
Если сумма больше лимита, распределите её между банками — участниками ССВ и проверьте юридическое лицо каждого. Для отдельных ситуаций закон предусматривает повышенное возмещение, но оно требует подтверждающих документов и не возникает автоматически.
Как выбрать за пять минут
- Определите дату, когда деньги могут понадобиться.
- Оставьте резерв на накопительном счёте, если доступ к нему важнее максимальной ставки.
- Разместите во вкладе только сумму, которую готовы не трогать до окончания срока.
- Сравните полные условия: ставку после промо-периода, минимальный остаток, капитализацию, комиссии и автопролонгацию.
- Проверьте банк в реестре Банка России и в списке участников ССВ.
Вопросы и ответы
Можно ли закрыть вклад раньше срока?
Да, вкладчик вправе потребовать возврат денег, но доход может быть пересчитан по правилам договора. Перед открытием найдите раздел о досрочном расторжении и узнайте, удержит ли банк уже выплаченные проценты.
Накопительный счёт всегда выгоднее вклада при снижении ставки?
Не всегда. Если ставка по счёту переменная, банк может изменить её по условиям договора. Вклад с фиксированной ставкой защищает от снижения именно на согласованный срок, но лишает гибкости. При выборе учитывайте и сценарий, в котором деньги понадобятся раньше.
Можно ли платить картой прямо с накопительного счёта?
Зависит от банка. Часто карта привязана к текущему счёту, а сбережения лежат отдельно. Тогда перед покупкой нужно перевести нужную сумму в приложении; проверьте комиссию и срок зачисления.