Высокая ставка — только один из параметров вклада. Перед открытием важно понять, сможете ли вы не трогать деньги до конца срока, как начисляются проценты и что произойдёт при досрочном закрытии. Условия отличаются даже у продуктов одного банка, поэтому ориентируйтесь на договор и тариф, а не на рекламный баннер.
Сначала определите задачу
- Сохранить деньги на конкретный срок. Подойдёт срочный вклад без пополнения и снятия, если дата расходов известна заранее.
- Регулярно откладывать. Ищите возможность пополнения и проверьте, до какой даты и на какую сумму оно разрешено.
- Иметь резерв под рукой. Накопительный счёт или расходно-пополняемый вклад обычно дают больше свободы, но ставка может быть ниже или зависеть от остатка.
Чем больше ограничений на снятие и пополнение, тем чаще банк предлагает более высокую ставку. Универсально «лучшего» вклада нет: выбор зависит от срока и доступности денег.
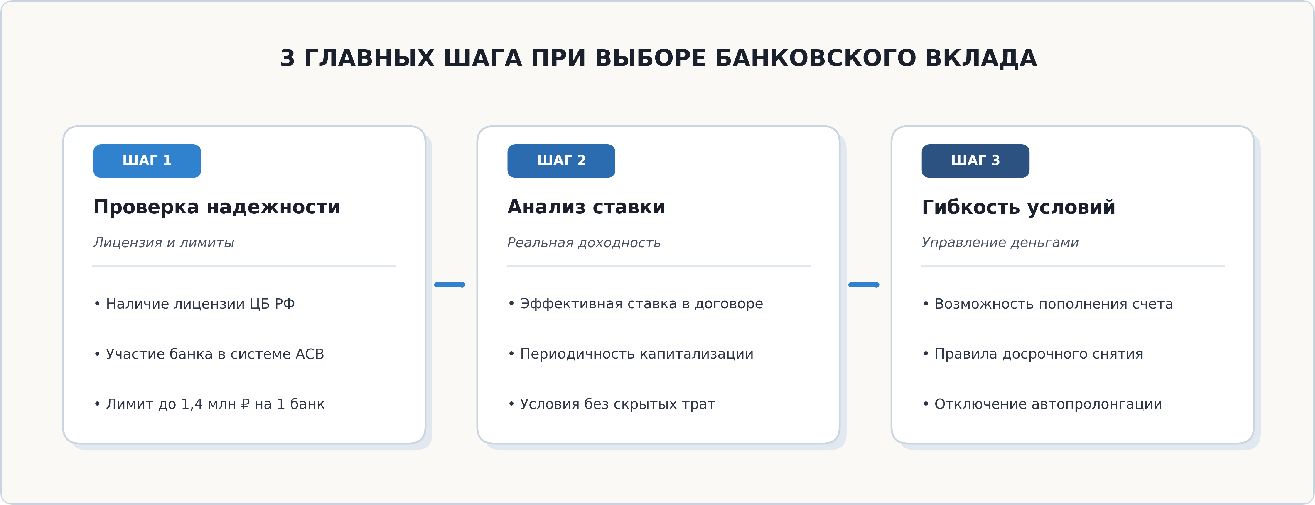
Какие параметры сравнить
Ставка и капитализация
Номинальная ставка показывает процент, установленный договором. Итоговый доход зависит от того, когда банк выплачивает проценты:
- на отдельный счёт или карту — деньги можно использовать, но они не увеличивают тело вклада;
- в конце срока — расчёт проще, но промежуточного дохода нет;
- с капитализацией — начисленные проценты прибавляются к вкладу, и следующий процент считается уже с большей суммы.
Для честного сравнения посчитайте доход за одинаковый срок с учётом капитализации и пополнений. Не переносите ставку одного продукта на другой: надбавка может действовать только при оформлении онлайн, выполнении оборота по карте, наличии подписки или размещении новой суммы.
Срок и пополнение
Проверьте дату открытия, дату окончания и час, до которого банк принимает распоряжение о закрытии. Уточните, можно ли пополнять вклад после первых дней и учитывается ли новое пополнение при расчёте процентов. Если деньги могут понадобиться раньше, не размещайте в срочном вкладе весь резерв.
Досрочное расторжение
Условия досрочного закрытия устанавливает договор. Часто проценты пересчитывают по ставке вклада «до востребования», но конкретный размер не универсален. Иногда договор предусматривает частичное снятие без закрытия при сохранении неснижаемого остатка. Найдите эти правила до внесения денег и проверьте, как рассчитывается уже выплаченный доход.
Пролонгация
При автоматическом продлении вклад обычно открывается заново по ставке и условиям, действующим в день продления. Акционная ставка может закончиться. Поставьте напоминание за несколько дней до даты окончания и решите, продлевать ли вклад, забрать деньги или выбрать другой продукт.
Защита АСВ
Перед открытием проверьте, что банк участвует в системе страхования вкладов. Для обычных вкладов и счетов физического лица страховое возмещение составляет до 1,4 млн ₽ совокупно в одном банке с учётом начисленных процентов. В разных банках лимит считается отдельно, но банки должны быть разными юридическими лицами, а не просто разными брендами одной группы.
В отдельных случаях закон предусматривает повышенное возмещение до 10 млн ₽, например для денег после продажи жилья, получения наследства или некоторых социальных выплат. Для него потребуются подтверждающие документы. Счета эскроу по сделкам с недвижимостью и ДДУ имеют отдельные правила и лимиты.
Подробнее о выплатах при отзыве лицензии читайте в разборе системы страхования вкладов.
Налог на проценты
Налогом облагаются проценты, а не сумма самого вклада. Процентные доходы по всем вкладам и счетам в российских банках суммируются. Необлагаемый минимум рассчитывают как 1 млн ₽, умноженный на максимальную ключевую ставку Банка России, действовавшую на первое число каждого месяца соответствующего года. Проценты по эскроу и по рублёвым счетам со ставкой не более 1% годовых в расчёт не включаются.
Для доходов резидентов, полученных начиная с 2025 года, действует отдельная шкала: 13% до 2,4 млн ₽ процентного дохода за год и 15% с превышения. Налоговая инспекция сама рассчитывает сумму по данным банков и присылает уведомление. Перед расчётом за конкретный год сверяйте актуальные правила на сайте ФНС.
Пример сравнения
Допустим, 1 000 000 ₽ размещаются на год. Это учебный пример, а не предложение банка:
| Вариант | Условия | Доход до налога |
|---|---|---|
| Срочный с капитализацией | 15% годовых, ежемесячное начисление | около 160 754 ₽ |
| Без капитализации | 15% годовых, выплата в конце срока | 150 000 ₽ |
| Свободный доступ | 12% годовых, можно снимать | 120 000 ₽ |
Капитализация увеличила результат примерно на 10 754 ₽, но важнее проверить, не потеряете ли вы весь начисленный доход при досрочном закрытии. Если ставка меняется из-за условий по карте или подписки, пересчитайте итог с учётом этих расходов.
Три рекламные ловушки
- «До X%». Максимальная ставка может действовать только на часть срока, ограниченную сумму или при выполнении дополнительных условий.
- Инвестиционная надбавка. Повышенный процент по вкладу иногда предлагают вместе с ИСЖ, НСЖ или ПИФом. Инвестиционная часть не является вкладом и не покрывается системой страхования вкладов.
- Ставка за оборот. Для надбавки банк может потребовать тратить определённую сумму по карте. Сравнивайте стоимость обслуживания и реальные траты с прибавкой к процентам.
Чек-лист перед открытием
- Проверьте лицензию банка и участие в ССВ.
- Сложите все деньги и ожидаемые проценты в одном банке: сумма до 1,4 млн ₽ снижает риск потери части страховки.
- Сравните доход за одинаковый срок с учётом капитализации и пополнений.
- Прочитайте правила досрочного расторжения, снятия и пополнения.
- Уточните дату и ставку автопролонгации.
- Сохраните договор, тариф и подтверждение открытия вклада.
Коротко
- Выбирайте вклад под срок и доступность денег, а не только под максимальный процент.
- Капитализация повышает итоговый доход, но сравнивать нужно одинаковые сроки и условия.
- Досрочное закрытие часто уменьшает проценты — точное правило указано в договоре.
- Лимит АСВ 1,4 млн ₽ относится ко всем обычным счетам одного банка вместе с процентами.
- Проценты по вкладам могут облагаться НДФЛ сверх необлагаемого минимума.
Вопросы и ответы
Что лучше: вклад или накопительный счёт?
Вклад удобнее для суммы, которую вы не планируете использовать до определённой даты. Накопительный счёт подходит для резерва: деньги обычно можно снять быстрее, но ставка и условия могут меняться.
Можно ли открыть вклад онлайн?
Да, если банк предлагает такую услугу. Перед подтверждением проверьте электронный договор, тариф, ставку, дату окончания и порядок получения процентов — дистанционное оформление не отменяет этих условий.
Стоит ли размещать больше 1,4 млн ₽ в одном банке?
Если нужна полная страховая защита, сумму вместе с ожидаемыми процентами обычно распределяют между разными банками. Повышенный лимит возможен только при основаниях, перечисленных в законе, и после подтверждения документов.